

Wer eine Immobilie erbt, zahlt Erbschaftsteuer, sobald der persönliche Freibetrag überschritten ist. Den Verkehrswert einer geerbten Immobilie berechnet das Finanzamt nach dem Bewertungsgesetz – typisiert und ohne Besichtigung. Seit 2023 rechnet es dabei mit neuen Faktoren, die den Wert vieler Häuser und Wohnungen deutlich erhöhen. Diesen Wert müssen Sie als Erbe nicht hinnehmen: Mit einem Gutachten nach § 198 BewG lässt sich häufig ein niedrigerer Wert nachweisen und Erbschaftssteuer sparen.
Das Wichtigste in Kürze
- Meist ist die Immobilie der wertvollste Posten der Erbmasse und somit maßgeblich für den Nachlasswert des Erbes.
- Für die Erbschaftsteuer stellt das Finanzamt einen Grundbesitzwert nach dem Bewertungsgesetz fest. Maßgeblich ist der Wert am Todestag.
- Seit 2023 fällt dieser Wert oft deutlich höher aus als bei Erbfällen bis Ende 2022, weil der Gesetzgeber die Rechenfaktoren im Ertrags- und Sachwertverfahren geändert hat.
- Liegt der tatsächliche Verkehrswert niedriger, können Sie ihn mit einem Gutachten nach § 198 BewG nachweisen. Die Erbschaftsteuer wird dann auf diesen niedrigeren Wert berechnet.
- Schon allein für den Erbschein benötigen Sie in vielen Fällen den Verkehrswert der Immobilie.
- Kennen Sie den Verkehrswert der geerbten Immobilie, können Sie diese zu einem angemessenen Preis verkaufen.
- Ein Wertgutachten für das geerbte Haus ist bei einer Erbengemeinschaft immer sinnvoll, wenn auch nur ein Hauch von Streit im Anflug ist.
- Müssen Miterben ausgezahlt werden, gibt eine sachkundige Bewertung Auskunft über faire Summen.
- Darüber hinaus senkt eine professionelle Immobilienbewertung nach einer Erbschaft häufig die Steuerlast.
- Die Kosten eines anerkannten Wertgutachtens für ein Haus nach einer Erbschaft halten sich in Grenzen. Einen behördenkonformen und gerichtsfesten Verkehrswert berechnet ein öffentlich bestellter und vereidigter Sachverständiger ab zirka 2.990 Euro.
Wie wird der Wert einer Immobilie im Erbfall ermittelt?
Im Erbfall ermittelt das Finanzamt den Wert der Immobilie zum Todestag des Erblassers, den sogenannten Grundbesitzwert. Es bewertet typisiert nach dem Bewertungsgesetz, je nach Objektart im Vergleichs-, Ertrags- oder Sachwertverfahren (§§ 182 ff. BewG). Individuelle Mängel oder Belastungen fließen dabei kaum ein. Liegt der tatsächliche Wert niedriger, können Erben ihn mit einem Verkehrswertgutachten nachweisen (§ 198 BewG).
So geht das Finanzamt bei der Bewertung vor
Das Finanzamt ermittelt den Grundbesitzwert. Dieser soll dem gemeinen Wert entsprechen – also dem Preis, der am Todestag im gewöhnlichen Geschäftsverkehr erzielbar wäre (§ 9 BewG, § 12 Abs. 3 ErbStG). Den Grundbesitzwert stellt das Finanzamt fest, in dessen Bezirk die Immobilie liegt (§ 152 BewG). Die Erbschaftsteuer setzt anschließend das für den letzten Wohnsitz des Verstorbenen zuständige Erbschaftsteuerfinanzamt fest (§ 35 ErbStG). Das kann ein anderes Finanzamt sein, etwa wenn die Immobilie in einer anderen Stadt liegt. Stichtag ist der Todestag des Erblassers (§§ 9, 11 ErbStG).
Häufig ist in diesem Zusammenhang von einer „Grundvermögensbewertungsverordnung“ die Rede. Diese Verordnung gab es nur als Entwurf von 2008, in Kraft getreten ist sie nie. Die Bewertungsregeln stehen seit 2009 direkt im Bewertungsgesetz, vor allem in den §§ 176 bis 198 BewG.
Je nach Immobilienart rechnet das Finanzamt mit dem Vergleichs-, Ertrags- oder Sachwertverfahren (§ 182 BewG). Das Problem dabei: Das Finanzamt rechnet typisiert mit Durchschnittswerten – etwa dem Bodenrichtwert und Daten der Gutachterausschüsse – und besichtigt die Immobilie nicht. Wertmindernde Besonderheiten wie Bauschäden, Sanierungsstau oder eine ungünstige Lage fließen deshalb meist nicht ein. Das Finanzamt schätzt den Immobilienwert bei einer Erbschaft damit oft zu hoch (Lesetipp: Darum bewertet das Finanzamt Ihre Immobilie zu hoch!).
Bei unbebauten Grundstücken wird schlicht der Bodenrichtwert mit der Grundstücksgröße multipliziert, um den Verkehrswert zu bestimmen. Aus den in manchen Lagen teils explosionsartig gestiegenen Bodenrichtwerten resultieren wesentlich höhere Verkehrswerte, für die dann eine überdurchschnittlich hohe Erbschaftssteuer auf Immobilien zu zahlen ist. Die Folge ist in vielen Fällen eine viel zu hoch angesetzte Steuerforderung.
Seit 2023 bewertet das Finanzamt Wohnimmobilien noch höher
Seit 2023 gelten neue Bewertungsregeln, die den steuerlichen Immobilienwert deutlich erhöhen und damit auch die Erbschaftsteuer auf Häuser und Wohnungen.
Grund sind mehrere Anpassungen im Bewertungsgesetz (BewG), mit denen der Verkehrswert näher an aktuelle Marktpreise herangeführt wurde.
Die wichtigsten Änderungen im Überblick:
- Längere Nutzungsdauer: Wohnimmobilien werden nun mit einer Gesamtnutzungsdauer von 80 statt 70 Jahren bewertet. Das verringert die Alterswertminderung und erhöht den Restwert der geerbten Immobilie.
- Regionalfaktor: In gefragten Regionen mit starkem Zuzug (zum Beispiel Hamburg oder München) wird der Immobilienwert mit einem Regionalfaktor bis zu 1,75 multipliziert. Die Lage erhöht also direkt den Steuerwert.
- Sachwertfaktor: Der Marktanpassungsfaktor bildet durch Einbeziehung der Kaufpreise für vergleichbare Objekte die Marktlage ab. Diese ist seit Langem deutlich höher als der reine Sachwert.
Wird der Wert der Immobilie mittels Sachwertverfahren berechnet, bezieht sich das Ergebnis eigentlich auf die Baukosten. Nun sorgen Sachwert- und Regionalfaktor dafür, dass eine Anpassung an die Marktsituation erfolgt, was die Erbschaftsteuer stark in die Höhe schießen lässt.
Beispiel:
Ein Haus, das zuvor mit 500.000 Euro angesetzt wurde, kann seit der Reform nun auf 750.000 Euro oder mehr geschätzt werden und damit 50 Prozent mehr Erbschaftsteuer auslösen.
Durch die geänderten Bewertungsfaktoren ist die korrekte Immobilienbewertung wichtiger denn je.
Nur ein unabhängiges Verkehrswertgutachten kann überhöhte Schätzwerte des Finanzamts korrigieren und so die Steuerlast senken. Für Erben in direkter Linie lassen sich so vor allem bei Erbschaft einer Wohnung fast immer die Erbschaftssteuer umgehen und auch bei einem Einfamilienhaus wird sie häufig beträchtlich gesenkt.
Katharina Heid erklärt im Video, welche Aspekte Immobilienerben unbedingt berücksichtigen sollten, bevor das Finanzamt die Erbschaftssteuer festlegt.
Ganz anders als der Fiskus geht ein Immobiliengutachter die Bewertung von Immobilien im Erbfall an. Wir erklären Ihnen im folgenden Abschnitt, welche Vorteile die Wertermittlung der Immobilie durch einen zertifizierten Sachverständigen bei einer Erbschaft hat und wie dieser bei der Immobilienbewertung vorgeht.
So berechnet ein Sachverständiger den Verkehrswert der Immobilie bei einer Erbschaft
Der Sachverständige schaut sich das Haus zunächst vor Ort persönlich an, bevor er ein Wertgutachten anfertigt. Dabei notiert er alles, was den Immobilienwert senken oder ansteigen lassen kann. Baumängel, Bauschäden, Hausschwamm oder eine miserable Energieeffizienz reduzieren den Verkehrswert der Immobilie drastisch.
Zusätzlich sondiert der Gutachter alle relevanten Unterlagen des Gebäudes beziehungsweise Grundstücks. Vom Grundbucheintrag, der Informationen über mögliche Belastungen wie Grunddienstbarkeiten oder eine Hypothek enthält, über die Baubeschreibung bis hin zum Baulastenverzeichnis oder der Altlastenauskunft, lässt der Sachverständige alles Relevante in die Berechnung des Verkehrswerts einfließen.
Hinweis: Oft können wir bei einer Erbschaft einen Verkehrswert für Ihre Immobilie berechnen, der um 20 bis 50 Prozent unterhalb der Vorstellungen des Finanzamts liegt. Wir sind für Sie da und Gold wert, wenn es darum geht, den Nachlasswert Ihrer Immobilie zu ermitteln. Vor allem Erbengemeinschaften wenden sich mit der Bitte um ein steuermilderndes Verkehrswertgutachten für ihr Haus an uns. In unserer Fallstudie zeigen wir, wie wir einer Erbengemeinschaft mit einem Wertgutachten eine mittlere sechsstellige Summe an Erbschaftssteuer erspart haben.
Sachwert oder Verkehrswert bei geerbter Immobilie?
Je nach Art der Immobilie wendet der Sachverständige eines von drei zugelassenen Verfahren an, um den Verkehrswert der Immobilie bei einer Erbschaft zu berechnen: Den Sachwert berechnet er bei selbstgewohnten Häusern. Der Ertragswert dient bei vermieteten Objekten als Verkehrswert. Falls möglich, wird der Wert der Immobilie bei einer Erbschaft jedoch nach dem Vergleichswertverfahren ermittelt.
- Ertragswertverfahren:
Beim Ertragswertverfahren berechnen Gutachter, wie hoch der Verkehrswert einer Immobilie gemessen an den Erträgen ist, die sie einbringt. Der Ertragswert wird insbesondere bei Gewerbeimmobilien und Mietwohnungen berechnet. - Sachwertverfahren:
Wird dieses Verfahren angewandt, um den Verkehrswert der Immobilie bei einer Erbschaft zu berechnen, zielt dieses hauptsächlich auf die Bausubstanz ab. Den Sachwert berechnet der Gutachter bei einem Haus, das der Verstorbene selbst bewohnt hat. Das Ergebnis basiert auf den Herstellungskosten und wird von objektspezifischen Grundstücksmerkmalen wie (unterbliebenen) Modernisierungen beeinträchtigt. Um den Sachwert an die Marktrealität anzupassen, werden Marktanpassungsfaktoren vorgenommen. Der Sachwert ist dann der Verkehrswert der geerbten Immobilie. - Vergleichswertverfahren:
Hierbei ermitteln Sachverständige den Verkehrswert auf Basis von Immobilienwerten vergleichbarer Objekte, die ähnliche Eigenschaften aufweisen, wie die zu bewertende Erbschaft. Der Vergleichswert wird vor allem genutzt, um ein Eigenheim oder eine Eigentumswohnung zu bewerten.
Weitere Möglichkeiten, die der Gutachter bei der Bewertung der Immobilie im Erbfall hat, sind zahlreich. So kann der Sachverständige beispielsweise eine Alterswertminderung ansetzen. Ist der Erblasser unter grausamen Umständen verstorben, beispielsweise im Haus ermordet worden, haftet der Immobilie ein tragischer Makel an, der sich in Form eines merkantilen Minderwerts berechnen lässt.
Bedenken Sie: Lassen Sie den Nachlasswert einer Immobilie ermitteln, sollte Ihnen und dem Sachverständigen bewusst sein, wo Ihr Fokus liegt: Geht es darum, einen möglichst niedrigen Verkehrswert für den Erbschein zu ermitteln oder dient das Wertgutachten für das Haus der Erbengemeinschaft als Verhandlungsgrundlage für die Veräußerung? Alles, was den Verkehrswert drückt, ist gut für das Verkehrswertgutachten, das die Erben beim Finanzamt einreichen – eignet sich aber weniger als Beleg für den Immobilienwert der Erbschaft gegenüber Kaufinteressenten, wenn das geerbte Haus veräußert werden soll.
Ein zu hoch angesetzter Verkehrswert kann die Erbschaftssteuer unnötig verteuern. Eine fundierte Bewertung hilft, legale Sparpotenziale zu nutzen.
Dipl. Ing. André Heid M.Sc.
Haus schätzen lassen im Erbfall: Das richtige Wertgutachten
Je höher der Wert einer Immobilie, desto höher fällt auch die steuerliche Belastung aus. Deshalb lohnt es sich, den Wert des geerbten Hauses zu kennen. Eine erste, teils kostenlose Einschätzung liefern Makler oder Online-Portale. Online-Portale errechnen einen Richtwert aus Lage, Größe, Baujahr und Vergleichspreisen, Makler stützen sich zusätzlich auf ihre Marktkenntnis. Den Zustand des Hauses berücksichtigen sie aber nur grob oder gar nicht.
Für private Fragen reicht oft ein Kurzgutachten. Das gilt etwa, wenn Sie das geerbte Haus verkaufen möchten, eine Vermögensübersicht brauchen oder sich in der Erbengemeinschaft einigen wollen. Auch für ein Kurzgutachten besichtigen Sachverständige die Immobilie in der Regel und prüfen Zustand und Mängel. Den Rechenweg dokumentieren sie aber nur knapp: Die einzelnen Wertansätze leiten sie nicht im Detail her. Gerichte und Behörden erkennen ein Kurzgutachten aus diesem Grund in der Regel nicht an.
Geht es um die Senkung der Erbschaftsteuer, brauchen Sie deshalb ein vollständiges Verkehrswertgutachten. Denn eine sehr hohe Steuerforderung durch das Finanzamt müssen Sie nicht einfach hinnehmen: Der Gesetzgeber räumt Erben das Recht ein, mit einem solchen Gutachten einen niedrigeren Verkehrswert nachzuweisen. Erstellen dürfen es der Gutachterausschuss oder Sachverständige, die staatlich bestellt oder nach DIN EN ISO/IEC 17024 zertifiziert sind. Alternativ dient ein Verkaufspreis unter fremden Dritten als Nachweis, der innerhalb eines Jahres vor oder nach dem Todestag erzielt wurde.
Nutzen Sie bei einer Erbschaft die Chance, eine Immobilienbewertung durch einen Sachverständigen vornehmen zu lassen. Die Wertermittlung der Immobilie durch den Fachmann senkt die Steuerlast bei einer Erbschaft häufig beträchtlich.
So läuft die Bewertung ab:
- Anfrage: Sie schildern Objekt und Anlass. Bewertet wird rückwirkend zum Todestag.
- Unterlagen: Sie stellen die Objektunterlagen zusammen, Fehlendes besorgt der Sachverständige.
- Ortstermin: Der Sachverständige besichtigt die Immobilie innen und außen.
- Gutachten: Er ermittelt den Verkehrswert und begründet jeden Abschlag.
- Einreichung: Sie legen das Gutachten dem Lagefinanzamt vor, am besten mit der Feststellungserklärung.
Hinweis: Kommt es innerhalb der Erbengemeinschaft zu Streit über den Immobilienwert oder die Auszahlung von Miterben, kann ein Schiedsgutachten eine sinnvolle Lösung sein. Dabei erstellt ein neutraler Sachverständiger ein Gutachten, das für alle Beteiligten bindend ist und eine langwierige gerichtliche Auseinandersetzung vermeiden kann.
So weisen Sie dem Finanzamt einen niedrigeren Wert nach
Kommt Ihnen der vom Finanzamt ermittelte Wert zu hoch vor, können Sie Einspruch einlegen. Den niedrigeren Wert müssen Sie selbst nachweisen und dabei feste Fristen einhalten. So gehen Sie vor:
- Erbfall anzeigen: Melden Sie die Erbschaft innerhalb von drei Monaten, nachdem Sie davon erfahren haben, beim zuständigen Erbschaftsteuerfinanzamt (§ 30 ErbStG).
- Erklärung abgeben: Nach Ihrer Anzeige schickt Ihnen das Finanzamt in der Regel ein Formular, die sogenannte Feststellungserklärung. Darin machen Sie Angaben zur Immobilie, auf deren Basis das Finanzamt den Grundbesitzwert berechnet. Haben Sie bereits ein Gutachten, legen Sie es direkt bei.
- Bescheid prüfen: Das Lagefinanzamt stellt den Grundbesitzwert in einem eigenen Feststellungsbescheid fest (§ 151 BewG). Vergleichen Sie den Wert mit dem tatsächlichen Marktwert.
- Einspruch einlegen: Ist der ermittelte Wert zu hoch, legen Sie innerhalb eines Monats nach Bekanntgabe Einspruch gegen den Feststellungsbescheid ein (§ 355 AO) und reichen das Gutachten oder den Kaufvertrag nach.
Wichtig: Der Einspruch muss sich gegen den Feststellungsbescheid richten, nicht erst gegen den Erbschaftsteuerbescheid. Der Steuerbescheid übernimmt den festgestellten Grundbesitzwert, ein späterer Einspruch kann ihn nicht mehr ändern. Legen Sie innerhalb eines Monats nach Bekanntgabe keinen Einspruch ein, wird der Feststellungsbescheid bestandskräftig. Danach lässt er sich in der Regel nicht mehr ändern, auch nicht mit einem Gutachten. Haben Sie fristgerecht Einspruch eingelegt, können Sie das Gutachten auch noch während des Einspruchsverfahrens nachreichen.
Rechenbeispiel: So viel Erbschaftsteuer sparen Sie mit einem Gutachten
In diesem Beispiel erbt eine Frau die Eigentumswohnung ihres verstorbenen Lebensgefährten. Die beiden waren nicht verheiratet, deshalb gilt Steuerklasse III. Weiteres Vermögen gibt es nicht. Das Finanzamt setzt einen Grundbesitzwert von 335.000 Euro an, das Gutachten ermittelt einen Verkehrswert von 285.000 Euro. Die folgende Tabelle zeigt, wie viel Erbschaftssteuer in diesem Fall dank des Verkehrswertgutachten gespart werden könnte:
| Finanzamt-Schätzung | Mit unabhängigem Verkehrswertgutachten | |
| Wert der Immobilie | 335.000 € | 285.000 € |
| – Erbfallkostenpauschale | 15.000 € | 15.000 € |
| – Freibetrag (Steuerklasse III) | 20.000 € | 20.000 € |
| = steuerpflichtiger Erwerb | 300.000 € | 250.000 € |
| Steuersatz | 30 % | 30 % |
| Erbschaftsteuer | 90.000 € | 75.000 € |
| Ersparnis mit Gutachten | / | 15.000 € |
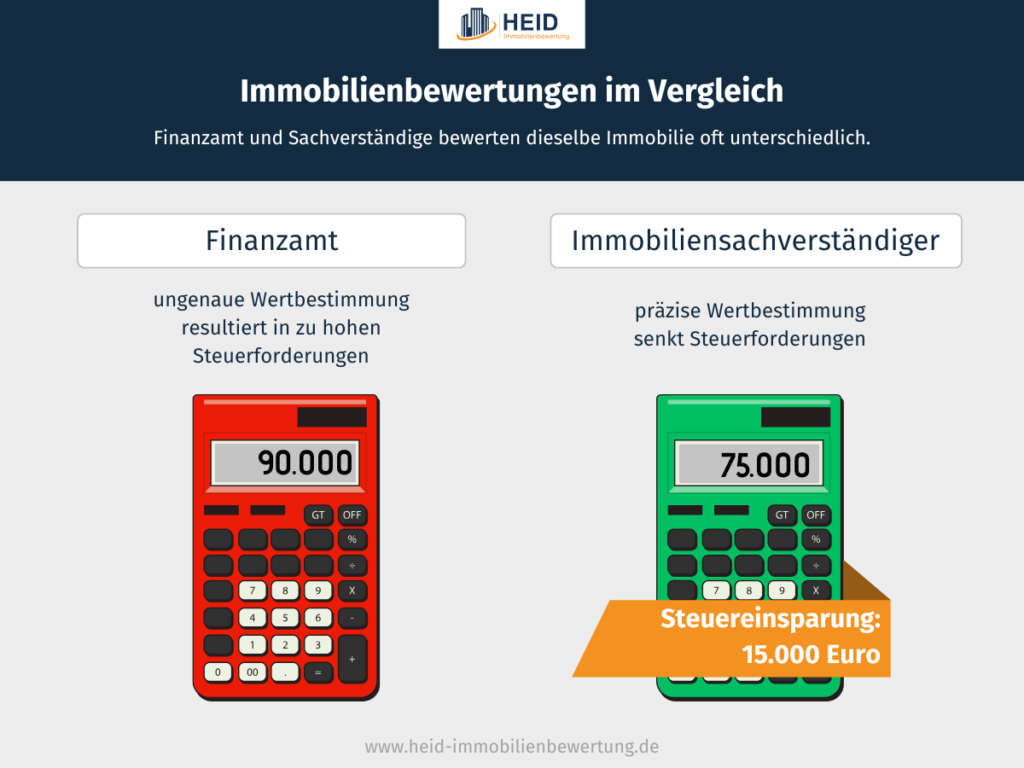
Gut zu wissen: Das Verkehrswertgutachten müssen Sie auf eigene Kosten anfertigen lassen. Die Kosten für ein solches Wertgutachten für ein Haus nach einer Erbschaft beginnen ab 2.990 Euro. Sie können diese Ausgaben jedoch vom zu versteuernden Erbe absetzen. Die Erstellung des Gutachtens kann zwei bis vier Wochen in Anspruch nehmen, weil professionelle Sachverständige mindestens zwei der insgesamt drei validen Bewertungsverfahren nutzen, um möglichst genau bestimmen zu können, wie hoch der Verkehrswert der Immobilie tatsächlich ist.
Lassen Sie den Verkehrswert Ihrer Immobilie nach einer Erbschaft berechnen
Betrauen Sie einen Sachverständigen mit der Berechnung des Verkehrswerts, kennen Sie den realen Wert der geerbten Immobilie. Daraus resultieren einige Vorteile, die es einfacher und fairer für alle Beteiligten macht, den Nachlasswert einschließlich Immobilie zu ermitteln:
- Verkehrswert schwarz auf weiß: Die Erben haben den Verkehrswert, von unabhängigen Profis berechnet, in einem gerichtsfesten Gutachten vorliegen.
- Faire Auszahlung: Übernimmt ein Erbe die Immobilie und muss die Miterben auszahlen, lassen sich die angemessenen Beträge anhand der sachkundigen Bewertung leicht ausrechnen.
- Sicherheit beim Verkauf: Soll das Haus verkauft werden, können Verkäufer ihre Preisvorstellung untermauern, während Käufer eine objektive Facheinschätzung in der Hand halten.
- Weniger Erbschaftsteuer: Gegenüber dem Finanzamt dient das Gutachten als Nachweis nach § 198 BewG, wenn dessen typisierte Bewertung zu hoch ausfällt.
- Unterstützung bei Rückfragen: Bei Nachfragen durch den Fiskus steht die Heid Immobilienbewertung auch nach der Erbschaft noch zur Verfügung und überzeugt die Finanzbeamten mit stichhaltigen Argumenten zur Anerkennung des korrekten Verkehrswerts.
Schlagen Sie sich nach Ihrem Trauerfall nicht die Nächte mit drögen Finanzthemen wie der Ermittlung des Nachlasswertes der geerbten Immobilien um die Ohren. Holen Sie sich kompetente Hilfe – für die Trauerbewältigung ebenso wie für die Bewertung der Immobilie.
Häufige Fragen zum Verkehrswert einer Immobilien-Erbschaft
Wir beantworten Ihnen einige Fragen, die uns immer wieder zur Immobilienbewertung bei einer Erbschaft erreichen. Sollten Sie weitere Fragen haben oder ein Verkehrswertgutachten benötigen, melden Sie sich gerne bei uns.
Warum wird der Verkehrswert bei einer geerbten Immobilie benötigt?
Für die Erbschaftsteuer setzt das Finanzamt einen Grundbesitzwert an, der dem Verkehrswert entsprechen soll. Er zeigt, welchen Preis die Immobilie zum Stichtag des Erbfalls im gewöhnlichen Geschäftsverkehr erzielt hätte. Liegt der tatsächliche Verkehrswert niedriger, können Erben ihn mit einem Gutachten nachweisen und so Erbschaftsteuer sparen.
Wer bestimmt den Verkehrswert im Erbfall?
Grundsätzlich ermittelt das Finanzamt einen pauschalen Wert anhand der gesetzlichen Bewertungsverfahren. Wer als Erbe jedoch einen niedrigeren gemeinen Wert nachweisen kann, vermeidet eine zu hohe Besteuerung. Ein unabhängiges Verkehrswertgutachten eines öffentlich bestellten und vereidigten Sachverständigen ist ein geeigneter Nachweis.
Was passiert, wenn der vom Finanzamt angesetzte Wert zu hoch ist?
Erben können mit einem Verkehrswertgutachten nach § 198 Bewertungsgesetz einen niedrigeren tatsächlichen Marktwert nachweisen. Das kann die Erbschaftsteuer deutlich reduzieren. Wichtig ist, dass das Gutachten behördenkonform, gerichtsfest und von einem zertifizierten Sachverständigen erstellt ist. Den Einspruch gegen den Feststellungsbescheid müssen Sie innerhalb eines Monats einlegen.
Gilt der Verkaufspreis der Immobilie als Nachweis?
Ja. Wird die geerbte Immobilie innerhalb eines Jahres vor oder nach dem Todestag an einen fremden Käufer verkauft, kann der Kaufpreis den niedrigeren Wert belegen (§ 198 Abs. 3 BewG). Voraussetzung ist, dass sich die Immobilie in dieser Zeit nicht wesentlich verändert hat, etwa durch eine Sanierung.
Welcher Stichtag gilt für die Verkehrswertermittlung bei einer Erbschaft?
Maßgeblich ist der Todestag des Erblassers. Der Verkehrswert muss exakt zu diesem Stichtag bestimmt werden, unabhängig davon, wann das Gutachten beauftragt oder erstellt wird.
Was kostet ein Verkehrswertgutachten im Erbfall?
Die Kosten hängen vom Umfang und der Art der Immobilie ab. Bei Heid Immobilienbewertung starten fundierte Verkehrswertgutachten für Erbfälle ab 2.990 Euro netto für eine Wohnung oder ein Einfamilienhaus. Der Preis enthält alle relevanten Unterlagenaufbereitungen, Ortstermine und ein gerichtsfestes Dokument zur Vorlage beim Finanzamt oder Nachlassgericht.