Die Restnutzungsdauer, die das Finanzamt für eine Immobilie veranschlagt, hat oft wenig mit der Realität gemein. Sie glauben, Ihre Immobilie hat eine deutlich geringere wirtschaftliche Restnutzungsdauer? Sie möchten Ihr Gebäude entsprechend schneller abschreiben? Ein Restnutzungsdauer-Gutachten, auch als Bausubstanzgutachten oder Nutzungsdauergutachten sowie Restwertgutachten bei Immobilien geläufig, kann Ihnen bei dieser Steuerersparnis helfen. Unsere Sachverständigen helfen Ihnen bei der Abschreibung mit einem realistischen und vom Finanzamt akzeptierten Gutachten zur Erhöhung der AfA.
Nutzungsdauer nachträglich ändern? Ein gutes Gutachten endet nicht mit der Übergabe. Wir stehen unseren Kunden auch Jahre später noch zur Seite – etwa bei Rückfragen vom Finanzamt oder bei juristischen Auseinandersetzungen.
Veröffentlicht am 26. Juli 2024Aktualisiert am 23. Oktober 2026
Bekannt aus
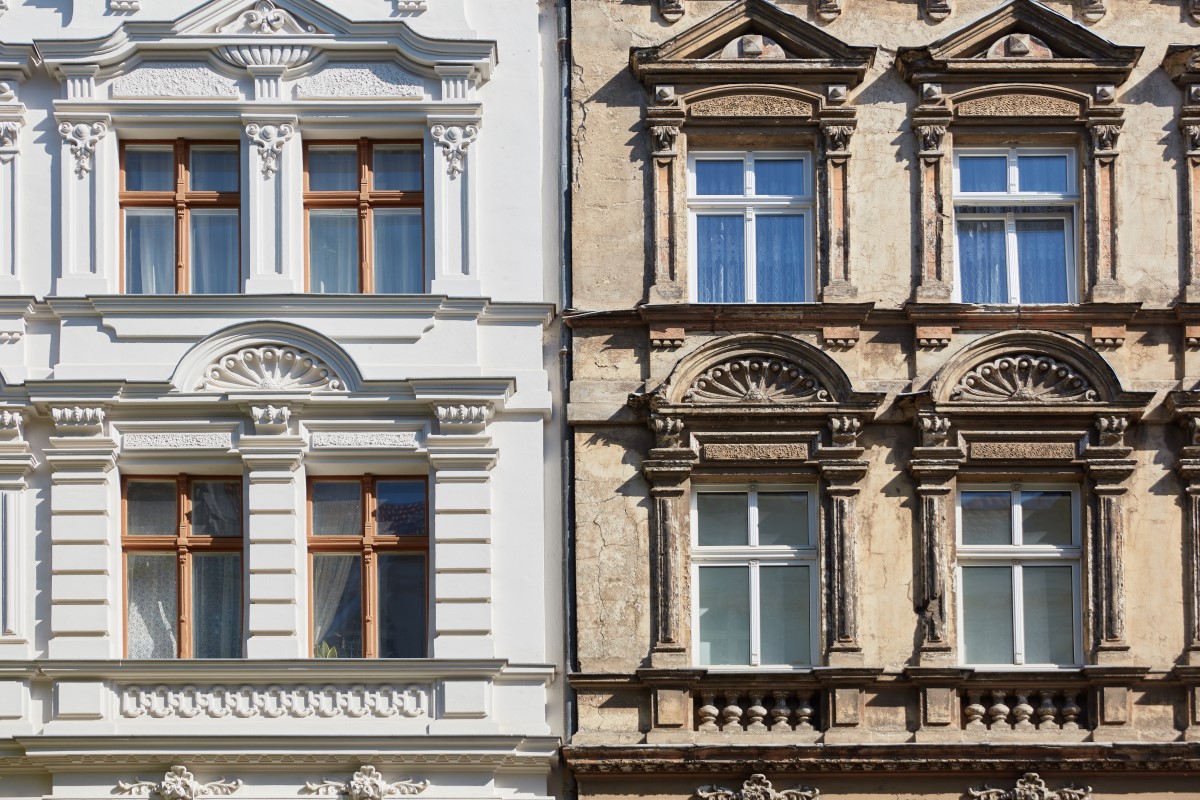
Zwei benachbarte Gebäude: gleiches Baujahr, gleiche Lage, aber zustandsbedingt eine völlig unterschiedliche Restnutzungsdauer.
Das Wichtigste in Kürze
Mit einem geeigneten Wertgutachten von Heid weisen Sie gegenüber dem Finanzamt eine kürzere Nutzungsdauer für Ihre Immobilie nach.
Hauptkriterien für eine geringere Lebensdauer und damit die Möglichkeit einer deutlich verkürzten Abschreibung für Abnutzung (AfA) sind eine wirtschaftliche Entwertung, rechtliche Nutzungsbeschränkungen sowie technischer Verschleiß.
Der Nachweis erfolgt durch eine geeignete Darlegungsmethode. Ein Gutachten eines zertifizierten Sachverständigen, welches genau diesen Zweck verfolgt und daher prädestiniert für den Nachweis ist, trägt üblicherweise Namen wie Bausubstanzgutachten, Restnutzungsdauer-Gutachten oder Nutzungsdauergutachten für Immobilien. Landläufig wird auch die Bezeichnung Restwertgutachten für Immobilien verwendet.
Die Verkürzung der Restnutzungsdauer kann niemals pauschal erfolgen, sondern bedarf einer Einzelfallentscheidung.
Ausführliche Informationen zur steuerlichen Optimierung mit Restnutzungsdauer-Gutachten finden Sie in unserem Whitepaper für Vermieter.
Ein Restnutzungsdauer-Gutachten für Standard-Wohnimmobilien gibt es bei Heid ab 1.790 Euro. Bei größeren oder komplexeren Bewertungsaufträgen, beispielsweise mit mehreren Wohn- oder Gewerbeeinheiten, mehreren Gebäuden oder besonderem Bewertungsumfang erstellen wir Ihnen gerne ein individuelles Festpreisangebot.
Die öffentlich bestellten und vereidigten Sachverständigen der Heid Immobilienbewertung erstellen rund 2.000 Restnutzungsdauer-Gutachten pro Jahr.
Was ist ein Restnutzungsdauer-Gutachten?
Ein
Restnutzungsdauer-Gutachten ist ein Sachverständigengutachten, das die tatsächlich verbleibende Nutzungsdauer eines vermieteten oder betrieblich genutzten Gebäudes nachweist. Liegt sie unter der gesetzlich typisierten Nutzungsdauer, schreiben Eigentümer ihr Gebäude nach § 7 Absatz 4 Satz 2
EStG (Einkommensteuergesetz) über den kürzeren Zeitraum ab und erhöhen so ihre jährliche Absetzung für Abnutzung (AfA). Der neue AfA-Satz ergibt sich aus 100 % ÷ Restnutzungsdauer.
Weist das Gutachten 20 Jahre (anstatt typisierten 50 Jahren) nach, steigt die Abschreibung von 2 % auf 5 % pro Jahr. Der Sachverständige begründet die kürzere Dauer mit technischem Verschleiß, wirtschaftlicher Entwertung oder rechtlichen Nutzungsbeschränkungen. Eine bestimmte Nachweismethode schreibt das Gesetz nicht vor.
Restnutzungsdauer
Anzahl der Jahre, in denen ein Gebäude bei ordnungsgemäßer Bewirtschaftung voraussichtlich noch wirtschaftlich genutzt werden kann.
Typisierte Nutzungsdauer
Pauschale Nutzungsdauer, die das Finanzamt ohne Nachweis ansetzt: 50 Jahre (2 %) für Wohngebäude mit Fertigstellung 1925 bis 2022, 40 Jahre (2,5 %) vor 1925, 33 Jahre und 4 Monate (3 %) ab 2023 sowie für Betriebsgebäude.
Andere Bezeichnungen
Bausubstanzgutachten, Nutzungsdauergutachten, Gutachten zur Restnutzungsdauer, AfA-Gutachten
Restnutzungsdauer-Gutachten resultieren aus einer Vorgabe des Einkommensteuergesetzes. Dort heißt es in § 7 Abs. 4 S. 2 EStG: „Beträgt die tatsächliche Nutzungsdauer eines Gebäudes [weniger als x] Jahre, so können anstelle der Absetzungen nach Satz 1 die der tatsächlichen Nutzungsdauer entsprechenden Absetzungen für Abnutzung vorgenommen werden“.
Eine verkürzte Restnutzungsdauer können Steuerpflichtige dem Finanzamt gegenüber selbstständig glaubhaft machen. Das Finanzamt prüft die Argumentation des Steuerpflichtigen und begründet die Ablehnung. Reicht der Steuerpflichtige allerdings ein Restnutzungsdauer-Gutachten eines öffentlich bestellten und vereidigten oder zumindest von Instituten wie TÜV und DEKRA zertifizierten Sachverständigen ein, der die Immobilie besichtigt hat und eine angemessene Nutzungsdauer-Verkürzung nachweist, wird es für den Finanzbeamten sehr schwer, die niedriger angesetzte Restnutzungsdauer von Gebäuden abzuerkennen.
Restnutzungsdauer-Gutachten verkürzt wirtschaftliche Nutzungsdauer von Gebäuden auf dem Papier
Die Nutzungsdauer wird gemäß Einkommensteuer-Durchführungsverordnung (§ 11c Absatz 1 Satz 1 EStDV) als der Zeitraum definiert, in dem ein Gebäude voraussichtlich seiner Zweckbestimmung entspricht. Wird ein Gebäude tatsächlich kürzer genutzt als die Immobilienwertermittlungsverordnung (Anlage 1 ImmoWertV) oder Beleihungswertermittlungsverordnung (Anlage 2 BelWertV) vorsehen, kann die Abschreibung für Abnutzung (AfA) laut Einkommensteuergesetz (§ 7 Absatz 4 Satz 2 EStG) in Ausnahmefällen entsprechend der tatsächlichen Nutzungsdauer vorgenommen werden.
Immobilien, die zu einem Betriebsvermögen gehören und nicht zu Wohnzwecken dienen, müssen eine wirtschaftliche Restnutzungsdauer von weniger als 25 Jahren aufweisen, wenn der Bauantrag zwischen 1. April 1985 und 31. Dezember 2000 gestellt wurde. Bei neueren Gebäuden in Firmeneigentum gilt es, eine Restnutzungsdauer von 33,33 Jahren zu unterschreiten.
Bei Immobilien, die diese Kriterien nicht erfüllen – also hauptsächlich Wohngebäude in Privateigentum –, gelten folgende Maßstäbe:
Wurde das Haus vor 1925 fertiggestellt, muss die Restnutzungsdauer weniger als 40 Jahre betragen, um eine AfA-Verkürzung zu beantragen.
Für Häuser, die zwischen 1925 und 2022 errichtet wurden, muss die Restnutzungsdauer 50 Jahre unterschreiten.
Für Immobilien, die ab 2023 fertig gebaut wurden, lohnt sich der Versuch einer AfA-Verkürzung nur bei einer Restnutzungsdauer von unter 33,33 Jahren.
Wer den tatsächlichen Zustand und die verbleibende Lebensdauer seiner Immobilie kennt, kann mit Hilfe eines Restnutzungsdauer-Gutachtens gezielt Abschreibungen optimieren.
Dipl. Ing. André Heid M.Sc.
Kriterien zur Verkürzung der Restnutzungsdauer
Technischer Verschleiß, wirtschaftliche Entwertung sowie rechtliche Nutzungsbeschränkungen können die Restnutzungsdauer einer Immobilie verkürzen. Wenn diese Faktoren zutreffen, lässt sich durch ein Gutachten die Restnutzungsdauer verkürzen.
Nehmen wir als konkretes Beispiel die sich ständig ändernden Brandschutzvorgaben. Der Brandschutz erfordert bei öffentlich zugänglichen Gebäuden – also so ziemlich jedem Ladengeschäft – kostspielige Umbauten. Die Restnutzungsdauer eines Baumarkts verkürzt sich aufgrund von Vorgaben aus den Bereichen Energie und Brandschutz auf schätzungsweise zehn Jahre. Eigentlich sind für einen solchen Fachmarkt 30 Jahre Gesamtnutzungsdauer vorgesehen.
Besonders interessant wird es, wenn das Gebäude unterschiedlich genutzt wird, also zum Beispiel zu einem Teil als Büroimmobilie und zum anderen von Einzelhändlern. Wir gehen in unserem Ratgeber genauer auf die Berechnung der Restnutzungsdauer ein.
Ob und um wie viel die Restnutzungsdauer mit Hilfe des Gutachtens verkürzt werden kann, wird stets im Einzelfall entschieden. Die Bausubstanz ist zwar selten ein Grund für die Verringerung der Restnutzungsdauer, dennoch wird ein entsprechendes Nutzungsdauergutachten gemeinhin auch als Bausubstanzgutachten angeboten.
Whitepaper für Vermieter: Restnutzungsdauer-Gutachten richtig nutzen
Wir haben ein Whitepaper speziell für Vermieter erstellt, die ihre steuerliche Belastung optimieren möchten. Ein Restwertgutachten kann die Steuerlast bei vermieteten Immobilien deutlich senken. In diesem Whitepaper erfahren Sie, wie Sie mit einem qualifizierten Gutachten für AfA-Zwecke Ihre Steuerlast optimieren, welche Nachweismethoden das Finanzamt anerkennt und in welchen Fällen sich der Aufwand wirklich lohnt – praxisnah, kompakt und verständlich aufbereitet.
Bausubstanzgutachten sorgt für schnellere Abschreibung
Eine verkürzte Restnutzungsdauer gilt nicht nur für Gebäude, sondern ebenso für Teile davon, die als selbständige unbeweglicheWirtschaftsgüter und Gebäudeteile zu betrachten sind. Das betrifft also Einbauten in zum Beispiel Läden, Freizeitimmobilien (Paradebeispiel: Diskothek oder Escape Room – die Räume werden im Abstand von wenigen Jahren komplett neu konzipiert) und Gaststätten (vgl. Einkommensteuer-Richtlinie R 4.2 Absatz 3 Satz 3 EStR). Allerdings steht die Möglichkeit der AfA-Verkürzung hierfür nur zur Verfügung, wenn es sich nicht um Betriebsvorrichtungen oder Scheinbestandteile handelt. Sobald Einbauten wesentlich für die Statik sind, kann die Abschreibedauer ebenfalls nicht verkürzt werden.
Ein- und Umbauten von Mietern können ebenfalls eine AfA-Verkürzung nach sich ziehen, wenn sich daraus eine tatsächliche Nutzungsdauerverkürzung aufgrund einer gegebenenfalls verkürzten Mietdauer ergibt.
Bei Mietereinbauten und -umbauten wie einer Restaurantküche kann sich abweichend zu den für das Gebäude geltenden typisierten AfA-Sätzen eine kürzere tatsächliche Nutzungsdauer ergeben.
Zählen Sie beim Nutzungsdauergutachten auf Heid
Die Heid Immobilienbewertung erstellt rund 2.000 Restnutzungsdauer-Gutachten pro Jahr.
Unsere Restwertgutachten für Immobilien überzeugen Finanzämter und im Zweifelsfall auch Richter.
Mit rund 220 Sachverständigen deutschlandweit haben wir auch in Ihrer Region einen kompetenten Experten vor Ort.
Rechenbeispiele: Ersparnis durch Nutzungsdauergutachten
Wir veranschaulichen Ihnen die Steuerersparnis, die ein solches Restnutzungsdauer-Gutachten für Ihre Kapitalanlage-Immobilie bringen kann, anhand von zwei Rechenbeispielen. Dazu haben wir einerseits ein Sonderimmobilie für unsere Geschäftskunden ausgewählt und andererseits ein Mehrfamilienhaus, das sowohl im Eigentum einer Immobiliengesellschaft als auch einer oder mehrerer Privatpersonen sein kann.
Beispiel Freizeitimmobilie: Höhere Abschreibung dank Restnutzungsdauer-Gutachten
Ihre Escape-Room-GmbH kauft eine Gewerbehalle für 300.000 Euro, in der Spieler gegen die Uhr Rätsel lösen. Die Halle gehört als Betreiberimmobilie zum Betriebsvermögen und dient nicht Wohnzwecken. Der Bauantrag stammt aus dem Jahr 2004. Das Finanzamt unterstellt deshalb eine Nutzungsdauer von 33 Jahren und 4 Monaten und gewährt 3 % Absetzung für Abnutzung (AfA) pro Jahr.
Ein Restnutzungsdauer-Gutachten der Heid Immobilienbewertung weist eine verbleibende Nutzungsdauer von15 Jahren nach. Gründe dafür sind die einfache Hallenbauweise, eine Dach- und Haustechnik am Ende ihrer Lebensdauer und steigende Brandschutz- und Fluchtwegeauflagen für Freizeitnutzungen. So wirkt sich das aus:
Gebäudeanteil ermitteln: Der Bodenwert liegt bei zwei Fünfteln. Abschreiben dürfen Sie nur das Gebäude, also 180.000 Euro.
Typisierte AfA berechnen: 3 % von 180.000 Euro ergeben 5.400 Euro pro Jahr.
AfA mit Gutachten berechnen: Bei 15 Jahren Restnutzungsdauer steigt der AfA-Satz auf 100 % ÷ 15 = 6,67 %. Das ergibt 12.000 Euro pro Jahr.
Steuerersparnis ableiten: Ihre GmbH setzt jährlich 6.600 Euro mehr als Betriebsausgabe an. Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer belasten Ihren Gewinn mit rund 30 % (bei einem angenommenen Gewerbesteuer-Hebesatz von 400 %). Daraus ergibt sich eine Ersparnis von 1.980 Euro pro Jahr.
Gutachtenkosten gegenrechnen: Die Kosten für unser Restnutzungsdauer-Gutachten dürfen Sie voll als Betriebsausgabe abziehen. Für Gewerbeimmobilien erhalten Sie von uns ein individuelles Festpreisangebot ab 1.790 Euro. Sie haben die Gutachterkosten durch die stark beschleunigte Abschreibung somit im ersten oder zweiten Jahr wieder hereingeholt.
Ein Timing-Vorteil, den viele übersehen: Die Körperschaftsteuer sinkt ab 2028 jedes Jahr um einen Prozentpunkt, von 15 % auf 10 % ab 2032. Die Gesamtbelastung Ihrer GmbH fällt damit von knapp 30 % auf knapp 25 %. Jeder Euro AfA, den Sie heute geltend machen, spart also mehr Steuern als derselbe Euro in einigen Jahren. Eine kürzere Restnutzungsdauer verschiebt Ihre Abschreibung in die Jahre mit dem höheren Steuersatz. Halten Sie die Halle dagegen als Einzelunternehmer, rechnen Sie mit Ihrem persönlichen Einkommensteuersatz.
Die Einbauten sind ein zweiter Hebel. Escape Rooms bauen ihre Räume alle paar Jahre komplett um. Kulissen, Trennwände und Rätseltechnik sind deshalb oft selbständige Gebäudeteile oder Betriebsvorrichtungen mit eigener, deutlich kürzerer Nutzungsdauer. Diese Teile schreiben Sie getrennt vom Gebäude ab.
Beachten Sie auch die Kehrseite: Eine höhere AfA senkt den Buchwert der Halle. Verkaufen Sie die Immobilie später, versteuern Sie die Differenz zum Verkaufspreis als Gewinn.
Kostenpunkt
bisher
neu
Anschaffungskosten
300.000 €
300.000 €
minus Bodenwert
120.000 €
120.000 €
Gebäudewert
180.000 €
180.000 €
Restnutzungsdauer
30
10
AfA (%)
3,33%
10%
AfA/Jahr
5.994 €
18.000 €
Einkommensteuersatz
42%
42%
weniger Einkommen
12.006 €
Steuerersparnis/Jahr
5.043 €
Position
ohne Gutachten
mit Gutachten
Kaufpreis
300.000 €
300.000 €
davon Bodenwert (40 %)
120.000 €
120.000 €
Gebäudeanteil = AfA-Basis (60 %)
180.000 €
180.000 €
Nutzungsdauer
33,33 Jahre (typisiert)
15 Jahre (Gutachten)
AfA-Satz
3,00 %
6,67 %
AfA pro Jahr
5.400 €
12.000 €
zusätzliche Betriebsausgabe pro Jahr
–
6.600 €
Steuerersparnis pro Jahr (rund 30 %)
–
1.980 €
Tabelle mit Beispielrechnung, wie viel Steuerersparnis ein Restnutzungsdauer-Gutachten für einen Escape Room im Betriebsvermögen bringen kann. Bauantrag nach 31.12.2000, Gewerbesteuer-Hebesatz 400 %, ohne Kaufnebenkosten.
Trennen Sie bei Freizeit- und Betreiberimmobilien immer Gebäude und Einbauten. Wer alles in einen Topf wirft, verschenkt bei der Abschreibung Jahre.
Katharina Heid M.Sc.
Beispiel Mehrfamilienhaus: 30 Jahre schneller abschreiben
Sie haben ein Mehrfamilienhaus mit 6 Wohnungen, Baujahr 1972, für 300.000 Euro gekauft und vermieten es. Dach, Fenster, Heizung und Leitungen sind weitgehend im Originalzustand. Das Finanzamt unterstellt für Ihr Gebäude trotzdem eine Nutzungsdauer von 50 Jahren und gewährt 2 % Abschreibung für Abnutzung (AfA) pro Jahr. Ein Restnutzungsdauer-Gutachten der Heid Immobilienbewertung weist nach, dass das Haus nur noch 20 Jahre wirtschaftlich nutzbar ist. So rechnet sich das für Sie:
Gebäudeanteil ermitteln: Grund und Boden nutzen sich nicht ab. Abschreiben dürfen Sie nur den Gebäudeanteil. In diesem Beispiel entfallen 60 % auf das Gebäude, das sind 180.000 Euro AfA-Basis.
Typisierte AfA berechnen: 2 % von 180.000 Euro ergeben 3.600 Euro pro Jahr.
AfA mit Gutachten berechnen: Bei 20 Jahren Restnutzungsdauer steigt der AfA-Satz auf 100 % ÷ 20 = 5 %. Das ergibt 9.000 Euro pro Jahr.
Steuerersparnis ableiten: Sie setzen jedes Jahr 5.400 Euro mehr als Werbungskosten an. Bei einem Grenzsteuersatz von 42 % sparen Sie 2.268 Euro Einkommensteuer pro Jahr.
Gutachtenkosten gegenrechnen: Das Restnutzungsdauer-Gutachten kostet ab 1.790 Euro, für ein Mehrfamilienhaus normalerweise über 2.000 Euro. Auch diese Kosten setzen Sie als Werbungskosten ab. Die Kosten für das Gutachten amortisieren sich bereits im ersten Jahr.
Position
ohne Gutachten
mit Gutachten
Kaufpreis
300.000 €
300.000 €
davon Grund und Boden (40 %)
120.000 €
120.000 €
Gebäudeanteil = AfA-Basis (60 %)
180.000 €
180.000 €
Nutzungsdauer
50 Jahre (typisiert)
20 Jahre (Gutachten)
AfA-Satz
2 %
5 %
AfA pro Jahr
3.600 €
9.000 €
zusätzliche Werbungskosten pro Jahr
–
5.400 €
Steuerersparnis pro Jahr (42 %)
–
2.268 €
Steuerersparnis über 20 Jahre
–
45.360 €
Beispielrechnung für ein vermietetes Mehrfamilienhaus im Privatvermögen, ohne Solidaritätszuschlag, Kirchensteuer und Kaufnebenkosten.
Wie stark sich ein Gutachten lohnt, hängt vom Ergebnis ab. Die folgende Tabelle zeigt dasselbe Mehrfamilienhaus mit unterschiedlichen Restnutzungsdauern:
Restnutzungsdauer laut Gutachten
AfA-Satz
AfA pro Jahr
Steuerersparnis pro Jahr (42 %)
50 Jahre (ohne Gutachten)
2,00 %
3.600 €
–
40 Jahre
2,50 %
4.500 €
378 €
30 Jahre
3,33 %
6.000 €
1.008 €
20 Jahre
5,00 %
9.000 €
2.268 €
Wichtig für Ihre Planung: Die Gesamtabschreibung bleibt bei 180.000 Euro. Sie erhalten sie aber in 20 statt in 50 Jahren. Damit gewinnen Sie Liquidität, die Sie zum Beispiel in die Tilgung oder in Modernisierungen stecken können. Sinkt Ihr Steuersatz später, etwa im Ruhestand, wird aus dem Zeitvorteil ein echter Steuervorteil. Verkaufen Sie das Haus dagegen innerhalb von zehn Jahren, mindert die höhere AfA Ihre Anschaffungskosten und erhöht den steuerpflichtigen Veräußerungsgewinn.
So läuft Ihr Restnutzungsdauer-Gutachten ab
Vom ersten Anruf bis zum fertigen Gutachten vergehen bei Heid übllicherweis 2 bis 3 Wochen. Sobald alle Unterlagen vorliegen, erhalten Sie Ihr Restnutzungsdauer-Gutachten meist innerhalb von 10 Werktagen. Diese sieben Schritte erwarten Sie:
Kostenlose Erstberatung: Sie schildern uns Ihre Immobilie telefonisch unter 0800 – 909 02 82 oder über das Kontaktformular. Unser Kundenberater schätzt ein, ob eine Verkürztung der Restnutzungsdauer realistisch ist und ob sich das Gutachten für Sie rechnet. Lohnt es sich nicht, sagen wir Ihnen das offen.
Festpreisangebot und Auftrag: Sie erhalten ein verbindliches Angebot zum Festpreis, für Standard-Wohnimmobilien ab 1.790 Euro. Nachkalkulationen gibt es nicht.
Unterlagen zusammenstellen: Sie senden uns die wichtigsten Dokumente digital zu. Fehlt ein Dokument, beschaffen wir dieses mit einer Vollmacht gerne für Sie. Die wichtigsten Dokumente sind die Baubeschreibung und eine Auflistung über wesentliche Schäden, Instandhaltungs- und Modernisierungsmaßnahmen der vergangenen 20 Jahre. Außerdem sollten Sie Ihrem Gutachter Kopien der folgenden Dokumente übergeben:
Besichtigung vor Ort: Ein Sachverständiger aus Ihrer Region nimmt das Gebäude persönlich in Augenschein. Er prüft alle wesentlichen Bauteile von Dach über Fassade und Fenster bis zur Haustechnik und dokumentiert Verschleiß und Mängel mit Fotos.
Analyse und Gutachten: Der Sachverständige leitet die Restnutzungsdauer über zwei Berechnungsvarianten her und bricht den Verschleiß bis auf einzelne Bauteile herunter. Ein zweiter Gutachter prüft das Ergebnis nach dem Vier-Augen-Prinzip.
Übergabe mit Anschreiben ans Finanzamt: Sie erhalten Ihr Gutachten mit 20 bis 30 Seiten sowie ein kostenloses Anschreiben für das Finanzamt. Beides reichen Sie selbst oder über Ihren Steuerberater mit der Steuererklärung ein.
Kostenlose Nachbetreuung: Hat das Finanzamt Rückfragen, beantworten wir sie fachlich und ohne Aufpreis. Diese Nachbetreuung gilt auch Jahre nach der Übergabe.
Der häufigste Grund für Verzögerungen ist eine lückenhafte Modernisierungsliste. Notieren Sie vor dem Erstgespräch, was in den letzten 20 Jahren am Haus gemacht wurde – auch Kleinigkeiten wie ein Heizungstausch.
Restnutzungsdauer-Gutachten: Muster als Download
Um Ihnen die Vorgehensweise verständlicher zu machen, stellen wir Ihnen hier ein Restnutzungsdauer-Gutachten-Muster zur Verfügung. Es dient Ihnen als Orientierungshilfe und zeigt, welche Punkte behandelt werden. Dieses Beispiel-Gutachten enthält alle wesentlichen Faktoren wie die Bestandsaufnahme des Gebäudes, die Bewertung der Bausubstanz sowie die Argumentation für eine verkürzte Restnutzungsdauer. Mit dem Muster erhalten Sie eine realistische Vorstellung davon, wie ein Gutachten aufgebaut ist, um die Restnutzungsdauer einer Immobilie gegenüber dem Finanzamt realistisch darzustellen.
Wann ein Restnutzungsdauer-Gutachten gegenüber einem Verkehrswertgutachten im Vorteil ist
Ein Verkehrswertgutachten kostet ab 2.990 Euro und ist ein umfassender Wertnachweis für die Immobilie. Sobald der Wert der Immobilie für buchhalterische, steuerliche oder juristische Belange relevant wird, ist ein Verkehrswertgutachten die richtige Wahl. Die Restnutzungsdauer wird in diesem Rahmen mittels Punktrastermethode ermittelt. Diese reicht nicht als Nachweis für eine Verkürzung der Restnutzungsdauer aus.
Ein Restnutzungsdauer-Gutachten kostet weniger und bietet sich an, wenn es rein um die Verkürzung der Nutzungsdauer zu steuerlichen Zwecken geht – und die Immobilie stark abgenutzt ist. Für eine modernisierte Immobilie ist ein Nutzungsdauergutachten zur AfA-Erhöhung nicht sinnvoll, da sich die Restnutzungsdauer verlängert.
Bei einer bereits modernisierten Immobilie kommt es allerdings auf das richtige Vorgehen an: Mit einem Gutachten zum passenden Zeitpunkt und dem korrekt gesetzten Qualitätsstichtag lässt sich die kurze Restnutzungsdauer auch nach der Sanierung sichern – wir erklären beide Strategien im Beitrag zur Restnutzungsdauer nach Sanierung.
Nutzungsdauergutachten
Vergleich
Verkehrswertgutachten
ab 1.790€
Kosten
ab 2.990€
20 – 30
Seiten
60 – 120
schnellere Abschreibung
Zweck
vielseitige Wertermittlung
vermietet
Gebäude
alle
abgenutzt, unmodernisiert
Zustand
alle
Restnutzungsdauer-Gutachten und vielseitiges Verkehrswertgutachten im Vergleich.
Durch das Schreiben des Bundesfinanzministeriums vom 1. Dezember 2025 sind die Anforderungen an den Nachweis der verbleibenden Nutzungsdauer zwar nicht mehr so hoch wie zuvor. Dennoch ist ein Restnutzungsdauer-Gutachten empfehlenswert, da dieses Dokument, ausgestellt von einem DIN 17024 zertifizierten Gutachter, einen akribischen und geeigneten Nachweis darstellt.
Ihr Vorteil bei Heid: Unabhängig davon, welches Gutachten Sie bei den Sachverständigen der Heid Immobilienbewertung in Auftrag geben – Sie profitieren von einer kostenfreien Nachbetreuung.
Die Gutachter der Heid Immobilienbewertung erstellen rund 6.000 Gutachten pro Jahr. Unsere Kunden haben bislang sehr gute Erfahrungen mit unseren Gutachten zur Restnutzungsdauer gemacht.
Meine Erwartung wurde eindeutig übertroffen. Gutachter war sehr freundlich und kompetent.
Bernhardt Niehoff
vor 6 Tagen
Sehr guter Sachverständiger. Das Gutachten wurde schnell erstellt und wir wurden sehr gut beraten.
Kurt Uhrig
vor 6 Monaten
Freundliche und zuvorkommende Immobiliengutachter, welche kompetent und professionell arbeiten und zwar in des Kunden Interesse.
Jessica Schmid
vor 2 Wochen
Diese Urteile legitimieren Gutachten zur Restnutzungsdauer
Folgende Urteile legitimieren Restnutzungsdauer-Gutachten von öffentlich bestellten und vereidigten Sachverständigen.
Bundesfinanzhof
Mit Urteil vom 28. Juli 2021 (IX R 25/19) hat der Bundesfinanzhof Nutzungsdauergutachten als Nachweis für eine schnellere Abschreibung anerkannt. Im Urteil vom 23. Januar 2024 (IX R 14/23) stellte er klar: Steuerpflichtige dürfen sich jeder sachverständigen Methode bedienen, die im Einzelfall geeignet erscheint.
Darüber hinaus der der Bundesfinanzhof entschieden (Urteil vom 7. Oktober 2025, Az. IX R 26/24), dass auch bei einem Denkmal der Kaufpreis in Boden- und Gebäudewert aufgeteilt werden muss, um eine AfA-Grundlage zu schaffen. Sprich: Auch ein Denkmal kann sich abnutzen, aber natürlich kann der Bodenwertanteil nicht auf Null heruntergesetzt werden. Der Bodenwertanteil von 59 % blieb bestehen. Das Ertragswertverfahren stellt auch bei einem Denkmal eine gültige Methode zur Wertermittlung dar.
FG Köln
Das Finanzgericht Köln hat im Urteil vom 23.03.2022 (Az. 6 K 923/20) bestätigt: Eine modellhaft ermittelte Restnutzungsdauer (technischer Verschleiß, wirtschaftliche Restnutzungsdauer, rechtliche Nutzungsbeschränkungen u.a.) genügt als Grundlage des AfA-Satzes. Ein Bausubstanzgutachten mit Fokus auf eben der Bausubstanz ist demzufolge nicht notwendig.
FG Münster
Die wirtschaftliche Restnutzungsdauer von Gewerbeimmobilien kann als Grundlage des AfA-Satzes gelten, wenn sie in einem entsprechenden Wertgutachten plausibel dargelegt wurde. Das hat das Finanzgericht Münster am 27. Januar 2022 bekannt gegeben (Az. 1 K 1741/18 E) und in seinen Urteilen 1 K 3840/19 und 1 K 3841/19 F noch einmal bestätigt.
Eine Zertifizierung des Gutachters nach DIN EN ISO/IEC 17024 ist nicht zwingend erforderlich. Dies hat das FG Münster (Urteil vom 02.04.2025, Az. 14 K 654/23 E) dem Vermieter eines Mehrfamilienhauses bescheinigt. Dieser konnte mit einem Restnutzungsdauer-Gutachten, das den Vorgaben der ImmoWertV entsprach, die Restnutzungsdauer von 50 auf 23 Jahre verkürzen.
FG München
Eine kürzere wirtschaftliche Nutzungsdauer kommt nur in Betracht, wenn Immobilie vor Ablauf der technischen Nutzungsmöglichkeit objektiv wirtschaftlich verbraucht ist, mithin eine wirtschaftlich sinnvolle (anderweitige) Nutzung oder Verwertung entfallen ist. Dabei kommt es nicht auf die (finanziellen) Möglichkeiten des Steuerpflichtigen an, sondern auf die des Gebäudes. Eine lediglich modelltheoretische Betrachtung nach der ImmoWertV reicht nicht aus, um zu beurteilen, ob eine Modernisierung die Nutzungsdauer verlängern würde. Das Parteigutachten stammte von einem öffentlich bestellten und vereidigten Sachverständigen. Es scheiterte trotzdem, weil darin das endgültige Entfallen jedweder wirtschaftlich sinnvollen Nutzung nicht gewürdigt worden ist, so zum Beispiel die Möglichkeit der Vermietung von Fremdenzimmern oder Ferienwohnungen oder die Nutzung als Jugendherberge.
Die Bausubstanz ist eines von vielen Kriterien für die wirtschaftliche Restnutzungsdauer.
Häufige Fragen zum Restnutzungsdauer-Gutachten
In diesem Abschnitt beantworten wir oft gestellte Fragen zum Nutzungsdauergutachten.
Wie viele Nutzungsdauergutachten erstellt Heid?
Die Sachverständigen der Heid Immobilienbewertung erstellen pro Jahr zirka 2.000 Restnutzungsdauer-Gutachten (Stand: Oktober 2026).
Welchen Umfang hat ein Restnutzungsdauer-Gutachten?
Ein Nutzungsdauergutachten umfasst zirka 20 bis 30 Seiten, abhängig vom Gebäude. Neubauten benötigen generell weniger Seiten als ein Altbau.
Technische vs. wirtschaftliche Gesamt- und Restnutzungsdauer – was sind die Unterschiede?
Die technische Nutzungsdauer von Immobilien unterscheidet sich häufig davon, wie lange sie wirtschaftlich genutzt werden können. Der Gesetzgeber hat in der Immobilienwertermittlungsverordnung und in der Beleihungswertermittlungsverordnung modellhaft die Gesamtnutzungsdauer unterschiedlicher Gebäudetypen festgelegt. Davon leitet sich die Restnutzungsdauer ab, kann jedoch durch Modernisierung verlängert und durch zum Beispiel erhöhten Verschleiß verkürzt werden. Wir erklären Ihnen alles zur Nutzungsdauer von Immobilien im verlinkten Beitrag.
Klimaanlagen in einem Industrieobjekt können die technische Nutzungsdauer beeinflussen.
Worin unterscheidet sich die rechtliche Nutzungsdauer von der wirtschaftlichen?
Die rechtliche Nutzungsdauer unterscheidet sich von der wirtschaftlichen Nutzungsdauer vor allem durch die gesetzlichen und vertraglichen Rahmen, die deren Laufzeit festlegen. Die wirtschaftliche Nutzungsdauer bezeichnet dagegen den Zeitraum, in dem ein Vermögenswert voraussichtlich wirtschaftlich sinnvoll genutzt werden kann.
Festgelegt durch Gesetze, Verträge oder behördliche Genehmigungen (z. B. Konzessionen, Lizenzen, Miet- oder Leasingverträge), bestimmt die rechtliche Nutzungsdauer, wie lange eine Immobilie genutzt werden darf. Beispiel: Ein Mietvertrag bindet an seine Laufzeit, die sich auf die Nutzungsdauer von eingebauten Einrichtungen auswirkt.
Wie stark verkürzt ein Restnutzungsdauer-Gutachten den AfA-Zeitraum?
Wie stark die Restnutzungsdauer auf dem Papier – also in der Steuererklärung – verkürzt werden kann, hängt vom konkreten Objekt ab. Der Sachverständige betrachtet dazu den technischen Verschleiß, die wirtschaftliche Nutzung und rechtliche Einschränkungen. Bei nicht modernisierten Wohnimmobilien, hochkomplexen Spezialimmobilien mit rapider Abnutzung sowie stark beanspruchten Gewerbeimmobilien ermöglicht ein Restnutzungsdauer-Gutachten oft eine erheblich schnellere Abschreibung.
Wann lohnt sich ein Restnutzungsdauer-Gutachten?
Sie benötigen ein Nutzungsdauergutachten, wenn Sie den Abschreibungszeitraum für Ihre Immobilie verkürzen möchten. Ein Restnutzungsdauer-Gutachten kann sich lohnen, wenn die wirtschaftliche Restnutzungsdauer erheblich kürzer ist als die in der ImmoWertV vorgesehene Nutzungsdauer der Immobilie.
Der Vorteil der verkürzten Restnutzung betrifft nicht nur das Gebäude, sondern auch Einbauten. Gehört Ihnen eine Immobilie, die zur Erfüllung Ihres Zwecks in relativ kurzen Intervallen grundlegend umgebaut werden muss, lohnt sich das Nutzungsdauergutachten definitiv.
Wie viel kostet ein Restnutzungsdauer-Gutachten?
Ein Nutzungsdauergutachten kostet bei der Heid Immobilienbewertung ab 1.790 Euro für Standard-Wohnimmobilien. Je nach Art der Immobilie und dem Umfang der Bewertung berechnen wir mehr. Sie erhalten nach unserem kostenlosen Erstgespräch ein Angebot zum Festpreis, sodass Sie Ihre Ausgaben für das Restnutzungsdauer-Gutachten sicher kalkulieren können. Die durch unser Gutachten vielfach schnellere Abschreibung macht dies mehr als wett.
Warum zahle ich für ein Restnutzungsdauer-Gutachten bei Heid mehr als bei Online-Anbietern?
Viele Online-Anbieter werben mit Einstiegspreisen um 950 Euro. Die Ortsbesichtigung kostet dort aber meist 500 bis 535 Euro extra. Viele Finanzämter lehnen Gutachten ohne Besichtigung inzwischen ab. Bei der Heid Immobilienbewertung ist die Vor-Ort-Begehung durch einen öffentlich bestellten und vereidigten Sachverständigen immer im Festpreis enthalten. Fragt das Finanzamt nach, beantworten wir Fragen zum Gutachten und der ermittelten Restnutzungsdauer im Rahmen unserer kostenlosen Nachbetreuung, ohne Stundensatz. Bei einer Mehrabschreibung von mehreren Tausend Euro pro Jahr entscheidet die Anerkennung durch das Finanzamt über Ihren Steuervorteil, nicht der Preisunterschied von einigen Hundert Euro
Warum sollte ich kein günstigeres Nutzungsdauergutachten beauftragen?
Beamte in den Finanzbehörden sind prinzipiell keine Fans von Eigentümern, die den Wert Ihrer Immobilie künstlich herunterrechnen. Restnutzungsdauer-Gutachten kosten im Median derzeit 300 Euro weniger als bei der Heid Immobilienbewertung. Allerdings garantiert Ihnen kaum ein Anbieter, dass seine ermittelte Nutzungsdauer vom Finanzamt anerkannt wird. Einige Online-Anbieter verzichten zudem auf eine Besichtigung vor Ort und riskieren damit, dass das stümperhaft zusammengeschusterte Gutachten keine Substanz hat und abgewiesen wird. Bei Heid ist die Objektbesichtigung obligatorisch, selbstverständlich ohne zusätzliche Anfahrtskosten im Inland. Darüber hinaus vermeiden wir methodische Fehler, indem ein zweiter zertifizierter Sachverständige das Restnutzungsdauer-Gutachten prüft. Sollten Sie trotz unseres Gutachtens samt Anschreiben für das Finanzamt überraschenderweise in eine Diskussion mit dem Fiskus bezüglich der von uns ermittelten Restnutzungsdauer geraten, stehen wir Ihnen bis zur Anerkennung kostenlos zur Verfügung.
Kann ich die Nutzungsdauer nachträglich ändern?
Ein Gutachter kann die restliche Nutzungsdauer einer Immobilie nachträglich ändern. Damit Sie als Eigentümer die Abschreibung deutlich erhöhen und somit die Abschreibedauer stark verkürzen können, erstellt der öffentlich bestellte und vereidigte Sachverständige ein Nutzungsdauergutachten. Das geht auch nach der Modernisierung einer Immobilie, sogar rückgerechnet auf deren unmodernisierten Zustand. Wichtig für die Anerkennung beim Finanzamt ist jedoch, dass der Sachverständige die Immobilie persönlich in Augenschein nimmt. Zusammengefasst: Ein Restnutzungsdauer-Gutachten darf rückwirkend erstellt werden.
Kann ich ein Restnutzungsdauer-Gutachten mit einer Energieberatung kombinieren?
Die Kombination kann helfen einzuschätzen, ob sich energetische Investitionen lohnen, wenn die Restnutzungsdauer des Gebäudes noch ausreichend lang ist, oder ob ein baldiger Ersatzbau mit besserer Energieeffizienz wirtschaftlich sinnvoller ist.
Welche Restnutzungsdauer-Gutachten erkennt das Finanzamt an?
Ein Restnutzungsdauer-Gutachten weist die tatsächliche Restnutzungsdauer des Gebäudes anhand von zwei Berechnungsvarianten nach. Es geht damit weit über die Punktrastermethode hinaus. Zwar darf sich der Steuerpflichtige jeder geeigneten Darlegungsmethode bedienen. Dennoch empfehlen wir ein Gutachten, dessen Ersteller nach DIN EN ISO/IEC 17024 zertifiziert oder öffentlich bestellt und vereidigt ist und eine Fortbildung als Bausachverständiger absolviert hat. Die Besichtigung der Immobilie ist unbedingt empfehlenswert. Bei den Sachverständigen der Heid Immobilienbewertung sind Sie aufgrund der Rechtssicherheit und unserer kostenlosen Nachbetreuung somit in den richtigen Händen.
Steuerzahlungen mit Gutachten zur Restnutzungsdauer senken
Die Sachverständigen der Heid Immobilienbewertung erstellen Restnutzungsdauer-Gutachten für sämtliche Gebäudearten, von Mehrfamilienhäusern und klassischen Gewerbeimmobilien bis hin zu Spezialimmobilien. Dabei legen wir mittels zwei Varianten dar, warum die Restnutzungsdauer verkürzt werden kann – und in welcher Höhe. Der Detailgrad geht dabei weit über die Punktrastermethode hinaus. Der Verschleiß wird bis auf die einzelnen Bauteile heruntergebrochen.
Profitieren Sie bei einem Restnutzungsdauer-Gutachten der Heid Immobilienbewertung im Vergleich zu Online-Gutachten und Nutzungsdauergutachten einiger anderer Sachverständigenbüros vom Vier-Augen-Prinzip, einer Objektbegehung und der kostenlosen Nachbetreuung bei Rückfragen.
Nach einem kostenlosen Erstgespräch vereinbaren wir gemeinsam einen Fixpreis, zu dem Sie Ihre Immobilie von uns schätzen lassen können. Sie erhalten ein seriöses Wertgutachten, das auf Wunsch auch vor Gericht und auf Behörden gültig ist.
Wir nehmen kurzfristige Aufträge in unseren zahlreichen Sachverständigenbüros in ganz Deutschland an. Wir freuen uns auf Ihre Anfrage!