
Jeder Elternteil kann jedem Kind alle zehn Jahre bis zu 400.000 Euro steuerfrei übertragen. Gehört das Haus beiden Elternteilen je zur Hälfte, geht so eine Immobilie im Wert von 800.000 Euro ohne Schenkungsteuer an ein Kind über. Für Notar und Grundbuch zahlen Sie bei einem Immobilienwert von 400.000 Euro rund 2.355 Euro zuzüglich Nebenkosten. Wir zeigen Ihnen, wie Sie Ihr Haus per Übergabevertrag überschreiben, welche Kosten anfallen und wie Sie mit einer fundierten Wertermittlung Steuern sparen und Streit unter Geschwistern vermeiden.
Das Wichtigste in Kürze
- Ein Notar muss den Übergabevertrag beurkunden. Wirksam wird die Übertragung erst mit der Eintragung im Grundbuch.
- Freibeträge: Ehepartner 500.000 €, Kinder 400.000 €, Enkel 200.000 €, alle zehn Jahre erneut nutzbar (Stand: Oktober 2026).
- Notar- und Grundbuchkosten richten sich nach dem Immobilienwert: bei 400.000 € rund 2.355 € netto plus Nebenkosten.
- Wohnrecht oder Nießbrauch mindern den steuerpflichtigen Wert. Ein Gutachten weist dem Finanzamt einen niedrigeren Wert nach (§ 198 BewG).
Haus überschreiben – warum, wann, wie?
Hauseigentümer müssen sich früher oder später damit auseinandersetzen, was nach ihrem Ableben mit ihrer Immobilie passieren soll. Sind Nachkommen da, ist die Frage nach dem „Wer?“ meist schnell geklärt. Das „Wie?“ bedarf allerdings weiterer Überlegungen, denn es gibt verschiedene Möglichkeiten, Wohneigentum anderen zu überlassen.
Die Hausüberschreibung oder Wohnungsüberschreibung ist eine davon: Sie bezeichnet die vorzeitige Übertragung einer Immobilie auf eine andere Person, meist innerhalb der Familie. Dabei geht das Eigentum offiziell und rechtsgültig auf den neuen Eigentümer über, ohne dass es zu einem Verkauf kommt. Dies geschieht in der Regel durch eine Schenkung oder einen Übertragungsvertrag, der notariell beurkundet und im Grundbuch eingetragen wird.
Hinweis: Eine Schenkung ist immer eine Übertragung / Überschreibung. Eine Überschreibung muss aber nicht zwingend eine Schenkung sein, sondern kann an Bedingungen oder an eine Zahlung geknüpft sein.
Ein wesentliches Merkmal der Hausüberschreibung ist der Unterschied zur klassischen Erbschaft:
- Schenkung zu Lebzeiten: Das Haus wird freiwillig und häufig aus steuerlichen oder familiären Gründen zu Lebzeiten übertragen. Dabei profitieren die Begünstigten von Schenkungsteuerfreibeträgen, die alle zehn Jahre neu ausgeschöpft werden können. Zudem können Erbstreitigkeiten vermieden und klare Regelungen für das spätere Eigentum geschaffen werden.
- Erbschaft: Das Haus geht durch gesetzliche Erbfolge oder Testament auf die Erben über. Für die Erbschaftssteuer auf Immobilien gelten weitgehend dieselben Steuersätze und Freibeträge wie für die Schenkungsteuer. Der Vorteil der Schenkung: Sie können die Freibeträge alle zehn Jahre erneut nutzen, bei einer Erbschaft greifen sie nur einmal. Eine wichtige Ausnahme ist das Familienheim: Erben Kinder das selbst genutzte Elternhaus und wohnen sie danach zehn Jahre selbst darin, bleibt es bis 200 Quadratmeter Wohnfläche steuerfrei, unabhängig vom Wert (§ 13 Abs. 1 Nr. 4c ErbStG). Zu Lebzeiten steuerfrei übertragen können Sie das Familienheim nur an Ihren Ehepartner (§ 13 Abs. 1 Nr. 4a ErbStG).
Ein Haus zu überschreiben kann Steuern sparen und Streit vermeiden. Ohne klare Regelungen drohen jedoch finanzielle und rechtliche Fallstricke.
Dipl. Ing. André Heid M.Sc.
Sinnvolle Gründe für eine Hausüberschreibung
Hausbesitzer entscheiden sich aus verschiedenen Gründen dafür, ihr Haus zu überschreiben. Ein genauerer Blick auf die Anlässe, bei denen dies sinnvoll ist, hilft weiter.
Steuerliche Vorteile
Einer der häufigsten Gründe für die Hausüberschreibung ist die Optimierung der Steuerlast. Für Schenkungen gelten bestimmte steuerliche Freibeträge, die alle zehn Jahre erneut genutzt werden können. Wer frühzeitig Vermögen auf Angehörige überträgt, kann so vermeiden, dass nach dem Erbfall hohe Erbschaftssteuern anfallen. Die Grunderwerbsteuer entfällt bei einer Schenkung.
Absicherung der Erben oder Angehörigen
Wenn Sie Ihr Haus frühzeitig übertragen, können Sie gezielt Familienmitglieder absichern. Gerade bei Patchwork-Familien kann eine Hausübertragung helfen, die Nachfolge klar zu regeln und Konflikte zu vermeiden.
Gleichzeitig können Sicherheiten wie ein Wohnungsrecht oder ein Nießbrauchrecht in den Vertrag aufgenommen werden, sodass Sie weiterhin im Haus wohnen können oder Mieteinnahmen erhalten.
Vermeidung von Erbstreitigkeiten
Innerhalb von Familien kann es zu Erbstreitigkeiten kommen, wenn mehrere Erben Anspruch auf ein Haus haben. Durch eine Hausüberschreibung zu Lebzeiten bestimmen Sie aktiv, wer die Immobilie zu welchen Bedingungen erhält. So vermeiden Sie Unklarheiten und langwierige Streitigkeiten unter den Erben.
Lesetipp: Wie sieht es bei der Hausüberschreibung mit den Pflichtteilsansprüchen aus? In unserem Beitrag „Haus erben und Geschwister auszahlen“ gehen wir genauer darauf ein.
Absicherung im Krankheitsfall
Im Pflegefall steigen die Kosten für die Unterbringung im Pflegeheim schnell. Reichen Rente und Vermögen nicht aus, springt das Sozialamt ein und prüft dann, ob Sie in den Jahren zuvor Vermögen verschenkt haben. Auch ein Haus, das Sie an Ihre Kinder verschenkt haben, ist davor nicht automatisch geschützt. Entscheidend ist die 10-Jahres-Frist nach dem Bürgerlichen Gesetzbuch (BGB):
- Wird der Schenker innerhalb von zehn Jahren nach der Übertragung bedürftig, kann er die Schenkung zurückfordern (§ 529 BGB). Diesen Anspruch macht in der Praxis meist das Sozialamt geltend, in Höhe der ungedeckten Pflegekosten.
- Nach Ablauf der zehn Jahre ist eine Rückforderung ausgeschlossen.
Das Sozialamt fordert dabei in der Regel nicht das Haus selbst zurück, sondern Geld in Höhe der ungedeckten Pflegekosten. Ihr Kind kann die Rückgabe abwenden, indem es diesen Betrag zahlt (§ 528 Abs. 1 Satz 2 BGB). Wie die Frist genau läuft, erklären wir im Ratgeber zur 10-Jahres-Frist bei der Schenkung.
Sie können das Risiko begrenzen: Vereinbaren Sie im Übergabevertrag Gegenleistungen wie ein Wohnrecht, eine Pflegeverpflichtung oder die Übernahme von Schulden. Diese mindern den unentgeltlichen Teil der Übertragung und damit die Summe, die das Sozialamt zurückfordern kann.
Auch bei einer Scheidung kann es sinnvoll sein, das Haus zu überschreiben, vor allem wenn Sie und Ihr Ehepartner gemeinsam im Grundbuch stehen. Übertragen Sie Ihren Anteil im Rahmen der Vermögensauseinandersetzung nach der Scheidung an Ihren Ex-Partner, fällt auf die überschriebene Hälfte keine Grunderwerbsteuer an (§ 3 Nr. 5 Grunderwerbsteuergesetz, GrEStG). Halten Sie alle Regelungen zur Immobilie schriftlich fest, um finanziellen Streit zu vermeiden.
Auflagen und rechtliche Aspekte für eine Hausüberschreibung
Wie bereits erwähnt, können Sie als Eigentümer gewisse Bedingungen stellen, wenn Sie Ihr Haus überschreiben. Diese Auflagen werden im Übertragungsvertrag festgehalten und notariell beurkundet.
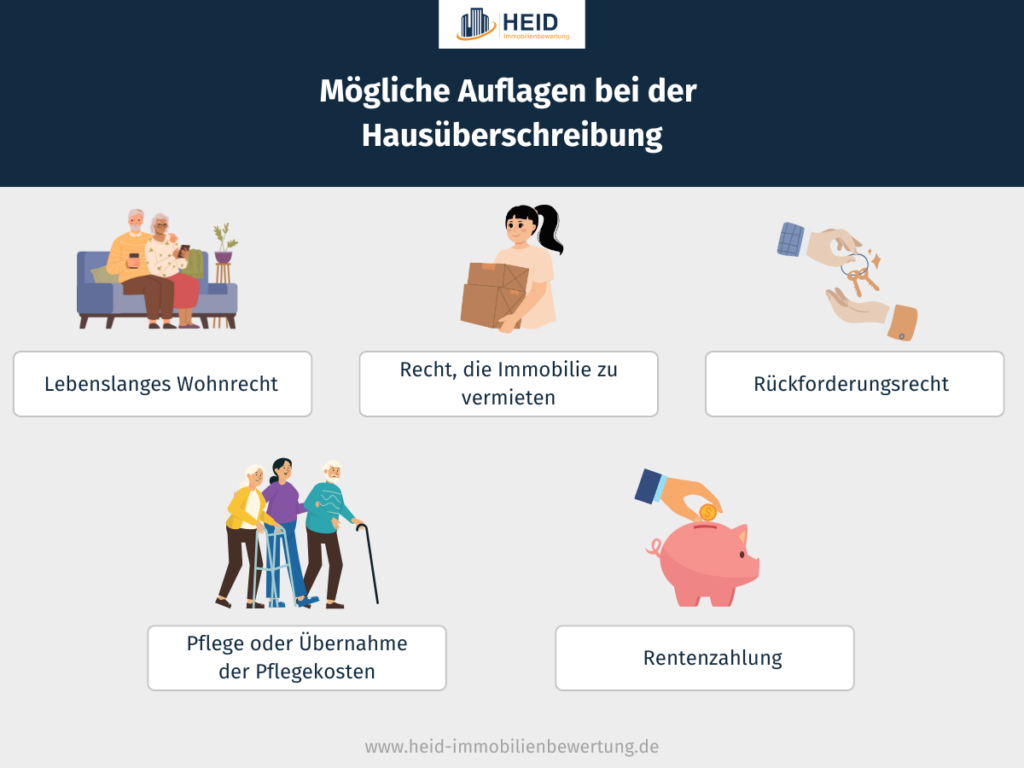
Häufig erfolgt eine Hausüberschreibung unter verschiedenen Auflagen:
- Wohnrecht: Sie können bis an Ihr Lebensende in der Immobilie wohnen.
- Nießbrauchrecht: Sie behalten das Recht, Ihr Haus zu vermieten und daraus Einnahmen zu erzielen.
- Rückforderungsrecht: Sie können vertraglich festlegen, in welchen Fällen Sie das Haus zurückfordern dürfen, zum Beispiel wenn der neue Eigentümer vor Ihnen verstirbt, sich scheiden lässt oder in Zahlungsnot gerät. Lassen Sie dieses Recht durch eine Rückauflassungsvormerkung im Grundbuch absichern. Nur dann schützt es Sie auch vor einer Zwangsversteigerung oder dem Zugriff von Gläubigern.
- Pflegeverpflichtung: Sie können vertraglich festhalten, dass der Übernehmer Sie im Alter pflegt, in der Regel betrifft dies Ihre Kinder. Regeln Sie dabei genau, was gilt, wenn Sie in ein Pflegeheim umziehen müssen. Üblich ist, dass die Pflegepflicht dann endet.
- Rentenzahlung: Für Sie als Eigentümer kann es sinnvoll sein, mit dem Begünstigten eine Rentenzahlung zu vereinbaren. Diese kann entweder als Zeitrente bis zu einem bestimmten Zeitpunkt oder als Leibrente bis zum Lebensende gestaltet werden. Die Höhe dieser Immobilienrente richtet sich nach Alter des ehemaligen Eigentümers sowie nach dem Wert des Hauses. Wohnrecht, Pflege und Rentenzahlung sichern Sie häufig gebündelt als sogenanntes Leibgeding im Grundbuch ab.
Wichtig: Planen Sie, Ihr Haus mit einer Pflegeverpflichtung als Gegenleistung zu überschreiben, dann prüfen Sie die steuerlichen Folgen genau. Solange der Pflegefall nicht eingetreten ist, behandelt das Finanzamt die Übertragung als volle Schenkung. Pflegt Ihr Kind Sie später tatsächlich, ändert das Finanzamt den Steuerbescheid nur auf Antrag. Diesen Antrag muss Ihr Kind bis zum Ende des Jahres stellen, das auf den Beginn der Pflege folgt (§ 5 Abs. 2 und § 6 Abs. 2 BewG). Übertragen Sie Ihr Haus an Ihre Kinder oder Enkel, fällt keine Grunderwerbsteuer an, auch nicht bei Gegenleistungen (§ 3 Nr. 6 GrEStG). Bei Übertragungen an Personen, die nicht in gerader Linie mit Ihnen verwandt sind, zum Beispiel an Nichten oder Neffen, kann auf den entgeltlichen Teil Grunderwerbsteuer anfallen. Lassen Sie die steuerlichen Folgen im Einzelfall prüfen.
Haus an nur ein Kind überschreiben: Was gilt für die Geschwister?
Sie dürfen Ihr Haus auch an nur eines Ihrer Kinder überschreiben. Die Zustimmung der Geschwister brauchen Sie dafür nicht. Nach Ihrem Tod können die Geschwister aber einen Pflichtteilsergänzungsanspruch geltend machen (§ 2325 BGB). Drei Punkte entscheiden über dessen Höhe:
- Abschmelzung: Für jedes volle Jahr zwischen Übertragung und Erbfall zählt die Schenkung 10 % weniger. Nach zehn Jahren entfällt der Anspruch.
- Nießbrauch stoppt die Frist: Behalten Sie sich einen Nießbrauch vor, beginnt die 10-Jahres-Frist laut Bundesgerichtshof nicht zu laufen, weil Sie das Haus wirtschaftlich noch nicht aus der Hand gegeben haben. Bei einem Wohnrecht hängt das vom Umfang ab.
- Wert: Maßgeblich ist der niedrigere Wert aus Übertragungs- und Todeszeitpunkt. Den Wert zum Übertragungszeitpunkt passen Gerichte dabei an die Inflation an.
Den Anspruch haben auch Geschwister, die Sie im Testament bedacht haben, wenn ihr Erbteil den Pflichtteil einschließlich Ergänzung nicht erreicht (§ 2326 BGB). Möchten Sie späteren Streit vermeiden, vereinbaren Sie Ausgleichszahlungen oder einen notariellen Pflichtteilsverzicht (§ 2346 BGB). Wie Sie die Geschwister fair ausgleichen, erklären wir im Ratgeber Haus an Kinder überschreiben.
So überschreiben Sie Ihr Haus: Der Übergabevertrag
Um Ihr Haus zu überschreiben, schließen Sie mit dem neuen Eigentümer einen Übergabevertrag, auch Übertragungsvertrag genannt. Der Begriff steht vor allem für Fälle, in denen Eltern ihr Haus zu Lebzeiten an die Kinder übertragen und sich Gegenleistungen wie Wohnrecht, Nießbrauch oder Pflege vorbehalten. Erfolgt die Übertragung ganz ohne Gegenleistung, schließen Sie einen Schenkungsvertrag.
Der Übergabevertrag muss notariell beurkundet werden (§ 311b BGB). Im Notartermin erklären beide Seiten zudem die Auflassung, also die Einigung über den Eigentumswechsel (§ 925 BGB). Anschließend beantragt der Notar die Umschreibung im Grundbuch. Erst mit der Eintragung ist die Übertragung wirksam.
Der datierte und unterzeichnete Übertragungsvertrag sollte folgende Punkte regeln:
- Daten der beiden Vertragsparteien
- Grundbuchstand
- Grund für die Übertragung
- Eventuelle Auflagen und Bedingungen an den neuen Eigentümer
- Nutzungsrechte am Haus
- Erbrechtliche Regelungen
- Erklärung zur Kostenübernahme
Der Notar meldet die Schenkung anschließend an das zuständige Finanzamt. Dieses prüft, ob und in welcher Höhe Schenkungsteuer anfällt. Einige Lösungsvorschläge, wie Sie Ihre Immobilie steueroptimiert überschreiben, finden Sie in unserem Ratgeber und auf den Punkt gebracht im Whitepaper.
Tipp: Wer frühzeitig mit dem Notar Kontakt aufnimmt und alle Dokumente griffbereit hat, kann Verzögerungen vermeiden und den Prozess deutlich beschleunigen.
Diese Kosten tragen Sie beim Haus überschreiben
Viele Immobilieneigentümer ziehen die Eigentumsübertragung ihres Hauses zu Lebzeiten der Vererbung vor, um Kosten zu sparen. Jedoch fallen auch bei dieser Variante Gebühren und unter Umständen Steuern an. In der Regel trägt der Begünstigte die Kosten, sofern der Übertragungsvertrag nichts anderes regelt. Gegenüber Notar und Grundbuchamt haften allerdings beide Vertragsparteien.
Zunächst sind da die Notarkosten. Die Gebühren für die gesetzlich vorgeschriebene notarielle Beurkundung sind im Gerichts- und Notarkostengesetz (GNotKG) festgelegt und nach Wert der Immobilie gestaffelt.
Darüber hinaus wird eine Gebühr für die Eintragung ins Grundbuch erhoben. Auch diese Gebühr richtet sich nach dem GNotKG. Die gestaffelten Kosten für Notar & Grundbucheintrag finden Sie beispielhaft in der folgenden Tabelle:
| Immobilienwert | Beurkundung | Grundbucheintrag |
| 500.000 € | 1.870 € | 935 € |
| 400.000 € | 1.570 € | 785 € |
| 300.000 € | 1.270 € | 635 € |
| 200.000 € | 870 € | 435 € |
| 100.000 € | 546 € | 273 € |
Hinweis in eigener Sache: Um hier einen realistischen Immobilienwert ansetzen zu können, beauftragen Sie am besten einen sachverständigen Gutachter mit einem Verkehrswertgutachten. Die Sachverständigen der Heid Immobilienbewertung erstellen für Sie ein Gutachten zu einem vorvereinbarten Fixpreis.
Haus überschreiben, Steuern vermeiden
Die Hausüberschreibung gilt in den meisten Fällen als Schenkung und unterliegt damit der Schenkungsteuer. Allerdings profitieren nahe Angehörige von hohen steuerlichen Freibeträgen, die alle zehn Jahre erneut genutzt werden können. Die folgende Tabelle veranschaulicht die geltenden Steuerfreibeträge.
| Begünstigte | Steuerliche Freibeträge |
| Ehegatte, eingetragener Lebenspartner | 500.000 € |
| Kinder, Stiefkinder, Kinder verstorbener Kinder | 400.000 € |
| Enkel | 200.000 € |
| Urenkel, Eltern (im Todesfall) | 100.000 € |
| Geschwister, Stief- und Schwiegereltern, Schwiegerkinder, Nichten und Neffen, Onkel und Tanten, geschiedener Ehepartner | 20.000 € |
| unverheirateter Lebenspartner | 20.000 € |
Prinzipiell können Sie Ihr Haus an eine beliebige Person übertragen. Die häufigste Variante ist die Hausübertragung an die eigenen Kinder, da Sie dabei von einem hohen steuerlichen Freibetrag profitieren. Wie Sie die Freibeträge geschickt kombinieren, zeigen wir im Ratgeber Schenkungsteuer umgehen.
Wird der Freibetrag jedoch überschritten, fällt Schenkungsteuer an, deren Höhe vom Verwandtschaftsgrad und dem Wert der Immobilie abhängt. Die Steuersätze liegen zwischen 7 % und 50 %. Ein aktuelles Immobiliengutachten kann helfen, den Verkehrswert realistisch zu ermitteln und den steuerpflichtigen Betrag korrekt zu berechnen.

Vor- und Nachteile der Hausüberschreibung
Die Eigentumsübertragung Ihres Hauses kann in vielen Fällen eine sinnvolle Entscheidung sein – sei es zur Absicherung der Familie, zur Vermeidung von Erbstreitigkeiten oder zur Steueroptimierung. Sie ist jedoch nicht in jeder Situation die beste Lösung. Wenn Sie eine Immobilie übertragen möchten, sollten Sie die Vor- und Nachteile sorgfältig abwägen.
Vorteile:
- Planungssicherheit für alle Beteiligten
- Steuerersparnis durch Freibeträge
- Rechtzeitige Vermögensweitergabe
- Absicherung durch Wohnrecht oder Nießbrauch
Nachteile:
- Verlust der Kontrolle über die Immobilie
- Steuerliche Verpflichtungen bei falscher Bewertung
- Pflichtteilsansprüche bleiben bestehen
- Rückforderung im Pflegefall nicht immer ausgeschlossen
Die Überschreibung Ihres Hauses bietet viele Vorteile, gleichzeitig erfordert sie rechtliche Weitsicht und eine fundierte Beratung. Wenn Sie Ihre Immobilie überschreiben möchten, sollten Sie alle Optionen genau prüfen und individuelle Sicherungsmaßnahmen im Vertrag festhalten.
Häufige Fragen zum Thema Haus überschreiben
Hier finden Sie häufig gestellte Fragen und die wichtigsten Antworten zum Thema Haus überschreiben.
Muss der Verkehrswert ermittelt werden, wenn ich mein Haus überschreibe?
Gesetzlich vorgeschrieben ist das nicht, das Finanzamt ermittelt den Wert auch selbst. Wer nicht zu viel Steuern zahlen und späteren Streit mit Geschwistern vermeiden möchte, sollte den Verkehrswert aber von einem öffentlich bestellten oder nach DIN EN ISO/IEC 17024 zertifizierten Sachverständigen ermitteln lassen.
Kann ich ein überschriebenes Haus zurückfordern?
Unter bestimmten Umständen können Sie Ihre Immobilie zurückfordern, nachdem Sie sie überschrieben haben. Ein entsprechendes Rückforderungsrecht müssen Sie unbedingt im Übertragungsvertrag beim Notar beurkunden lassen. Andere Szenarien für eine Rückübertragung als die vertraglich festgelegten umfassen die Verarmung des Schenkers oder grober Undank auf Seiten des Beschenkten.
Wie spare ich Steuern, wenn ich mein Haus in Etappen überschreibe?
Sie können ein Haus teilweise an Ihren Partner oder Ihre Nachkommen überschreiben. Das ist unter Umständen von Vorteil, um die geltenden Freibeträge bei der Schenkungsteuer nicht zu überschreiten. Beispiel: Ihre Immobilie ist 600.000 Euro wert. Sie möchten diese steuerfrei an Ihre Tochter überschreiben. Also überschreiben Sie ihr unentgeltlich zwei Drittel der Immobilie (mit einem Wert von 400.000 Euro – dem maximalen Steuerfreibetrag für eigene Kinder). Nach zehn Jahren können Sie den Steuerfreibetrag erneut ausschöpfen und den Rest Ihrer – mittlerweile womöglich im Wert gestiegenen Immobilie – überschreiben.
Haus überschrieben bekommen – was muss in die Steuererklärung?
Das hängt davon ab, ob Sie das Haus selbst bewohnen oder vermieten. Für die Schenkung selbst reichen Sie zunächst keine Steuererklärung ein, sondern nur eine Anzeige. Bewohnen Sie das Haus selbst, tragen Sie in Ihre Einkommensteuererklärung dazu nichts ein. Vermieten Sie es, geben Sie Mieteinnahmen und Werbungskosten in der Anlage V an. Haben sich Ihre Eltern einen Nießbrauch vorbehalten, versteuern weiterhin die Eltern die Mieten und nicht Sie.
Haben sich Ihre Eltern einen Nießbrauch vorbehalten, versteuern weiterhin die Eltern die Mieten und machen auch die Abschreibung geltend. Vermieten Sie das Haus selbst, setzen Sie die Abschreibung für Abnutzung (AfA) des Schenkers fort. Sie übernehmen dessen Bemessungsgrundlage und AfA-Satz (§ 11d Einkommensteuer-Durchführungsverordnung). Ist das Gebäude bereits vollständig abgeschrieben, bleibt für Sie keine AfA mehr übrig. Läuft die AfA noch, kann ein Restnutzungsdauergutachten eine kürzere tatsächliche Nutzungsdauer nachweisen und so Ihre jährliche Abschreibung erhöhen.
Für die Schenkungsteuer gilt: Da ein Notar die Übertragung beurkundet, müssen Sie die Schenkung nicht selbst beim Finanzamt anzeigen. Das übernimmt der Notar (§ 30 Abs. 3 Satz 2 und § 34 Erbschaftsteuer- und Schenkungsteuergesetz, ErbStG). Eine Schenkungsteuererklärung geben Sie erst ab, wenn das Finanzamt Sie dazu auffordert (§ 31 ErbStG). Setzt das Finanzamt den Wert Ihrer Immobilie zu hoch an, können Sie mit einem Verkehrswertgutachten einen niedrigeren Wert nachweisen und Schenkungsteuer sparen.
Wertermittlung beim Haus überschreiben
Der Wert der Immobilie spielt beim Überschreiben an vier Stellen eine Rolle:
- Schenkungsteuer: Das Finanzamt bewertet nach typisierten Verfahren, meist ohne Besichtigung. Mit einem Gutachten weisen Sie einen niedrigeren gemeinen Wert nach (§ 198 BewG).
- Wohnrecht und Nießbrauch: Der Kapitalwert des Rechts wird vom Immobilienwert abgezogen. Er hängt vor allem von der erzielbaren Jahresmiete ab, die Sie mit einem Mietwertgutachten nachweisen.
- Geschwister: Ausgleichszahlungen, Pflichtteilsverzicht und spätere Pflichtteilsergänzung richten sich nach dem Wert der Immobilie. Für die Pflichtteilsergänzung zählt der niedrigere Wert aus Übertragungs- und Todeszeitpunkt.
- Notar- und Grundbuchkosten: Sie bemessen sich nach dem Wert der Immobilie.
Ein Gutachten zum Stichtag der Übergabe schafft für alle vier Punkte eine nachvollziehbare Grundlage – auch Jahre später, wenn Geschwister Ansprüche geltend machen.
Bei der steuerlichen Wertermittlung setzt das Finanzamt Standardwerte an. Individuelle Faktoren wie ein Sanierungsstau, Baumängel oder ein schwieriger Zuschnitt fließen nicht ein. Fordert das Finanzamt Sie zur Abgabe einer Schenkungsteuererklärung auf, legen Sie das Verkehrswertgutachten gleich bei. Liegt bereits ein Feststellungsbescheid über den Grundbesitzwert vor, reichen Sie das Gutachten mit Ihrem Einspruch ein. Achten Sie dabei auf die Einspruchsfrist von einem Monat.
Kontaktieren Sie uns so früh wie möglich im Entscheidungsprozess für eine kostenlose Ersteinschätzung! Nutzen Sie dafür unser Kontaktformular oder melden Sie sich telefonisch.