
Ein sechsstelliger Betrag im Grundsteuerwertbescheid erschreckt viele Eigentümer. Zahlen müssen Sie diese Summe aber nicht: Sie ist nur die Grundlage, mit der Ihre Gemeinde die Grundsteuer berechnet. Aus einem Grundsteuerwert von 100.000 Euro werden je nach Gemeinde nur einige Hundert Euro Grundsteuer im Jahr aufgerufen. Trotzdem lohnt sich ein genauer Blick, denn der festgestellte Wert gilt bis zur nächsten Hauptfeststellung am 1. Januar 2029. Hier erfahren Sie, was in Ihrem Grundsteuerwertbescheid steht, wie das Finanzamt auf den Grundsteuerwert kommt und warum er regelmäßig weit vom Verkehrswert abweicht.
Das Wichtigste in Kürze
- Der Grundsteuerwertbescheid ist ein Grundlagenbescheid des Finanzamts. Er stellt einen Wert fest, fordert aber kein Geld.
- Er ist im Bundesmodell der erste von drei Bescheiden. Es folgen der Grundsteuermessbescheid (Finanzamt) und der Grundsteuerbescheid (Gemeinde).
- Das Finanzamt stellt für jede wirtschaftliche Einheit einen eigenen Grundsteuerwert fest, also für jedes Grundstück sowie für jeden land- und forstwirtschaftlichen Betrieb.
- Maßgeblich sind derzeit die Verhältnisse am 1. Januar 2022. Die nächste Hauptfeststellung erfolgt zum 1. Januar 2029.
- Im Bundesmodell entsteht der Wert im Sach-oder im Ertragswertverfahren. Bewusst unberücksichtigt bleiben Baumängel, Bauschäden, Erhaltungszustand und Belastungen.
- Der Grundsteuerwertbescheid ersetzt den Einheitswertbescheid. Die alten Bescheide wurden zum 31. Dezember 2024 kraft Gesetzes aufgehoben.
- Gegen den Bescheid können Sie innerhalb eines Monats nach Zugang Einspruch einlegen. Ist die Frist abgelaufen, bleibt der Antrag auf fehlerbeseitigende Fortschreibung.
Was ist der Grundsteuerwertbescheid?
Der Grundsteuerwertbescheid ist das Schreiben, mit dem Ihr Finanzamt den Wert Ihres Grundbesitzes zum Stichtag 1. Januar 2022 feststellt. Grundlage ist die Grundsteuererklärung, die Sie abgegeben haben. Geregelt ist das in § 219 Bewertungsgesetz (BewG).
Vereinfacht ausgedrückt: Das Finanzamt sagt Ihnen, mit welchem Wert Ihre Immobilie seit 2025 in die Grundsteuer eingeht. Der Betrag im Bescheid erschreckt viele Eigentümer, weil er häufig sechsstellig ausfällt. Diese Summe überweisen Sie jedoch nicht. Der Grundsteuerwert ist ausschließlich die Bemessungsgrundlage. Was Sie tatsächlich zahlen müssen, ergibt sich erst zwei Bescheide später aus Steuermesszahl und kommunalem Hebesatz.
Grundsteuerwertbescheid ersetzt Einheitswertbescheid
Das Bundesverfassungsgericht hat die Einheitsbewertung im April 2018 für unvereinbar mit dem Gleichheitssatz erklärt, weil die Finanzämter weiterhin an Wertverhältnissen von 1964 beziehungsweise 1935 festhielten. Seit dem 1. Januar 2025 tritt der Grundsteuerwert an diese Stelle. Die alten Bescheide sind nach § 266 Absatz 4 BewG zum 31. Dezember 2024 mit Wirkung für die Zukunft aufgehoben. Was vom Einheitswert übrig bleibt, lesen Sie im Ratgeber zum Einheitswertbescheid.
Grundsteuerwertbescheid, Messbescheid und Grundsteuerbescheid im Vergleich
„Grundsteuerbescheid“ ist der Sammelbegriff, den viele kennen und benutzen. Tatsächlich stehen dahinter drei verschiedene Bescheide von zwei Behörden:
| Bescheid | Wer erlässt ihn | Was er festlegt | Zahlungsaufforderung? |
| Grundsteuerwertbescheid | Finanzamt | Grundsteuerwert, Grundstücksart, Zurechnung | nein |
| Grundsteuermessbescheid | Finanzamt | Grundsteuermessbetrag = Grundsteuerwert × Steuermesszahl | nein |
| Grundsteuerbescheid | Gemeinde | Grundsteuer = Messbetrag × Hebesatz | ja |
Wichtig: Als Grundlagenbescheid bindet der Grundsteuerwertbescheid alle Folgebescheide. Für Sie heißt das: Fehler in den Bewertungsdaten korrigieren Sie ausschließlich im Grundsteuerwertbescheid, da die weiteren Bescheide darauf aufbauen. Ist die Wohnfläche zu hoch angesetzt, das Baujahr falsch erfasst oder die Grundstücksart unzutreffend bestimmt, hilft ein Vorgehen gegen den Grundsteuerbescheid der Gemeinde nicht weiter. Die Gemeinde muss die Bemessungsgrundlage ungeprüft übernehmen. Sie darf ausschließlich über ihren Hebesatz entscheiden.
Grundsteuerwertbescheid: Unterschiede in den Bundesländern
Sie haben den Begriff „Grundsteuerwertbescheid” noch nie gehört? Dann wohnen Sie womöglich in einem der Bundesländer, die ihn gar nicht verwenden. Den Bescheid gibt es nur dort, wo der Grundsteuerwert nach dem Bundesmodell ermittelt wird – das sind 11 der 16 Bundesländer. Die übrigen 5 Bundesländer haben die Öffnungsklausel der Grundsteuerreform genutzt, um die Bewertung selbst zu regeln.
Vier von ihnen rechnen ohne Wertansatz, allein über Grundstücks- und Gebäudeflächen. Und wo kein Grundsteuerwert ermittelt wird, gibt es auch keinen Wertbescheid: In Bayern, Hamburg und Niedersachsen erhalten Sie deshalb einen Bescheid über die Grundsteueräquivalenzbeträge, in Hessen direkt den Grundsteuermessbescheid.
Baden-Württemberg ist der Sonderfall. Dort gibt es zwar einen Grundsteuerwertbescheid. Der Wert ergibt sich aber allein aus Grundstücksfläche mal Bodenrichtwert. Das Gebäude bleibt außer Betracht.
Lesetipp: Wie die einzelnen Ländermodelle im Detail rechnen, lesen Sie in unserem Ratgeber zur Grundsteuer.
Wichtig: Die verschiedenen Ländermodelle gelten ausschließlich für Grundstücke, also für die Grundsteuer B. Betriebe der Land- und Forstwirtschaft bewerten alle 16 Bundesländer einheitlich nach dem Bundesmodell, abgesehen von punktuellen Abweichungen.
Was steht im Grundsteuerwertbescheid?
Im Grundsteuerwertbescheid trifft das Finanzamt vier Feststellungen:
- Der Grundsteuerwert: Er steht auf Seite 1 und ist immer auf volle 100 Euro abgerundet (§ 230 BewG). Eine Zahl mit Nachkommastellen ist deshalb nie der Grundsteuerwert, sondern eine Zwischengröße.
- Die Vermögensart: Grundvermögen oder land- und forstwirtschaftliches Vermögen. Davon hängt ab, ob Ihre Gemeinde später Grundsteuer A oder Grundsteuer B erhebt.
- Die Grundstücksart: Also Einfamilienhaus, Zweifamilienhaus, Mietwohngrundstück, Wohnungseigentum, Geschäftsgrundstück und so weiter. Sie entscheidet darüber, ob das Finanzamt im Ertrags- oder im Sachwertverfahren rechnet.
- Die Zurechnung: Wem der Grundbesitz steuerlich gehört. Gehört er mehreren Personen, stellt das Finanzamt zusätzlich die Höhe der Anteile fest.
Daneben finden Sie im Bescheid das Grundsteuerwert–Aktenzeichen oben links, den Hauptfeststellungszeitpunkt 1. Januar 2022 sowie die Erläuterungen zur Berechnung.
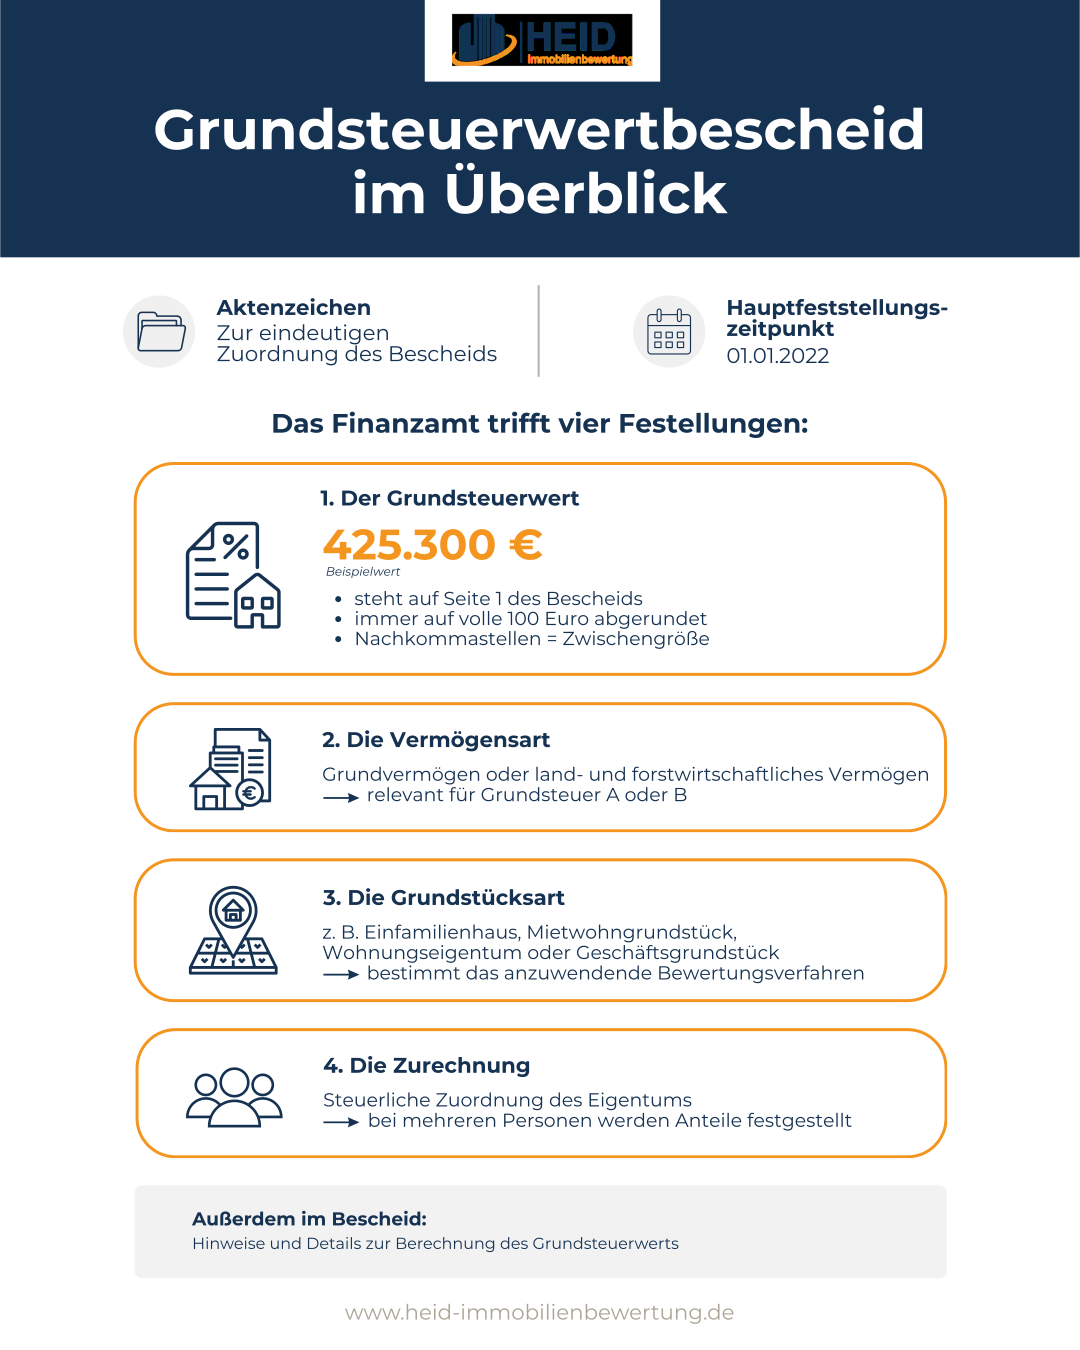
Die vier Festellungen im Grundsteuerwertbescheid auf einen Blick.
Der Grundsteuerwertbescheid ist kein Papier für den Ordner. Er wirkt bis zur nächsten Hauptfeststellung 2029 und bindet jeden Folgebescheid. Wer ihn ungeprüft ablegt, entscheidet sich damit für 7 Jahre.
Dipl. Ing. André Heid M.Sc.
Wann kommt der Grundsteuerwertbescheid?
Den Grundsteuerwertbescheid erhalten Sie einmalig per Post, in der Regel einige Monate nach Abgabe Ihrer Grundsteuererklärung. Ein neuer Bescheid erreicht Sie nur bei einem konkreten Anlass:
- zur Hauptfeststellung, die alle 7 Jahre stattfindet — der nächste Stichtag ist der 1. Januar 2029 (§ 221 BewG)
- bei einer Fortschreibung, etwa nach Anbau, Nutzungsänderung oder Eigentümerwechsel
- bei einer Nachfeststellung, wenn eine wirtschaftliche Einheit neu entsteht, zum Beispiel durch Teilung eines Grundstücks oder einen Neubau

Wie fordere ich den Grundsteuerwertbescheid an?
Finden Sie den Bescheid nicht mehr, können Sie eine Zweitschrift formlos beim Lagefinanzamt anfordern, also beim Finanzamt am Ort des Grundstücks, nicht an Ihrem Wohnsitz. Wenden Sie sich schriftlich, telefonisch oder per ELSTER-Nachricht an das Amt und nennen Sie dabei das Grundsteuerwert-Aktenzeichen, die Adresse des Grundstücks und Ihren Namen als Eigentümer. Die Zweitschrift ist gebührenfrei.
Wie ich Einspruch gegen den Grundsteuerwertbescheid ein?
Wer mit dem festgestellten Betrag im Grundsteuerwertbescheid nicht einverstanden ist, kann beim Finanzamt, das den Bescheid erlassen hat, Einspruch einlegen. Das ist kostenlos. Ein formloses Schreiben genügt zunächst, die Begründung dürfen Sie nachreichen.
Frist und Risiken beim Einspruch
Drei Punkte sollten Sie kennen, bevor Sie Einspruch gegen den Grundsteuerwertbescheid einlegen:
- Die Frist beträgt einen Monat ab Bekanntgabe des Bescheids (§ 355 AO). Als bekanntgegeben gilt ein Bescheid bereits am dritten Tag nach Aufgabe zur Post (§ 122 Absatz 2 Nummer 1 AO). Rechnen Sie also vom Datum auf dem Bescheid an, nicht ab dem Tag, an dem Sie den Brief geöffnet haben.
- Ein Einspruch hat keine aufschiebende Wirkung, die Grundsteuer muss zunächst in voller Höhe entrichtet werden.
- Das Finanzamt prüft den Bescheid vollständig neu, wobei es den Wert auch erhöhen darf (§ 367 Absatz 2 AO). Darauf muss es Sie allerdings vorab hinweisen, sodass Sie den Einspruch bei einer solchen Verböserung noch zurücknehmen können.
Wann sich der Einspruch lohnt
Bleibt die Frage, womit Sie den Einspruch begründen. Zwei Ansätze haben in der Praxis die besten Aussichten:
- Falsche Daten im Bescheid: Wohnfläche, Baujahr, Grundstücksfläche, Grundstücksart oder die Zuordnung zur Bodenrichtwertzone. Das ist der häufigste und aussichtsreichste Weg.
- Ein deutlich niedrigerer tatsächlicher Wert: Übersteigt der Grundsteuerwert den gemeinen Wert (Verkehrswert) um mindestens 40 Prozent, ist der niedrigere Wert anzusetzen (§ 220 Absatz 2 BewG).
So weisen Sie einen niedrigeren Wert nach
Sie haben das Gefühl, Ihr Grundsteuerwert ist zu hoch angesetzt? Dann prüfen wir das gemeinsam mit Ihnen. Im kostenlosen Erstgespräch schätzen unsere Sachverständigen ein, ob die 40-Prozent-Schwelle in Ihrem Fall erreichbar ist.
Ist das plausibel, kommt es auf das Gutachten an. Und dabei sollten Sie nicht sparen: Das Finanzamt ist an Ihr Gutachten nicht gebunden. Weist es Mängel auf oder fehlt die methodische Beschreibung (beim Kurzgutachten), lehnt das Amt es ab, ohne selbst ein Gegengutachten erstellen zu müssen. Anerkannt werden nur vollumfängliche Gutachten über die gesamte wirtschaftliche Einheit, erstellt von entsprechend qualifizierten Sachverständigen.
Genau dafür sind wir da. Unsere nach DIN EN ISO/IEC 17024 zertifizierten Sachverständigen erfüllen die Qualifikationsanforderungen der Finanzverwaltung und erstellen Ihr Grundsteuer-Gutachten in dem Umfang, den der Nachweis verlangt.
Grundsteuerwert berechnen: So geht das Finanzamt vor
Der Grundsteuerwert entsteht durch ein festes Rechenschema mit Tabellenwerten aus den Anlagen zum Bewertungsgesetz. Entscheidend ist der Stichtag 1. Januar 2022. Alle Werte, die in die Rechnung eingehen, stammen aus diesem Zeitpunkt und bleiben bis zur nächsten Hauptfeststellung 2029 unverändert.
Welches Bewertungsverfahren für den Grundsteuerwert gilt, entscheidet die Grundstücksart (§ 250 BewG): Einfamilienhäuser, Zweifamilienhäuser, Mietwohngrundstücke und Wohnungseigentum laufen über das Ertragswertverfahren, Geschäftsgrundstücke, gemischt genutzte Grundstücke, Teileigentum und sonstige bebaute Grundstücke über das Sachwertverfahren. Für andere Bewertungszwecke als die Ermittlung der Grundsteuer gelten teilweise andere Verfahren für bestimmte Gebäudearten.
Wichtig: Die folgenden Rechenwege gelten in den 11 Bundesländern, die dem Bundesmodell folgen – also Berlin, Brandenburg, Bremen, Mecklenburg-Vorpommern, Nordrhein-Westfalen, Rheinland-Pfalz, Saarland, Sachsen, Sachsen-Anhalt, Schleswig-Holstein und Thüringen. Einige dieser 11 Länder haben eigene Steuermesszahlen festgelegt. Das wirkt sich allerdings erst auf der zweiten Stufe aus und ändert nichts an der Berechnung des Grundsteuerwertes.
Grundsteuerwert-Berechnung im Ertragswertverfahren
Das Finanzamt fragt hier nicht, was Ihr Gebäude wert ist, sondern welchen Ertrag die Immobilie abwerfen könnte. Diese 7 Schritte führen zum Ergebnis:
| Rechenschritt | Grundlage der Berechnung |
| Jährlicher Rohertrag | statistische Nettokaltmiete je m², angepasst nach Mietniveaustufe der Gemeinde |
| – nicht umlagefähiger Bewirtschaftungskosten | Pauschalsatz je nach Restnutzungsdauer, keine tatsächlichen Kosten |
| = jährlicher Reinertrag | Rohertrag abzüglich Bewirtschaftungskosten |
| × Vervielfältiger | Tabellenwert aus Restnutzungsdauer und Liegenschaftszinssatz |
| = Barwert des Reinertrags | Reinertrag mal Vervielfältiger |
| + abgezinster Bodenwert | Grundstücksfläche × Bodenrichtwert, abgezinst auf die Restnutzungsdauer |
| = Grundsteuerwert | Summe beider Werte, abgerundet auf volle 100 Euro |
Grundsteuerwert-Berechnung im Sachwertverfahren
Statt über Erträge läuft die Berechnung des Grundsteuerwerts hier über zwei getrennt ermittelte Größen: den Wert des Gebäudes und den Wert des Bodens.
10 Schritte führen zum Grundsteuerwert:
| Rechenschritt | Grundlage der Berechnung |
| Normalherstellungskosten je m² | Tabellenwert nach Gebäudeart, Baujahr und Ausstattung |
| × Baupreisindex | Anpassung der Kosten auf den Stichtag 1. Januar 2022 |
| × Bruttogrundfläche | Außenmaße aller Geschosse, nicht die Wohnfläche |
| = Gebäudenormalherstellungswert | Fiktive Neubaukosten zum Stichtag |
| − Alterswertminderung | Verhältnis von Restnutzungsdauer zur Gesamtnutzungsdauer, höchstens 70 Prozent |
| = Gebäudesachwert | Fiktive Neubaukosten abzüglich Alterung |
| + Bodenwert | Grundstücksfläche × Bodenrichtwert, ohne Abzinsung |
| = vorläufiger Sachwert | Summe aus Gebäude und Boden |
| × Wertzahl | Korrektur der Kostenrechnung auf das Marktniveau, abhängig von vorläufigem Sachwert und Bodenrichtwert |
| = Grundsteuerwert | abgerundet auf volle 100 Euro |
Rechenbeispiel aus einem echten Verfahren
Die folgenden Zahlen stammen aus einem Fall, den der Bundesfinanzhof am 12. November 2025 entschieden hat (Aktenzeichen II R 3/25). Bewertet wurde eine Eigentumswohnung in Berlin mit 58 Quadratmetern Wohnfläche, Baujahr vor 1949, in einer Gemeinde der Mietniveaustufe 4. Angewandt wurde das Ertragswertverfahren:
- Schritt 1: der Reinertrag. Anlage 39 sieht für Mietwohngrundstücke mit Baujahr bis 1948 und einer Wohnfläche unter 60 Quadratmetern eine Nettokaltmiete von 8,47 Euro je Quadratmeter vor. Die Mietniveaustufe 4 bringt einen Zuschlag von 0,85 Euro, zusammen also 9,32 Euro. Das ergibt einen Jahresrohertrag von 9,32 Euro × 58 Quadratmeter × 12 Monate = 6.486,72 Euro. Davon zieht das Finanzamt 29 Prozent Bewirtschaftungskosten nach Anlage 40 ab. Bleiben 4.605,57 Euro Reinertrag im Jahr.
- Schritt 2: den Reinertrag kapitalisieren. Das Gebäude war vor 1949 bezugsfertig, rechnerisch lag die Restnutzungsdauer damit unter 7 Jahren. Das Gesetz fingiert in solchen Fällen mindestens 30 Prozent der Gesamtnutzungsdauer (§ 253 Absatz 2 Satz 5 BewG); bei 80 Jahren also 24 Jahre. Für 24 Jahre Restnutzungsdauer und einen Liegenschaftszinssatz von 3,0 Prozent weist Anlage 37 einen Vervielfältiger von 16,94 aus. 4.605,57 Euro × 16,94 = 78.018,36 Euro kapitalisierter Reinertrag.
- Schritt 3: den Bodenwert abzinsen. Auf die Wohnung entfielen 31 Quadratmeter Grundstücksfläche, der Bodenrichtwert lag bei 1.300 Euro je Quadratmeter. Das sind 40.300 Euro Bodenwert, multipliziert mit dem Abzinsungsfaktor 0,4919 aus Anlage 41 ergeben sich 19.823,57 Euro abgezinster Bodenwert.
- Ergebnis: 78.018,36 Euro + 19.823,57 Euro = 97.841,93 Euro, abgerundet auf volle 100 Euro nach § 230 BewG ergibt einen Grundsteuerwert von 97.800 Euro.
Und was zahlt der Eigentümer nun? Bei einer Steuermesszahl von 0,31 Promille und dem Berliner Hebesatz von 470 Prozent werden aus dem Grundsteuerwert von 97.800 Euro rund 142 Euro Grundsteuer im Jahr. Zwischen dem sechsstelligen Betrag im Grundsteuerwertbescheid und der tatsächlichen Belastung liegen also Welten.
Die Mindestwertregel als Untergrenze
Unabhängig davon, welches Verfahren gilt, gibt es eine zweite Größe, die den Grundsteuerwert bestimmen kann: den Mindestwert nach § 251 BewG. Darin ist festgehalten, dass der Grundsteuerwert eines bebauten Grundstücks nicht unter 75 Prozent des reinen Bodenwerts liegen darf.
Der Gedanke dahinter ist einfach: Ein bebautes Grundstück kann nie weniger wert sein als der nackte Boden, auf dem es steht. Denn im Zweifel könnte man das Gebäude abreißen und den Grund allein verkaufen.
Deshalb rechnet das Finanzamt am Ende gegen: Was wäre Ihr Grundstück wert, wenn es unbebaut wäre? Von diesem Bodenwert zieht es pauschal 25 Prozent ab, das sind die gedachten Abrisskosten. Die übrigen 75 Prozent werden mit dem Ergebnis der Bewertung verglichen. Angesetzt wird der höhere der beiden Werte.
Was das für Sie bedeutet: Bei einem großen Grundstück in guter Lage schlägt der Boden das Gebäude. Dann entscheidet allein der Bodenrichtwert über Ihren Grundsteuerwert. Zustand, Alter und Ausstattung des Gebäudes sind rechnerisch bedeutungslos. Wer in dieser Lage der Immobilie etwas erreichen will, muss beim Bodenwert ansetzen.
Grundsteuerwert und Verkehrswert: Wo liegt der Unterschied?
Grundsteuerwert und Verkehrswert sind zwei verschiedene Größen, die nach unterschiedlichen Regeln entstehen. Den Grundsteuerwert ermittelt das Finanzamt in einem typisierten Massenverfahren, ohne Ihre Immobilie jemals gesehen zu haben. Der Verkehrswert dagegen ist der Preis, der sich am Markt tatsächlich erzielen ließe.
Laut dem amtlichen Handbuch zum Grundsteuerrecht bleiben bei der Ermittlung des Grundsteuerwerts folgende Merkmale unberücksichtigt:
- tatsächliche Erträge, die erheblich von den marktüblichen abweichen
- Baumängel und Bauschäden
- eine wirtschaftliche Überalterung des Gebäudes
- ein überdurchschnittlicher Erhaltungszustand
- Bodenverunreinigungen
- grundstücksbezogene Rechte und Belastungen wie Wegerechte oder Nießbrauch
Eine Abweichung zwischen Verkehrswert und Grundsteuerwert ist deshalb normal und für sich genommen kein Fehler. Der Bundesfinanzhof hat 2025 bestätigt, dass bei einer typisierten Bewertung ein Korridor von 30 Prozent um den Verkehrswert verfassungsrechtlich unbedenklich ist.
Wie stark der Bodenrichtwert danebenliegen kann, zeigt ein Verfahren vor dem Bundesfinanzhof (II B 79/23 (AdV))
Den Antragsstellern gehört ein Einfamilienhaus auf einem 1.053 Quadratmeter großen Grundstück. Das Finanzamt stellte den Grundsteuerwert auf 318.800 Euro fest, davon allein 262.197 Euro für den Boden.
Das Grundstück liegt allerdings in zweiter Reihe, ist nur über einen Privatweg erschlossen und befindet sich am Hang. Der größte Teil lässt sich deshalb gar nicht bebauen. Das Finanzamt rechnete trotzdem mit demselben Bodenrichtwert wie für die normal erschlossenen Nachbargrundstücke.
Die Eigentümer wehrten sich und bekamen recht: Erst setzte das Finanzgericht die Zahlung aus, dann scheiterte das Finanzamt mit seiner Beschwerde beim Bundesfinanzhof. Der tatsächliche Wert könne erheblich unter dem festgestellten liegen, und das dürfe der Eigentümer nachweisen — etwa durch ein Sachverständigengutachten.
Grundsteuerwert prüfen lassen & Grundsteuer senken
Kommt Ihnen Ihr Grundsteuerwert ebenfalls deutlich zu hoch vor, können Sie einen Sachverständigen beauftragen. Er bewertet genau die Merkmale, die das Finanzamt übergeht. Mit einem Grundsteuer-Gutachten weisen Sie nach, was Ihre Immobilie zum 1. Januar 2022 tatsächlich wert war. Unsere nach DIN EN ISO/IEC 17024 zertifizierten sowie öffentlich bestellten und vereidigten Sachverständigen schätzen im kostenlosen Erstgespräch ein, ob die 40-Prozent-Schwelle in Ihrem Fall erreichbar ist. Gelingt der Nachweis, zahlen Sie bis zur nächsten Hauptfeststellung am 1. Januar 2029 jedes Jahr weniger Grundsteuer.
Häufige Fragen zum Grundsteuerwertbescheid
Diese Fragen rund um den Grundsteuerwert erreichen unsere Sachverständigen häufig. Ist Ihre nicht dabei, sprechen Sie uns gern an.
Wo finde ich den Grundsteuerwert?
Der Grundsteuerwert steht auf Seite 1 des Grundsteuerwertbescheids, meist im Abschnitt „Feststellung des Grundsteuerwerts“ oder „Berechnung des Grundsteuerwerts“.
Weitere Fundstellen: Auf dem Grundsteuermessbescheid wird der Grundsteuerwert als Ausgangsgröße noch einmal genannt. Und in Ihrem ELSTER-Konto liegt die übermittelte Erklärung zur Feststellung des Grundsteuerwerts samt Übertragungsprotokoll, sofern Sie elektronisch eingereicht haben.
Ist der Grundsteuerwert gleich der Einheitswert?
Nein, der Grundsteuerwert hat den Einheitswert abgelöst. Beide bestimmen, mit welchem Wert Ihre Immobilie in die Grundsteuer eingeht, kommen aber auf unterschiedlichen Wegen zustande. Der Einheitswert beruhte auf Preisen von 1964, in den neuen Bundesländern sogar von 1935. Weil diese Werte die tatsächlichen Verhältnisse längst nicht mehr abbildeten, erklärte das Bundesverfassungsgericht sie 2018 für verfassungswidrig. Der Grundsteuerwert ist deutlich näher an der Realität: Für ihn zählt, was Ihre Immobilie am 1. Januar 2022 wert war. Dieser Stichtag gilt bis zur nächsten Hauptfeststellung im Jahr 2029 unverändert weiter.
Ist der Grundsteuerwert gleich der Wert der Immobilie?
Nein. Der Grundsteuerwert dient allein der Ermittlung der Grundsteuer. Er weicht regelmäßig vom Verkehrswert ab, weil das Finanzamt typisiert rechnet und Ihre Immobilie nie gesehen hat. Für einen Verkauf, eine Erbschaft oder eine Finanzierung ist er deshalb nicht zu gebrauchen. Dafür benötigen Sie eine echte Wertermittlung. Umgekehrt gilt: Ein Verkehrswertgutachten mit aktuellem Marktwert Ihrer Immobilie hilft Ihnen beim Grundsteuerwert nicht weiter, weil dort die Verhältnisse zum 1. Januar 2022 maßgeblich sind.
Ich habe die Einspruchsfrist verpasst. Kann ich noch etwas tun?
Ja. Ist der Grundsteuerwertbescheid bestandskräftig, können Sie eine fehlerbeseitigende Wertfortschreibung nach § 222 Absatz 3 BewG beantragen. Die Korrektur wirkt dann für die Zukunft, nicht rückwirkend. Voraussetzung ist, dass der neue Wert um mehr als 15.000 Euro vom bisherigen abweicht.
Was passiert bei einem Eigentümerwechsel?
Der festgestellte Grundsteuerwert bleibt unverändert, das Finanzamt schreibt ihn lediglich dem neuen Eigentümer zu. Diese Zurechnungsfortschreibung wirkt zum Beginn des Kalenderjahres, das auf die Änderung folgt. Bis dahin bleibt der bisherige Eigentümer gegenüber der Gemeinde Steuerschuldner. Regeln Sie deshalb im Kaufvertrag, wer die Grundsteuer für das laufende Jahr trägt.