Seit dem 01.01.2025 greift die neue Grundsteuer in Deutschland. Zu diesem Zweck mussten Finanzämter die Bemessungsgrundlage neu berechnen. Ist der festgestellte Wert deutlich zu hoch, können Sie ihn mit einem Grundsteuer-Gutachten nach unten korrigieren lassen. Wir erklären, was Sie dabei beachten müssen und in welchen Bundesländern dieser Weg offensteht.
In Deutschland zahlen Grundstückseigentümer ab dem Jahr 2025 eine neu berechnete Grundsteuer.
Das Wichtigste in Kürze
Ob und wie Sie gegen einen zu hohen Grundsteuerwert vorgehen können, hängt vom Bundesland ab, denn die Länder rechnen nach unterschiedlichen Modellen.
In den elf Ländern mit Bundesmodell können Sie einen niedrigeren gemeinen Wert nachweisen. Rechtsgrundlage ist das Bewertungsgesetz, konkret: § 220 Abs. 2 BewG. Dafür muss der festgestellte Grundsteuerwert den nachgewiesenen gemeinen Wert um mindestens 40 Prozent übersteigen.
In Baden-Württemberg gilt ein eigener Weg: Hier reichen Sie ein qualifiziertes Gutachten nach Landesgrundsteuergesetzt (§ 38 Abs. 4 LGrStG) ein, das eine Abweichung von mehr als 30 Prozent beim Wert des Grund und Bodens nachweist.
In Bayern, Hamburg, Hessen und Niedersachsen ist ein solcher Wertnachweis nicht möglich. Dort spielt der Grundstückswert für die Berechnung keine Rolle.
Die Sachverständigen der Heid Immobilienbewertung erfüllen sämtliche Ansprüche und Zertifizierungen, die laut Gesetz für die Erstellung eines solchen Gutachtens nötig sind.
Gern unterstützen wir Sie daher bei der Anfertigung eines zuverlässigen und fundierten Grundsteuer-Gutachtens.
Grundsteuer-Gutachten beauftragen: Hier ist es sinnvoll
Die ab 2025 geltende Grundsteuerreform soll die Grundlage zur fairen und verfassungsfesten Ermittlung der Grundsteuer bilden. Die ursprüngliche Methode, die auf veralteten Einheitswerten basierte, gehört damit der Vergangenheit an. Den Platz nimmt das neue Bundesmodell ein, das auf einer deutlich geringeren Anzahl an Faktoren aufbaut, unter anderem den Bodenrichtwerten, der Grundstücksfläche oder der Gebäudeart.
Eine Besonderheit ergibt sich mit der Öffnungsklausel, die es den Bundesländern erlaubt, eigene Modelle zur Berechnung der Grundsteuer zu nutzen. So folgen Bayern, Hessen, Niedersachsen und Hamburg unterschiedlichen Flächenmodellen, Baden-Württemberg wendet ein Bodenwertmodell an. Welche Vorschrift für die Senkung Ihres Grundsteuerwerts gilt und ob dieser Weg überhaupt offensteht, richtet sich deshalb nach dem Standort Ihres Grundstücks.
Ein Grundsteuer-Gutachten bringt Licht ins Dunkel der neuen Bewertung. Wer den festgesetzten Wert des Finanzamts anzweifelt, braucht belastbare Zahlen – rechtssicher, nachvollziehbar und objektiv.
Dipl. Ing. André Heid M.Sc.
In welchem Bundesland ist ein Grundsteuer-Gutachten möglich?
In zwölf Bundesländern können Sie einen niedrigeren Grundsteuerwert nachweisen, in vier nicht:
Ja, wenn der Grundsteuerwert den Gutachtenwert um mindestens 40 Prozent übersteigt.
§ 220 Abs. 2 BewG
Bodenwertmodell
Baden-Württemberg
Ja, wenn der Gutachtenwert um mehr als 30 Prozent vom Wert des Finanzamts abweicht.
§ 38 Abs. 4 LGrStG
Flächenmodelle
Bayern, Hamburg, Hessen, Niedersachsen
Nein
–
In Berlin, Bremen, im Saarland und in Sachsen gelten eigene Steuermesszahlen. Auf den Wertnachweis nach § 220 Abs. 2 BewG wirkt sich das nicht aus.
Nachweis des niedrigeren gemeinen Werts nach § 220 Abs. 2 BewG
Liegt Ihr Grundstück in einem der elf Bundesmodell-Länder, haben Sie einen gesetzlich verankerten Anspruch. Die Rechtsgrundlage steht im Bewertungsgesetz, konkret in § 220 Abs. 2 BewG: Weisen Sie nach, dass der festgestellte Grundsteuerwert erheblich vom tatsächlichen Wert Ihrer Immobilie abweicht, ist der niedrigere Wert anzusetzen. Als „erheblich“ gilt die Abweichung, wenn der Grundsteuerwert den nachgewiesenen gemeinen Wert um mindestens 40 Prozent übersteigt.
Beispiel: Der vom Finanzamt ermittelte Grundsteuerwert beträgt 140.000 €. Durch ein Gutachten wurde ein gemeiner Wert in Höhe von 100.000 € nachgewiesen.
Der ermittelte Grundsteuerwert übersteigt den nachgewiesenen gemeinen Wert um 40 % (140.000 € – 100.000 € = 40.000 €; 40.000 €/100.000 € x 100 = 40 %). Der niedrigere gemeine Wert ist als Grundsteuerwert anzusetzen.
Nachzuweisen ist der Wert der gesamten wirtschaftlichen Einheit, also Grundstück und Gebäude zusammen. Der Nachweis einzelner Bewertungsgrundlagen (z. B. einer geringeren Miethöhe mittels Mietwertgutachten oder eines niedrigeren Bodenwerts) ist nicht ausreichend.
Die Nachweislast liegt bei Ihnen. Sie müssen nicht nur belegen, dass Ihre Immobilie weniger wert ist, sondern auch, wie viel genau. Ein plausibles Argument genügt nicht, gefragt ist ein Beleg. Gelingt der Nachweis nicht, bleibt es beim Wert des Finanzamts.
Für das Gutachten selbst gibt es keine Frist. Entscheidend ist aber, ob Ihr Bescheid noch offen ist. Läuft die Einspruchsfrist von einem Monat noch, wird der niedrigere Wert von Anfang an berücksichtigt. Ist der Bescheid schon bestandskräftig, greift die Korrektur erst ab dem Jahr, in dem das Finanzamt von dem zu hohen Wert erfährt. Bereits gezahlte Grundsteuer für zurückliegende Jahre erhalten Sie dann nicht zurück.
Wichtig: Es gibt konkrete Vorgaben, wer das Gutachten anfertigen darf. Neben den zuständigen Gutachterausschüssen kommen gemäß §§ 220 Abs. 2, 198 Abs. 2 BewG lediglich Personen in Frage, die „[…] von einer staatlichen, staatlich anerkannten oder nach DIN EN ISO/IEC 17024 akkreditierten Stelle als Sachverständige oder Gutachter für die Wertermittlung von Grundstücken bestellt oder zertifiziert worden sind […]“. Die Gutachter der Heid Immobilienbewertung erfüllen diese Voraussetzungen und beraten Sie gern im Rahmen eines kostenlosen Erstgesprächs.
Sonderfall Baden-Württemberg: Qualifiziertes Gutachten nach § 38 Abs. 4 LGrStG
Auch in Baden-Württemberg können Sie einen zu hohen Grundsteuerwert korrigieren lassen, nur nach anderen Regeln. Hier findet das „modifizierte Bodenwertmodell“ Anwendung, bei dem sich der Grundsteuerwert aus dem Bodenwert ergibt. Genauer gesagt durch die Multiplikation von Grundstücksfläche und Bodenrichtwert. Die Bebauung des Grundstücks bleibt unberücksichtigt.
Daraus folgen zwei Unterschiede zum Bundesmodell. Nachzuweisen ist nur der tatsächliche Wert des Grund und Bodens, nicht der Wert von Grundstück und Gebäude zusammen. Und die Schwelle ist anders definiert: Der nachgewiesene Wert muss um mehr als 30 Prozent vom Wert des Finanzamts abweichen. Die rechtliche Grundlage ist im Landesgrundsteuergesetz verankert, konkret im § 38 Abs. 4 LGrStG. Demnach können Sie ein qualifiziertes Gutachten einreichen, das einen Nachweis über die Abweichung zwischen dem tatsächlichen Wert Ihres Grund und Bodens und dem ermittelten Grundsteuerwert erbringt. Sind die formalen und inhaltlichen Voraussetzungen erfüllt, entscheidet das Finanzamt darüber, ob der Wert entsprechend des Grundsteuer-Gutachtens nach unten korrigiert wird.
Für den Nachweis in Baden-Württemberg müssen Sie keinen Einspruch einlegen und kein besonderes Formular verwenden. Sie stellen beim Finanzamt einfach einen Antrag, den festgestellten Wert zu ändern. Das Grundsteuer-Gutachten können Sie auch später nachreichen.
Wichtig: Auch in Baden-Württemberg darf das Gutachten nur vom zuständigen Gutachterausschuss oder von öffentlich bestellten beziehungsweise hinreichend zertifizierten Sachverständigen stammen. Die Experten von Heid sind dafür zugelassen und erstellen Ihr Grundsteuer-Gutachten mit größter Sorgfalt. Die auf der Seite „Einreichen eines Gutachtens beim Grundvermögen“ erläuterten und im Merkblatt der Oberfinanzdirektion Karlsruhe konkretisierten Anforderungen an das Gutachten finden selbstverständlich Berücksichtigung.
Die Bewertung läuft in allen Bundesländern nach pauschalen Vorgaben ab. Je stärker Ihre Immobilie davon abweicht, desto eher fällt der festgestellte Wert zu hoch aus. Die Gründe dafür liegen entweder beim Grundstück oder beim Gebäude.
Wenn das Grundstück nicht ins Raster passt
Sowohl das Bundesmodell als auch das baden-württembergische Bodenwertmodell rechnen mit dem Bodenrichtwert, in Baden-Württemberg ist er sogar der einzige Faktor. Er beschreibt allerdings ein Durchschnittsgrundstück seiner Zone. Weichen die individuellen Merkmale Ihres Grundstücks von denen dieses Richtwertgrundstücks ab, rechnet das Finanzamt mit einer ungenauen Basis.
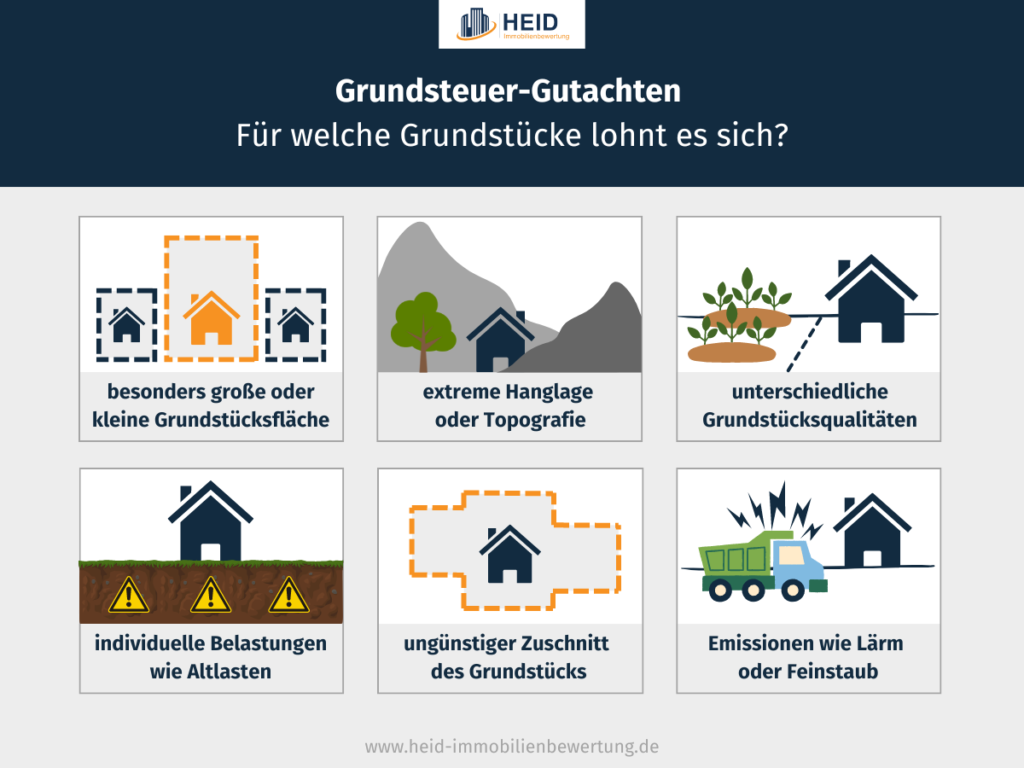
Zu hohe Grundsteuerwerte entstehen vor allem dann, wenn Ihr Grundstück …
… eine besonders große oder kleine Fläche in Relation zur Nachbarschaft hat.
… sehr ungünstig zugeschnitten ist.
… in einer extremen Hanglage oder Topografie liegt.
… unterschiedliche Grundstücksqualitäten aufweist, zum Beispiel Garten- und Bauland.
… individuelle Belastungen aufweist, zum Beispiel Altlasten oder Wegerechte.
… durch Emissionen wie Feinstaub oder Lärm beeinträchtigt wird.
Bei Grundstücken mit bestimmten Eigenschaften ist es wahrscheinlicher, dass es Unstimmigkeiten beim ermittelten Grundsteuerwert gibt.
Wenn das Gebäude nicht ins Raster passt
Das Gebäude zählt nur im Bundesmodell, in Baden-Württemberg bleibt die Bebauung außen vor. Dort, wo sie einfließt, fällt der Wert vor allem dann zu hoch aus, wenn …
… das Gebäude alt und unsaniert ist und entsprechend wenig Restnutzungsdauer hat.
… die tatsächlichen Mieten deutlich unter den typisierten Ansätzen liegen (Underrent).
… es sich um ein Misch- oder Sonderobjekt handelt, etwa mit gewerblichen Flächen, das die pauschale Bewertung schlecht abbildet.
Sie sehen derartige Faktoren bei Ihrer Immobilie? Dann steigt die Wahrscheinlichkeit, dass der herangezogene Wert nicht mit der individuellen Situation vor Ort übereinstimmt. Umso mehr lohnt es sich, ein fundiertes Grundsteuer-Gutachten zu beauftragen. Im besten Fall können Sie langfristig jede Menge an Steuern sparen!
So gehen unsere zertifizierten Sachverständigen vor
Bei der Anfertigung eines qualifizierten Grundsteuer-Gutachtens gehen unsere Sachverständigen mit höchster Sorgfalt vor. Die Gutachtenerstellung umfasst im Wesentlichen drei Schritte:
Unsere Experten prüfen, ob der tatsächliche Wert von Grund und Boden, in den Bundesmodell-Ländern einschließlich Gebäude, weit genug vom festgestellten Grundsteuerwert abweicht, um die Schwelle Ihres Bundeslands zu erreichen.
Wir fertigen ein qualifiziertes Gutachten gemäß § 220 Abs. 2 BewG bzw. § 38 Abs. 4 LGrStGan, das den gesetzlichen Vorgaben entspricht und Ihnen als Nachweis dient.
Das zuständige Finanzamt entscheidet schließlich, basierend auf dem eingereichten Grundsteuer-Gutachten, ob der Grundsteuerwert nach unten korrigiert wird.
Wichtig: Bei der Heid Immobilienbewertung profitieren Sie von einer Festpreisgarantie – ohne versteckte Kosten und nachträgliche Preiserhöhungen. Bei einem Grundsteuer-Gutachten belaufen sich Ihre Kosten auf ab 1.490 Euro plus Mehrwertsteuer.
Gutachten für Grundsteuer in anderen Bundesländern
In Bayern, Hamburg, Hessen und Niedersachsen stellt das Finanzamt für Grundstücke des Grundvermögens keinen Grundsteuerwert fest. Ein Grundsteuer-Gutachten hilft Ihnen hier also nicht weiter, da der Wert Ihrer Immobilie in die Berechnung gar nicht einfließt.
Gerechnet wird stattdessen mit den Flächen von Grundstück und Gebäude, multipliziert mit festen Äquivalenz- beziehungsweise Flächenzahlen. Alter und Zustand Ihrer Immobilie bleiben außen vor.
Umso wichtiger ist, dass die angesetzten Flächen und die Nutzungsart stimmen, denn ein Fehler daran wirkt sich unmittelbar auf Ihre Grundsteuer aus. Prüfen Sie diese Angaben und legen Sie bei Abweichungen innerhalb eines Monats Einspruch ein. Ist die Frist schon abgelaufen, lässt sich ein Flächenfehler in vielen Fällen noch für die Zukunft korrigieren, etwa über eine fehlerbeseitigende Fortschreibung.
Wichtig: Den Wertnachweis nach § 220 Abs. 2 BewG oder § 38 Abs. 4 LGrStG müssen Sie dagegen nicht im Einspruch vorbringen. Er ist ein eigenständiger Anspruch, den Sie beim Finanzamt beantragen. Ist Ihr Bescheid noch offen, gilt der niedrigere Wert von Anfang an. Ist er bereits bestandskräftig, wirkt die Korrektur nur für die Zukunft.
Heid Immobilienbewertung – Ihr Partner für zuverlässige Grundsteuer-Gutachten
Sie möchten ein Grundsteuer-Gutachten beauftragen, dass die Anforderungen eines qualifizierten Gutachtens nach § 220 Abs. 2 BewG oder § 38 Abs. 4 LGrStG erfüllt? Dann haben Sie mit der Heid Immobilienbewertung einen kompetenten und zuverlässigen Partner. Unsere öffentlich bestellten und vereidigten Sachverständigen arbeiten streng nach gesetzlichen Standards und verfügen über eine umfassende Behörden- und Markterfahrung.
Nehmen Sie direkt Kontakt zu uns auf und vereinbaren Sie einen Termin zum kostenlosen und unverbindlichen Erstgespräch.
Unsere Gutachten sind auf die Anforderungen von Finanzämtern, Gerichten und Kreditinstituten abgestimmt. Wir begleiten Sie verlässlich bis zur Akzeptanz des ermittelten Wertes.
Geschäftsführer André Heid
FAQs: Häufige Fragen zum Grundsteuer-Gutachten
Wir geben Ihnen in diesem Abschnitt die Antwort auf oft gestellte Fragen zu unseren Grundsteuer-Gutachten.
Warum brauche ich ein Grundsteuer-Gutachten, obwohl das Finanzamt den Wert bereits festgelegt hat?
Ein Grundsteuer-Gutachten ist insbesondere dann sinnvoll, wenn der vom Finanzamt angesetzte Wert deutlich zu hoch erscheint. Die Grundsteuerreform basiert auf typisierten Annahmen. Diese führen häufig zu realitätsfernen Bewertungen.
In welchen Bundesländern bringt ein Grundsteuer-Gutachten etwas?
Ein Grundsteuer-Gutachten bringt nur dort etwas, wo der Grundstückswert überhaupt in die Berechnung der Grundsteuer einfließt. Das sind zum einen die elf Länder, die mit dem Bundesmodell rechnen (Berlin, Brandenburg, Bremen, Mecklenburg-Vorpommern, Nordrhein-Westfalen, Rheinland-Pfalz, Saarland, Sachsen, Sachsen-Anhalt, Schleswig-Holstein, Thüringen) und zum anderen Baden-Württemberg (§ 38 Abs. 4 LGrStG).
In Bayern, Hamburg, Hessen und Niedersachsen lohnt sich der Aufwand dagegen nicht, weil dort rein nach Fläche gerechnet wird und der tatsächliche Wert keine Rolle spielt.
Gibt es eine Alternative zum Grundsteuer-Gutachten?
In wenigen Fällen ja, nämlich dann, wenn ein stichtagsnaher Kaufpreis vorliegt. Wurde Ihre Immobilie innerhalb eines Jahres vor oder nach dem 01.01.2022 im gewöhnlichen Geschäftsverkehr verkauft und haben sich die maßgeblichen Verhältnisse seitdem nicht geändert, kann dieser Kaufpreis im Bundesmodell als Nachweis dienen (§ 220 Abs. 2 Satz 4 BewG).
Wie stark muss der Grundsteuerwert vom tatsächlichen Wert abweichen?
Im Bundesmodell muss der Grundsteuerwert den nachgewiesenen Wert um mindestens 40 Prozent übersteigen. In Baden-Württemberg muss der nachgewiesene Wert mehr als 30 Prozent unter dem Wert des Finanzamts liegen.
Die unterschiedlichen Zahlen täuschen, denn die Prozente beziehen sich auf verschiedene Größen: Baden-Württemberg rechnet vom Finanzamtswert aus, das Bundesmodell vom nachgewiesenen Wert. Liegt der Finanzamtswert bei 100.000 Euro, muss Ihr Gutachten in Baden-Württemberg unter 70.000 Euro und im Bundesmodell unter rund 71.400 Euro landen. Die Hürden sind also praktisch gleich hoch, die Bezugsobjekte allerdings nicht: In Baden-Württemberg zählt allein der Boden, im Bundesmodell das Grundstück samt Gebäude.
Wie lange dauert ein Grundsteuer-Gutachten und was kostet es?
Dank unserer bundesweiten Sachverständigenbüros erstellen wir ein Grundsteuer-Gutachten im Normalfall innerhalb von 10 Werktagen. Die genauen Kosten hängen vom Objekttyp und Aufwand ab. Prinzipiell ist das Grundsteuer-Gutachten deutlich weniger umfangreich als andere Gutachten. Sie erhalten es zum Festpreis, den wir im Erstgespräch mit Ihnen klären – ab 1.490 Euro.
Nach einem kostenlosen Erstgespräch vereinbaren wir gemeinsam einen Fixpreis, zu dem Sie Ihre Immobilie von uns schätzen lassen können. Sie erhalten ein seriöses Wertgutachten, das auf Wunsch auch vor Gericht und auf Behörden gültig ist.
Wir nehmen kurzfristige Aufträge in unseren zahlreichen Sachverständigenbüros in ganz Deutschland an. Wir freuen uns auf Ihre Anfrage!