
Erben Sie eine vermietete Immobilie, beginnt für Sie keine neue Abschreibung, auch wenn die Immobilie heute deutlich mehr wert ist als beim Kauf durch den Erblasser. Sie übernehmen dessen Absetzung für Abnutzung (AfA): seine ursprünglichen Anschaffungs- oder Herstellungskosten, seinen AfA-Satz und das Abschreibungsvolumen, das er noch nicht ausgeschöpft hat. Steuerlich heißt dieses Prinzip Fußstapfentheorie.
Das Wichtigste in Kürze
- Bei einer geerbten Immobilie beginnt grundsätzlich keine neue Gebäudeabschreibung.
- Als Erbe übernehmen Sie die AfA-Bemessungsgrundlage, den maßgeblichen AfA-Satz und das verbleibende Abschreibungsvolumen des Erblassers (Fußstapfentheorie, § 11d Abs. 1 EStDV).
- Abschreibungsfähig ist nur der vermietete Gebäudeanteil. Grund und Boden sowie selbst genutzte Gebäudeteile bleiben ausgeschlossen.
- Voraussetzung ist, dass Sie selbst mit der Immobilie Einkünfte aus Vermietung und Verpachtung erzielen.
- Bei älteren Immobilien kann eine sachverständig nachgewiesene kürzere tatsächliche Nutzungsdauer die jährliche Abschreibung erhöhen.
Fußstapfentheorie: Sie führen die AfA-Position des Erblassers fort
Nach einem Erbfall stellt sich für Vermieter meist eine praktische Frage: Wer schreibt die Immobilie jetzt ab, und auf welcher Grundlage? Die Antwort liefert die sogenannte Fußstapfentheorie. Als Erbe treten Sie steuerlich in die Position Ihres Erblassers ein. Maßgeblich bleiben dessen Gebäude-Anschaffungs- oder Herstellungskosten, der für ihn geltende AfA-Satz und das noch verfügbare Abschreibungsvolumen. Geregelt ist dies in der Einkommensteuer-Durchführungsverordnung (§ 11d Absatz 1 EStDV) für den unentgeltlichen Erwerb, also Erbschaft und Schenkung einer Immobilie.
Der heutige Verkehrswert der Immobilie spielt dabei keine Rolle: Für Ihre AfA zählen weiterhin die alten Anschaffungs- oder Herstellungskosten des Erblassers, auch wenn die Immobilie inzwischen deutlich mehr wert ist. Verwechseln Sie das nicht mit der Erbschaftsteuer: Die betrifft den Wert des gesamten Nachlasses und hat mit Ihrer AfA nichts zu tun. Beide verfolgen unterschiedliche Zwecke.
Voraussetzungen für die AfA bei einer geerbten Immobilie
Damit Sie die fortgeführte AfA als Werbungskosten geltend machen können, müssen mehrere Voraussetzungen erfüllt sein.
Erzielung von Einkünften in eigener Person
Der Bundesfinanzhof hat klargestellt: Entscheidend ist, dass Sie selbst mit der Immobilie Einkünfte erzielen, nicht der Erblasser (BFH-Urteil vom 07.02.2012, Az. IX R 27/10). Hat der Erblasser die Immobilie zuletzt selbst genutzt, ändert das nichts daran, dass Sie die AfA geltend machen können, sobald Sie die Immobilie vermieten.
Lesetipp: Überlegen Sie stattdessen zu verkaufen? Lesen Sie, wann der Verkauf einer geerbten Immobilie steuerfrei bleibt.
Nur der Gebäudeanteil ist abschreibungsfähig
Wie bei der Abschreibung vermieteter Immobilien gilt auch bei einer geerbten Immobilie: Nur der Gebäudeanteil ist abschreibungsfähig. Der Grundstücksanteil bleibt von der Abschreibung ausgeschlossen, da sich Grund und Boden nicht abnutzen.
Lesetipp: Auch einzelne Nebenanlagen wie Carport, Garage, Gartenhaus oder Heizungsanlage können unter bestimmten Voraussetzungen gesondert abgeschrieben werden, das gilt auch für geerbte Objekte. Mehr dazu erfahren Sie in unseren Ratgebern zur Abschreibung von Carports, zur Abschreibung von Garagen, zur Abschreibung von Gartenhäusern und zur Abschreibung der Heizungsanlage.
Wie wird die AfA-Bemessungsgrundlage bei einer Erbschaft ermittelt?
Für Ihre eigene Abschreibung zählen zwei Werte: die ursprüngliche Bemessungsgrundlage des Erblassers und das, was davon schon verbraucht ist.
Bemessungsgrundlage und AfA-Satz fortführen
Die Bemessungsgrundlage für Ihre Abschreibung bilden die ursprünglichen Anschaffungs- oder Herstellungskosten des Gebäudeanteils, wie sie beim Erblasser galten. Auch den AfA-Satz übernehmen Sie unverändert, also beispielsweise 2, 2,5 oder 3 Prozent, je nachdem, welcher Satz für den Erblasser gemäß Einkommensteuergesetz (§ 7 EStG)) maßgeblich war.
Verbrauchtes AfA-Volumen berücksichtigen
Sie dürfen nur so viel abschreiben, wie der Erblasser noch nicht ausgeschöpft hatte. Haben Sie und der Erblasser zusammen bereits den vollen Gebäudewert abgeschrieben, ist keine weitere AfA mehr möglich. Ihre Abschreibung endet damit, wenn das noch verfügbare Abschreibungsvolumen ausgeschöpft ist.
Praxisbeispiel: Abschreibung einer geerbten Wohnung
Vereinfachtes Beispiel: Der Erblasser hatte den Gebäudeanteil einer vermieteten Wohnung mit ursprünglichen Anschaffungskosten von 200.000 Euro angesetzt. Der maßgebliche AfA-Satz beträgt 2 Prozent jährlich, die Abschreibungsdauer damit 50 Jahre.
200.000 Euro × 0,02 = 4.000 Euro jährliche Abschreibung
Der Erblasser hat die Immobilie bereits 15 Jahre lang abgeschrieben und damit 60.000 Euro des Gebäudewerts steuerlich geltend gemacht. Als Erbe übernehmen Sie den verbleibenden Restwert von 140.000 Euro und führen die jährliche Abschreibung von weiterhin 4.000 Euro fort, bis der Restwert nach rund 35 weiteren Jahren vollständig abgeschrieben ist.
Zum Zeitpunkt der Erbschaft liegt der aktuelle Verkehrswert der Wohnung möglicherweise deutlich höher, etwa bei 320.000 Euro. Für Ihre AfA spielt das keine Rolle: Maßgeblich bleiben die ursprünglichen 200.000 Euro des Erblassers, nicht der heutige Marktwert der Immobilie.
Sonderfall: AfA für ein geerbtes Haus ohne bekannte Anschaffungskosten
Bei älteren Erbimmobilien liegen die ursprünglichen Anschaffungs- oder Herstellungskosten oft nicht mehr vollständig vor. Prüfen Sie in diesem Fall zunächst folgende Unterlagen:
- Kaufverträge und Rechnungen aus dem Nachlass
- alte Steuererklärungen und Steuerbescheide des Erblassers
- Unterlagen des damaligen Steuerberaters
- bisherige AfA-Verzeichnisse
- Bauunterlagen, Grundbuchauszüge und Notarunterlagen
- Feststellungserklärungen einer Erbengemeinschaft
- Kontoauszüge und Finanzierungsunterlagen
- Belege zu nachträglichen Herstellungskosten
Wichtig: Der heutige Verkehrswert der Immobilie taugt nicht als Ersatz. Sie müssen die ursprünglichen, historischen Anschaffungs- oder Herstellungskosten des Erblassers ermitteln, nicht den aktuellen Marktwert.
Finden Sie trotz gründlicher Suche keine ausreichenden Unterlagen, kommt eine Schätzung der Besteuerungsgrundlagen in Betracht. Ein Sachverständiger kann hierfür nachvollziehbare Bewertungsgrundlagen liefern, beispielsweise zur historischen Aufteilung zwischen Gebäude und Grund und Boden. Das Finanzamt prüft die Unterlagen und entscheidet über deren Anerkennung im Einzelfall. Stimmen Sie das Vorgehen deshalb vorab mit Ihrem Steuerberater ab.
Sonderfall: Erbengemeinschaft und teilentgeltlicher Erwerb
Erben Sie die Immobilie nicht allein, kommen ein paar zusätzliche Fragen dazu: Wie teilt sich die Abschreibung auf mehrere Erben auf, und was passiert, wenn Geld zwischen den Erben fließt?
Mehrere Erben in einer Erbengemeinschaft
Erben Sie gemeinsam mit anderen, gehört Ihnen die Immobilie zunächst gemeinsam. Jeder Miterbe führt seinen Anteil an der Abschreibung für die geerbte Immobilie fort, gemessen an seiner Erbquote. Bemessungsgrundlage und AfA-Satz des Erblassers bleiben dabei für alle Miterben gleich.
Konkretes Beispiel: Die vermietete Wohnung aus dem obigen Beispiel, bei der die jährliche Abschreibung 4.000 Euro beträgt, wird gleichmäßig auf vier Erben aufgeteilt. Somit darf jeder Erbe pro Jahr 1.000 Euro für die Wohnung abschreiben.
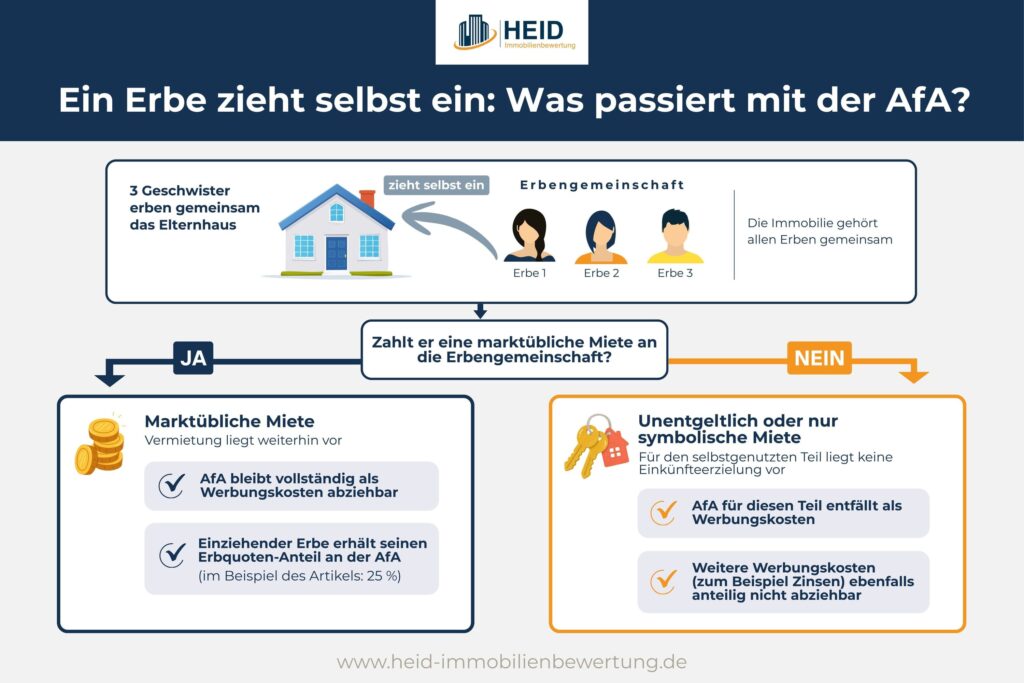
Modifiziertes Beispiel: Nehmen wir nun an, einer der Erben zieht selbst in die Wohnung ein, aber Eigentümer ist immer noch die aus vier Personen bestehende Erbengemeinschaft. Dann verändert sich die steuerliche Situation deutlich.
Fall 1: Der einziehende Erbe zahlt eine marktübliche Miete
Zahlt der Erbe eine marktgerechte Miete an die Erbengemeinschaft, wie sie auch ein Fremder zahlen würde, liegt grundsätzlich weiterhin eine Vermietung vor.
Dann gilt:
- Die Erbengemeinschaft erzielt Mieteinnahmen.
- Werbungskosten (einschließlich der Abschreibung/AfA) dürfen weiterhin abgezogen werden.
- Die Einkünfte werden auf die vier Erben entsprechend ihrer Anteile verteilt.
Für den einziehenden Erben bedeutet das:
- Er zahlt 25 % der Miete wirtschaftlich an sich selbst und 75 % an die drei anderen Erben.
- Er versteuert seinen Anteil an den Mieteinnahmen (25 %).
- Er erhält auch 25 % der AfA (hier: 1.000 €) als Werbungskostenanteil.
Unterm Strich ist sein eigener Anteil an der Miete wirtschaftlich ein „Nullsummenspiel“. Relevant sind vor allem die Zahlungen an die anderen Miterben und die steuerliche Einkünfteermittlung.
Fall 2: Der Erbe wohnt unentgeltlich oder zahlt nur eine symbolische Miete
Das ist der in der Praxis häufigere Fall.
Dann gilt:
- Für den selbstgenutzten Teil liegt keine Einkünfteerzielung aus Vermietung vor.
- Die auf diesen Teil entfallende AfA ist nicht mehr als Werbungskosten abziehbar.
- Ebenso sind die übrigen Werbungskosten (z. B. Zinsen, Erhaltungsaufwand) insoweit nicht abzugsfähig.
Da die Wohnung vollständig selbst genutzt wird, entfällt in der Regel die steuerliche Vermietung insgesamt.
Lesetipp: Bewohnt ein Miterbe die Immobilie dauerhaft selbst, während der Rest weiterhin vermietet bleibt, liegt eine gemischte Nutzung vor. Nutzt ein Miterbe die Immobilie vollständig selbst, gelten die Grundsätze aus unserem Ratgeber zur AfA bei Eigennutzung.
Ausgleichszahlungen im Rahmen der Erbauseinandersetzung
Möchten Sie die Immobilie allein übernehmen und zahlen dafür Ihre Miterben aus, besteht der Erwerb steuerlich aus zwei Teilen: einem geerbten und einem gekauften Anteil.
- Für den Anteil, den Sie ohnehin geerbt haben, gilt weiterhin die Fußstapfentheorie. Sie führen die Abschreibung des Erblassers anteilig fort.
- Übernehmen Sie darüber hinaus weitere Anteile von Ihren Miterben, gelten diese als gekauft. Für den zusätzlich erworbenen Gebäudeanteil kann eine neue AfA-Bemessungsgrundlage entstehen. Abschreiben können Sie ist jedoch nur den Teil der Ausgleichszahlung, der auf das Gebäude entfällt. Zahlungen für Grund und Boden oder andere Nachlasswerte können Sie nicht über die Gebäude-AfA abschreiben.
Auch die Kosten rund um die Erbauseinandersetzung selbst, etwa für Notar und Grundbuch, können Sie anteilig mit abschreiben. Das hat der Bundesfinanzhof so entschieden (BFH-Urteil vom 09.07.2013, Az. IX R 43/11). Lassen Sie sich die genaue Aufteilung am besten von Ihrem Steuerberater bestätigen beziehungsweise nehmen Sie eine Kaufpreisaufteilung im notariell beurkundeten Vertrag vor, wenn Sie ein Haus erben und Ihre Geschwister auszahlen (oder andere Miterben).
Lesetipp: Ist Ihre geerbte Immobilie denkmalgeschützt, gelten zusätzliche Abschreibungsmöglichkeiten. Mehr dazu im Ratgeber zur Denkmal-AfA.
Regulärer Kauf und geerbte Immobilie im Vergleich
Die folgende Übersicht zeigt, wie sich die Abschreibung bei einem regulären Kauf von der Abschreibung nach einer Erbschaft unterscheidet.
| Kriterium | Regulärer Kauf | Geerbte Immobilie |
| Bemessungsgrundlage | eigener Kaufpreis (Gebäudeanteil) | fortgeführte Anschaffungskosten des Erblassers |
| AfA-Satz | neu nach Fertigstellungsjahr bestimmt | unverändert vom Erblasser übernommen |
| Abschreibungsvolumen | Gebäudeanteil der eigenen Anschaffungskosten | Vom Erblasser noch nicht ausgeschöpftes AfA-Volumen |
| Beginn der AfA | mit Anschaffung oder Fertigstellung | keine neue Frist, Fortführung der bestehenden AfA-Periode |
| Voraussetzung | Einkünfte durch den Käufer | Einkünfte durch den Erben in eigener Person |
Wann lohnt sich ein Restnutzungsdauer-Gutachten für eine geerbte Immobilie?
Geerbte Immobilien sind häufig älteren Baujahrs. Gerade dann lohnt sich die Frage, ob das Gebäude tatsächlich kürzer nutzbar ist als die gesetzlich typisierte Nutzungsdauer nach § 7 Absatz 4 Satz 1 EStG. Weisen Sie eine kürzere tatsächliche Restnutzungsdauer nach, verteilt sich die verbleibende Bemessungsgrundlage auf weniger Jahre, und Ihre jährliche Abschreibung steigt entsprechend (§ 7 Absatz 4 Satz 2 EStG in Verbindung mit § 11c Absatz 1 EStDV). Die formalen Hürden für diesen Nachweis sind seit Ende 2025 geringer als früher, ein objektbezogenes Gutachten bleibt aber der verlässlichste Weg.
Ob sich ein Restnutzungsdauer-Gutachten für Ihre geerbte Immobilie wirtschaftlich lohnt, hängt vom verbleibenden Abschreibungsvolumen, dem baulichen Zustand und Ihrer persönlichen steuerlichen Situation ab. Unsere Immobiliengutachter prüfen gemeinsam mit Ihnen, ob sich die Beauftragung eines Gutachtens für Ihren Einzelfall anbietet.
Ein hohes Gebäudealter allein macht ein Restnutzungsdauer-Gutachten noch nicht sinnvoll. Entscheidend ist das Zusammenspiel aus verbleibendem Abschreibungsvolumen, tatsächlichem Gebäudezustand und nachweisbarer Restnutzungsdauer. Ist der Restwert bereits weitgehend abgeschrieben, bringt selbst eine deutlich kürzere Nutzungsdauer steuerlich nur wenig.
Dipl. Ing. André Heid M.Sc.
Abgrenzung: Ein Restnutzungsdauer-Gutachten weist einen schrittweisen, altersbedingten Wertverlust nach. Stellen Sie dagegen nach der Erbschaft einen plötzlichen, außergewöhnlichen Schaden fest, etwa durch einen Wasserschaden oder einen unentdeckten Baumangel, kann stattdessen eine außerplanmäßige Abschreibung infrage kommen.
Typische Fehler bei der Abschreibung geerbter Immobilien
In der Praxis führen bei geerbten Immobilien meist dieselben Missverständnisse zu Problemen mit dem Finanzamt. Die folgenden vier Fehler lassen sich mit etwas Sorgfalt vermeiden.
- Neue Bemessungsgrundlage angesetzt: Viele Erben gehen fälschlich davon aus, den im Erbfall festgestellten Verkehrswert neu abschreiben zu können. Maßgeblich bleibt jedoch die fortgeführte Bemessungsgrundlage des Erblassers.
- Verbrauchtes AfA-Volumen ignoriert: Berücksichtigen Sie die bereits in Anspruch genommene Abschreibung des Erblassers nicht, kann das Finanzamt Ihre AfA nachträglich kürzen.
- Erbschaftsteuerwert übernommen: Manche Erben setzen den für die Erbschaftsteuer festgestellten Wert versehentlich auch als AfA-Bemessungsgrundlage an. Beide Werte werden unabhängig voneinander ermittelt und haben nichts miteinander zu tun.
- Erbauseinandersetzung nicht sauber aufgeteilt: Bei Ausgleichszahlungen an Miterben trennen Erben den entgeltlichen Anteil oft nicht korrekt von der fortgeführten AfA.
Die meisten dieser Fehler entstehen, weil die Ausgangsdaten des Erblassers nicht vollständig vorliegen oder falsch übertragen werden. Eine sachverständige Prüfung schafft Klarheit, bevor unzutreffende Werte in die Steuererklärung übernommen werden.
Häufige Fragen zur Abschreibung geerbter Immobilien
Rund um die Abschreibung einer geerbten Immobilie tauchen in der Praxis viele Fragen auf. Die folgenden Antworten geben Ihnen eine erste Orientierung. Melden Sie sich gerne bei uns, wenn Ihre Frage nicht dabei ist.
Kann ich für eine geerbte Immobilie eine neue Abschreibung beginnen?
Nein. Beim unentgeltlichen Erwerb durch Erbschaft entsteht keine neue Bemessungsgrundlage. Sie übernehmen die Anschaffungs- oder Herstellungskosten, den AfA-Satz und das verbleibende Abschreibungsvolumen Ihres Erblassers.
Was passiert, wenn der Erblasser die Immobilie nie vermietet hat?
Sie können die AfA trotzdem geltend machen, sobald Sie selbst die geerbte Immobilie vermieten und damit Einkünfte erzielen. Der Bundesfinanzhof hat klargestellt, dass Sie selbst diese Voraussetzung erfüllen müssen, nicht der Erblasser.
Wie gehe ich vor, wenn ich die ursprünglichen Anschaffungskosten nicht kenne?
Prüfen Sie zunächst Kaufverträge, Bauunterlagen, alte Steuerbescheide, den Grundbuchauszug oder Unterlagen des damaligen Steuerberaters. Finden Sie die Kosten trotz sorgfältiger Suche nicht mehr, kann ein öffentlich bestellter und vereidigter Sachverständiger die historischen Wertverhältnisse rekonstruieren. Einen neuen Verkehrswert setzen Sie dabei nicht an. Sprechen Sie dieses Vorgehen vorab mit Ihrem Steuerberater ab.
Muss ich die AfA mit der Erbschaftsteuer verrechnen?
Nein. Die Erbschaftsteuer betrifft den Wert des gesamten Nachlasses, die AfA betrifft nur Ihre laufenden Mieteinkünfte. Die für die Erbschaftsteuer ermittelten Werte ändern weder Ihre AfA-Bemessungsgrundlage noch Ihren AfA-Satz.
Können mehrere Erben die AfA einer geerbten Immobilie fortführen?
Ja. Erben Sie gemeinsam mit anderen, führt jeder Miterbe seinen Anteil an der Abschreibung fort, gemessen an seiner Erbquote. Zahlen Sie im Rahmen der Erbauseinandersetzung einen Ausgleich an Ihre Miterben, kann für diesen Anteil eine neue Bemessungsgrundlage entstehen.