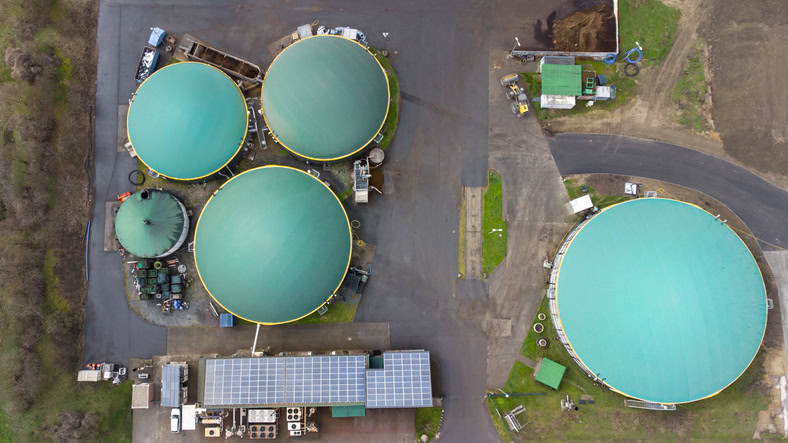

Biogasanlagen sind ein besonders lukrativer Nebenerwerb für Landwirte mit Viehhaltung. Sie profitieren vom Erneuerbare-Energien-Gesetz (EEG), eventuell von Pachteinnahmen und sogar von Erlösen durch Abfallprodukte. Wir erklären, wie Sachverständige den Wert einer Biogasanlage Finanzamt-konform ermitteln.
Das Wichtigste in Kürze
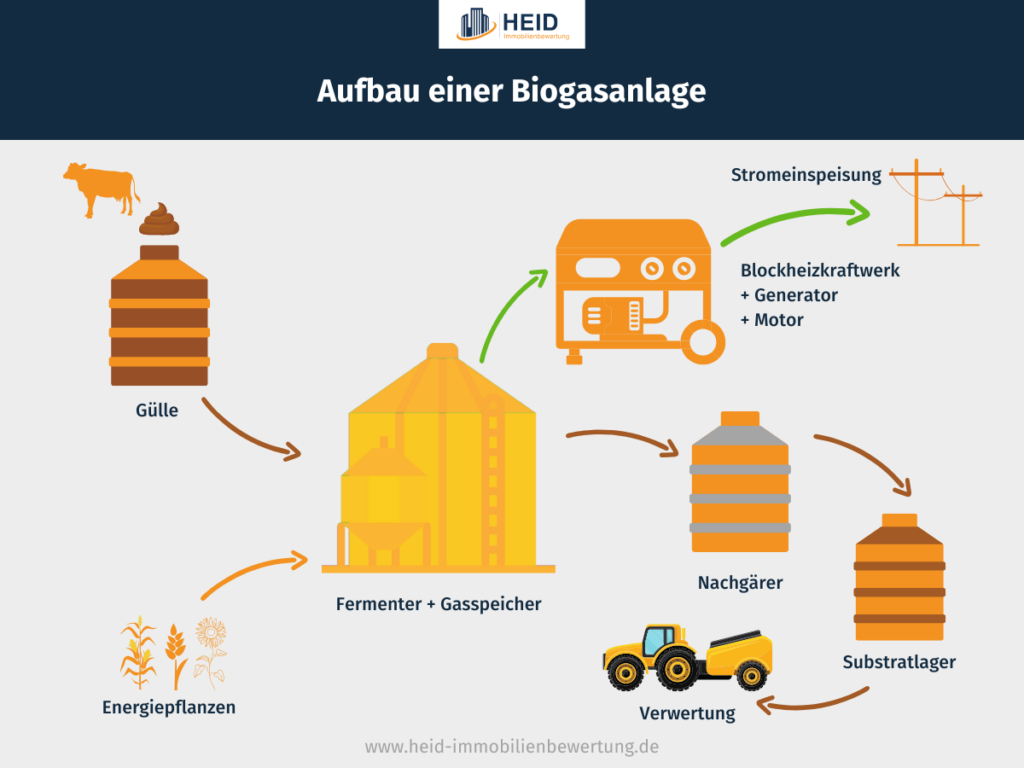
- Eine Biogasanlage besteht im Kern aus dem Blockheizkraftwerk (BHKW) mit umschließendem Gebäude (Container), dem Faulbehälter (Fermenter) mit Gasspeicher, dem Endlager für entgaste Gärrückstände (Nachgärer), einem Güllebehälter, einem Fahrsilo oder alternativem Lager für Substrate, den Rührwerken, sowie Betriebstechnik (Pumpen, Leitungen, Kabel, …).
- Die Biogasanlage wird entweder vom Grundstückseigentümer selbst betrieben und damit in den meisten Fällen gemeinsam mit dem Landwirtschaftsbetrieb bewertet. Oder der Landwirt verpachtet einen Teil seines Grundstücks an eine Gesellschaft, die eine Biogasanlage darauf errichtet.
- Biogasanlagen sind flächenintensiv und weisen hohe Stromgestehungskosten im Vergleich zu anderen erneuerbaren Energien auf. Als schwer zu kalkulierende, jedoch für den Betriebserfolg entscheidende Größe erweist sich der Kostenpunkt „Einkaufspreis für Substrate“.
- Die Förderung von Strom aus Biogasanlagen richtet sich nach dem EEG 2023 in seiner jeweils geltenden Fassung. Die Förderdauer und der anzulegende Wert hängen unter anderem von Inbetriebnahme, Anlagengröße und Förderregime ab. Grundsätzlich gelten Einspeisevergütungen, Marktprämien und Mieterstromzuschläge gemäß § 25 EEG für 20 Jahre. Für bestehende Biomasseanlagen, die über eine Ausschreibung eine Anschlussförderung erhalten, beträgt der Zahlungszeitraum zwölf Jahre.
- Sachverständige ermitteln je nach Anlass entweder den Ertragswert oder den Substanzwert (modifizierter Sach- beziehungsweise Zeitwert).
- Zu den Anlässen gehören Anteilsbewertung, Bilanzierung, Eingriffe in landwirtschaftliche Betriebe, Preisfindung, Schadensfälle, Substratbeschaffung und Verkauf.
Anlässe und Gründe für die Wertermittlung einer Biogasanlage
Der Wert einer Biogasanlage wird aus einem der folgenden Gründe ermittelt:
- Anteilsbewertung (bei Gesellschaften)
- Beleihung
- Eingriffe in landwirtschaftliche Betriebe
- Erbschaft
- Förderung mit Steuergeldern
- Kauf
- Preisfindung (Pachthöhe, sogenannte Energiefruchtfolgen; Absatz von Gärresten)
- Schadensfall (Versicherung)
- Scheidung
- Steuerliche Anlässe zur Wertermittlung, zum Beispiel zur Bilanzierung
- Substratbeschaffung
- Verkauf
- Zwangsversteigerung
Denkbare Szenarien, wie eine Biogasanlage betrieben wird:
- Der Landwirt produziert selbst Biomethan. Landwirtschaft und Biogasanlage sind entweder ein einheitlicher Gewerbebetrieb oder zwei separate Einzelunternehmen, allerdings mit hoher Verflechtung innerhalb des Firmenkonstrukts. In beiden Fällen erfolgt eine gemeinsame Wertermittlung von landwirtschaftlichem Betrieb und Stromproduktion.
- Die Biogasanlage ist ein Einzelunternehmen ohne Bezug zur Landwirtschaft.
- Die Betreibergesellschaft bezahlt dem Grundstückseigentümer ein Nutzungsentgelt (Pacht).
Das Nutzungsentgelt für das Zurverfügungstellen der Fläche für die Biogasanlage fließt in die Ertragswertermittlung des Landwirtschaftsbetriebs mit ein. Der Landwirt profitiert je nach Vertragsgestaltung nicht nur von Pachteinnahmen, sondern auch durch Einnahmen aus dem Substratverkauf und Gärresten.
Wertermittlung von Biogasanlagen im Überblick
Geht es um die wirtschaftliche Betrachtung der Biogasanlage, ist der Substratpreis eine hochrelevante Kennzahl, da dieser entscheidend für den Betriebserfolg ist. Substratpreise müssen in den Wertermittlungen besonders gründlich kalkuliert werden, sowohl langfristig als auch realistisch. Je länger die Vertragslaufzeiten für den Ankauf von Substraten sind, desto genauer ist das Ergebnis der Wertermittlung.
In die Berechnung fließen zudem die Freistellungskosten für den Rückbau der Biogasanlage nach Ablauf der Betriebslaufzeit. Da diese erst in der Zukunft anfallen, werden sie über die Restlaufzeit abgezinst. Gemäß Einkommensteuergesetz gilt für Rückstellungen ein Zinssatz von 5,5 Prozent für die Abzinsung (§ 6 Abs 1 Nr 3a EStG).
Biogasanlagen sind flächenintensiv. So benötigt eine Biogasanlage mit einer Nennleistung von 500 Kilowatt (KW) allein für den Anbau von Mais oder anderen Energiepflanzen sowie für die Substratentsorgung zwischen 150 und 250 Hektar (ha) zusätzliche Fläche. Steht diese Zusatzfläche nicht oder nur befristet zur Verfügung, kann der reibungslose Betrieb der Anlage nicht gewährleistet werden. Dieser Nachteil wirkt sich erheblich auf den Wert der Biogasanlage aus, wird aber von den herkömmlichen Verfahren zur Wertermittlung von Grundstücken nicht abgedeckt. Daher erfolgen unabhängig vom gewählten Bewertungsverfahren Anpassungen.
Die Stromgestehungskosten, also die Kosten, die zur Energieerzeugung entstehen, sind bei Biogasanlagen in den letzten Jahren wieder gestiegen. Das Fraunhofer-Institut für Solare Energiesysteme nimmt dabei Substratkosten von 8,8 Cent pro Kilowattstunde (ct/kWh) an. Im nachfolgenden Überblick der Stromgestehungskosten unterschiedlicher Energieträger wird die Preisspanne ebenfalls in ct/kWh angegeben.
| Energieträger | 2013 | 2018 | 2021 | 2024¹ |
| Biogas | 13,5 – 21,5 | 10,1 – 14,7 | 7,2 – 17,3 | 20,1 – 32,5 |
| Erdgas (GuD) | 7,5 – 9,8 | 7,8 – 10 | 7,8 – 13,1 | 10,9–18,1 |
| Kohle |
3,8 – 8 |
4,6 – 9,9 | 10,4 – 20 | 15,1–29,3 |
| PV (klein) | 9,8 – 14,2 | 7,2 – 11,5 | 5,8 – 8 | 6,4–13,0 |
| PV Großkraftwerk | 7,9 – 11,6 | 3,7 – 8,5 | 3,1 – 5,7 | 4,1–5,0 |
| Wind (Land) | 4,5 – 10,7 | 4 – 8,2 | 3,9 – 8,3 | 4,3–9,2 |
| Wind (See) | 11,9 – 19,4 | 7,5 – 13,8 | 7,2 – 12,1 | 5,5–10,3 |
Biogas besteht hauptsächlich aus Methan und Kohlendioxid. Durch Aufbereitung kann daraus Biomethan erzeugt werden. Dessen Eigenschaften kann so weit an Erdgas angeglichen werden, dass Biogas in das Erdgasnetz eingespeist werden darf.
Aktuelle Entwicklung: Eine 2026 veröffentlichte Evaluierung im Auftrag des Bundeswirtschaftsministeriums geht für Biogasanlagen mit Inbetriebnahme im Jahr 2027 von Stromgestehungskosten zwischen 18,9 und 28,5 ct/kWh aus. Die Bandbreite reicht von einer Bioabfallvergärungsanlage mit 1,5 Megawatt (MW) bis zu einer landwirtschaftlichen Biogasanlage mit nachwachsenden Rohstoffen (Mais, Getreide, Gras) und Gülle mit 1,25 MW. Erlöse aus der Wärmenutzung sind dabei bereits berücksichtigt.²
Aufbau einer Biogasanlage
Wir zeigen Ihnen in diesem Kapitel zunächst den Aufbau einer Biogasanlage in einer vereinfacht dargestellten Infografik (ohne Hof und Wohngebäude). Anschließend erläutern wir die unterschiedlichen Werte, die Sachverständige je nach Zweck für eine Biogasanlage ausrechnen:
- Beleihungswert einer Biogasanlage
- Bodenwert einer Biogasanlage
- Verkehrswert/Ertragswert
- Zeitwert
- Zerschlagungswert
Wenn Sie noch tiefer in die Materie einsteigen möchten, empfehlen wir den Artikel „Wertermittlung von Biogasanlagen“ von Dipl.-Ing. (FH) Peter Jäger und Dipl.-Ing. Dr. Markus Helm im Biogas Journal 1/2016 (S. 60 – 65), der das Fundament des nachfolgenden Abschnitts bildet.³
Verkehrswert einer Biogasanlage
Der Verkehrswert einer Biogasanlage, die noch in Betrieb ist oder deren Betrieb wieder aufgenommen werden soll, ist identisch mit dem Ertragswert nach Anwendung von Marktanpassungsfaktoren.
Dieser Wert spielt für Investoren eine Rolle, die eine zuverlässige Prognose von der Wirtschaftlichkeit der Biogasanlage benötigen. Letztlich liegt das Augenmerk auf dem Ertragswert in der Zukunft, da finanzielle Überschüsse die Erfolgsgrundlage einer Biogasanlage für Investoren ausmachen.
Den Ertragswert berechnet der Sachverständige anhand des durchschnittlichen Reinertrags. Dieser besteht auf der Haben-Seite aus den Vergütungen und Bonuszahlungen für Lieferungen von Strom, Wärme, Gas und Gärprodukten. Der Wert der Gärprodukte wird ausgeklammert, sofern diese bereits mit den Bezugskosten von Substraten verrechnet wurden. Vom Reinertrag abgezogen werden die Kosten für
- Lohn, Versicherung, Abschreibungen, sonstige Gemeinkosten,
- Laboranalysen und Beratungsleistungen,
- Wartung, Reparaturen, Betriebskosten (Technik, Gebäude)
- Substrate (zugekauft oder selbst erzeugt).
Wird der Verkehrswert der Biogasanlage im Verkaufsfall für Käufer ermittelt, darf der Reinertrag von den betrieblichen Aufzeichnungen und den Gewinn- und Verlustrechnungen der letzten drei Jahresabschlüsse abgeleitet werden. Zu beachten ist allerdings, dass der ungestörte Betrieb einer Biogasanlage hinsichtlich Aufwendungen und Erträge keinesfalls mit dem Jahr der Inbetriebnahme gleichgesetzt werden kann.
Der so ermittelte Reinertrag wird angepasst. Ein Blockheizkraftwerk mit hohem Wirkungsgrad erhöht den Wert ebenso wie ein geringer Verschleiß oder eine Phase günstiger Substrateinkäufe. Wertsenkend bemerkbar machen sich unter anderem häufige oder schwerwiegende technische Störungen oder besonders hochpreisige Substratzukäufe. Missmanagement des Betreibers wird in einer Ertragswertberechnung für einen Käufer korrigiert, sofern diese Mali keine zwingende Gültigkeit für die Zukunft haben (zum Beispiel lange Vertragslaufzeiten für überteuerte Substratlieferungen).
Anstelle des Ertragswertverfahrens können die Discounted-Cashflow-Methode (DCF) oder eine Periodenbetrachtung zur Verkehrswertermittlung von Biogasanlagen zum Einsatz kommen. Der Unterschied zwischen DCF- und dem Ertragswertverfahren ist, dass beim Discounted-Cashflow Größenänderungen im Zeitablauf berücksichtigt werden.
Die Periodenbetrachtung unterscheidet sich vom statistischen Ertragswertverfahren durch:
- Jährliche Reinerträge statt durchschnittlicher jährlicher Reinertrag für die Restlaufzeit
- Abzinsungsfaktoren aus Zinssatz und Jahr anstatt Barwert aus Zinssatz und Restlaufzeit
Der Ertragswert gemäß Periodenbetrachtung setzt sich zusammen aus der Summe der Reinerträge multipliziert mit den Abzinsungsfaktoren.
Der vorläufige Ertragswert nach dem Ertragswertverfahren ergibt sich aus der Multiplikation von Reinertrag und Barwert (Diskontierungssummenfaktor). Um den modifizierten Ertragswert zu erhalten, werden die Kosten für den Erneuerungsbedarf samt diskontierten Kosten für die Freimachung von diesem vorläufigen Ertragswert abgezogen.
Die Formel für den Verkehrswert gemäß Ertragswertverfahrens lautet für eine Biogasanlage demnach:
Modifizierter Ertragswert vor Steuer = (Reinertrag x Diskontierungssummenfaktor) – Erneuerungsbedarf – diskontierte Rückstellungskosten
Bodenwertermittlung für eine Biogasanlage
Der Bodenwert eines Grundstücks mit Biogasanlage wird lediglich dann berechnet, wenn dies vorgeschrieben ist, zum Beispiel wenn der Verkauf der Anlage samt Grund und Boden ansteht. Nach Möglichkeit werden die Bodenwerte mittels Vergleichswerten gemäß Vergleichswertverfahren abgeleitet. Alternativen sind Auskünfte durch die Gutachterausschüsse oder lokale Bodenrichtpreise. Letztere werden für bebaute Flächen im Außenbereich (§ 35 Baugesetzbuch) nur selten ausgewiesen. Als Ausgangsgrundlage dienen entweder Bodenpreise für Gewerbeflächen (mit Abschlag) oder Bodenpreise für landwirtschaftliche Flächen (mit Zuschlag).
Zur groben Orientierung: Bodenwerte für Biogasanlagen-Standorte
- sind mindestens doppelt so hoch wie Ackerlandwerte, teils sogar verfünffacht,
- betragen zwischen 15 und 50 Prozent der Bodenpreise für Mischgebiete,
- bewegen sich in einer Preisspanne zwischen 20 und 60 Prozent von Gewerbeflächen.
Beleihungswert einer Biogasanlage
Strittig ist unter Bankern, ob Biogasanlagen überhaupt beliehen werden können. Kreditgeber, die eine Biogasanlage beleihen, verlangen den Ausschluss spekulativer Annahmen zugunsten eines sehr vorsichtigen Wertansatzes. Während das Erneuerbare-Energien-Gesetz (EEG) das Risiko für Absatz und Erlös mindert, erweist sich die Substratversorgung als schwer zu kalkulieren und umso riskanterer Faktor. Der Beleihungswert muss aus Sicht der Darlehensgeber über den gesamten Beleihungszeitraum mit einem ausreichenden Gegenwert gesichert sein. Der Kostenpunkt „Substrate“ wird in einem Beleihungsgutachten daher entweder mit großzügigen Aufschlägen eingepreist oder durch langfristige Lieferverträge geklärt sein.
Die Beleihungsgrenze einer Biogasanlage liegt immer (deutlich) unter ihrem Verkehrswert. Gängige Kalkulationsgrößen sind ein Sicherheitsabschlag von zehn Prozent sowie ein Kapitalisierungszinssatz von 6,5 bis 9,5 Prozent. Für Wirtschaftsgebäude liegt die Beleihungsgrenze oftmals lediglich zwischen 50 und 70 Prozent ihres Wertes. Mangels Vergleichsobjekten wird der dem Beleihungswert zugrunde liegende Verkehrswert mittels Ertragswertverfahren geschätzt und durch das Sachwertverfahren abgesichert.
Zeitwert einer Biogasanlage
Der Zeitwert bezieht sich lediglich auf den Sachwert der Biogasanlage und wird vom wirtschaftlichen Aspekt losgelöst. Der Sachverständige berechnet den Zeitwert beispielsweise im Insolvenzfall, wenn die Verwertung der Anlagen zur Disposition steht.
Der Zeitwert wird ausgehend vom Anschaffungswert berechnet. Berücksichtigt wird die bereits geleistete Nutzungsdauer, die ins Verhältnis zur zu erwartenden Lebensdauer gesetzt wird. Darüber hinaus fließen die Inflation (Teuerungsrate), basierend auf den Werten des Statistischen Bundesamtes, sowie der Gebrauchswertfaktor ein. Den Gebrauchswertfaktor ermittelt der Sachverständige anhand von Bewertungskriterien wie
- dem Zustand der Biogasanlage (in Abhängigkeit von der technischen Lebensdauer),
- dementsprechend dem Reparaturbedarf,
- Maßnahmen zur Überholung der Biogasanlage,
- der Arbeitsqualität der Anlage,
- und dem Zubehör.
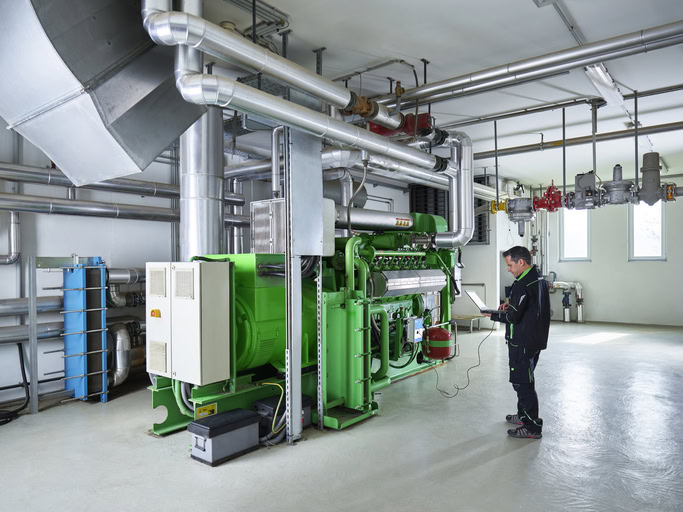
Dazu verschafft sich der Gutachter einen persönlichen Eindruck von der Biogasanlage. Er nimmt den Bestand der einzelnen Aggregate (Fermenter, Pumpen, Steuerung, etc.) auf und prüft diese auf ihre Funktion. Außerdem inspiziert er Service-, Reparatur- und Wartungsprotokolle.
Der Zeitwert einer Biogasanlage wird über ein modifiziertes Sachwertverfahren ermittelt. Der modifizierte Sachwert ist der vorläufige Sachwert abzüglich des Erneuerungsbedarfs. Mängel, Schäden und wirtschaftliche Überalterung machen sich in Form von Abschlägen negativ bemerkbar. Überdurchschnittlich gute Erhaltungszustände wirken sich mittels Zuschlägen wertsteigernd aus.
Zerschlagungswert einer Biogasanlage
Im Rahmen eines Liquidationsverfahrens wird der Zerschlagungswert der Biogasanlage als Wertuntergrenze ermittelt. Der Gutachter überprüft, welche Bestandteile der Anlage (Gebäude, Silos, Substratlager, Nachgärer, gegebenenfalls in anderer Funktion) noch genutzt werden können und für wie lange. Von den Veräußerungserlösen aus dem Verkauf der Vermögensgegenstände werden die Verbindlichkeiten, Rückstellungen und Liquidationskosten abgezogen.
Die Formel für den Zerschlagungswert eines Biogasunternehmens lautet demnach:
Zerschlagungswert = Veräußerungserlöse – Verbindlichkeiten – Rückstellungen – Liquidationskosten
Für die reine Zerschlagung einer Biogasanlage werden die Verbindlichkeiten ausgeklammert. Bei einer Zerschlagung der Biogasanlage ergibt sich der Verwertungswert aus den erzielbaren Erlösen für die einzelnen Vermögensgegenstände abzüglich der unmittelbar mit Demontage, Rückbau, Transport, Entsorgung und Verwertung verbundenen Kosten. Finanzierungsverbindlichkeiten des Eigentümers werden bei der Bewertung des einzelnen Objekts nicht wertmindernd abgezogen.
in Sachverständiger muss genau prüfen, welche Bestandteile einer Biogasanlage wertrelevant sind, welche Restnutzungsdauer sie besitzen und wie sich die konkrete Anlage am Markt wirtschaftlich nutzen lässt.
Dipl. Ing. André Heid M.Sc.
Rechtliche Grundlagen für Biogasanlagen
Die energetische Nutzung von Biomasse ist genehmigungspflichtig. Die gesetzlichen Grundpfeiler dafür finden sich in § 35 Abs. 1 Nr. 6 BauGB in Kombination mit § 246d BauGB, im Gesetz über die Umweltverträglichkeitsprüfung (UVPG) und im Bundesimmissionsschutzgesetz (BImSchG), gegebenenfalls ergänzt durch Erlasse auf Landesebene. Um staatliche Förderprämien zu kassieren, müssen Quoten erfüllt werden, die mittels Einsatzstoff-Tagebuch nachgewiesen werden.
Hinweis: Bei der Bewertung von Biogasanlagen vergleicht der Sachverständige die Anlage im Ist-Zustand mit der vorliegenden Genehmigung.
Vorschriften in Bezug auf Dünger und Abfall
Bei der Produktion von Strom mittels Biomasse finden abfall- und düngerechtliche Vorschriften Anwendung. Vom Anlagenbetreiber einzuhalten sind – ohne Anspruch auf Vollständigkeit – die Bestimmungen
- der Bioabfallverordnung,
- das Bundes-Bodenschutzgesetz,
- des Düngegesetzes,
- der Düngeverordnung,
- des Kreislaufwirtschaftsgesetzes,
- das Tierische Nebenprodukte-Beseitigungsgesetz,
- das Wasserhaushaltsgesetz.
Darüber hinaus sind unter anderem diverse technische Regeln für Betriebssicherheit einzuhalten. Eine ausführliche Liste der zu beachtenden Gesetze, Regeln und Verordnungen für den Betrieb einer Biogasanlage, finden Sie bei Repro Mayr.
Einspeisung, Vergütung und Güllebonus
Die Bundesnetzagentur schreibt Biomasse- beziehungsweise Biogas-Projekte aus. Der Betreiber, der den Zuschlag erhält, darf zumindest bei einer Neuanlage für die nächsten 20 Jahre mit geförderten Abnahmepreisen kalkulieren (§ 39h EEG). Für Biogasanlagen, die in den Jahren 2026 bis 2028 einen Zuschlag erhalten, besteht der Förderanspruch nur, wenn der Anteil von Getreidekorn und Mais in jedem Kalenderjahr insgesamt höchstens 25 Masseprozent beträgt (§ 39i EEG).
Für neue Biomasseanlagen mit mehr als 150 kW installierter Leistung bis 20 MW wird der anzulegende Wert grundsätzlich über Ausschreibungen der Bundesnetzagentur ermittelt.⁴ Für die Ausschreibungen zum Gebotstermin 1. Oktober 2026 beträgt der Höchstwert 19,43 ct/kWh für Neuanlagen und 19,83 ct/kWh für bestehende Biomasseanlagen. Die tatsächlichen Zuschlagswerte können darunter liegen.
Für kleine Biogasanlagen, die bestimmte Voraussetzungen erfüllen und im Kalenderjahr durchschnittlich mindestens 80 Masseprozent Gülle einsetzen, gelten besondere anzulegende Werte nach § 44 EEG. Geflügelmist und Geflügeltrockenkot sind von diesem Güllebonus ausgenommen; überjähriges Kleegras wird bis 10 Masseprozent angerechnet. Der Güllebonus ist Segen und Fluch gleichermaßen. Der Betreiber muss seine Quoten mit einem Einsatzstoff-Tagebuch belegen. Kann der Betreiber den Mindestanteil an Gülle von 80 Masseprozent pro Jahr nicht einhalten, entfällt die Vergütung für diesen Zeitraum. Wird eine tierseuchenrechtliche Sperre verhängt, geht diese mit einem Verbringungsverbot für Gülle einher. Solange diese Gülle-Sperre gilt, werden diese Tage aus dem Zeitraum zur Ermittlung des durchschnittlichen Gülleanteils herausgerechnet.
Gut zu wissen: Der „anzulegende Wert“, der die Kalkulationsbasis für den wirtschaftlichen Erfolg einer Biogasanlage darstellt, wird von der Bundesnetzagentur ermittelt. Er stellt die Grundlage für die Berechnung von Einspeisevergütungen, Marktprämien und Mieterstromzuschlägen dar (§ 3 Nr. 3 EEG). Die gesetzlichen Ausgangswerte betragen gemäß § 44 EEG 22 ct/kWh bis 75 kW Bemessungsleistung und 19 ct/kWh bis 150 kW. Für später in Betrieb genommene Anlagen sind die Degressionsregeln nach § 44a EEG zu berücksichtigen.
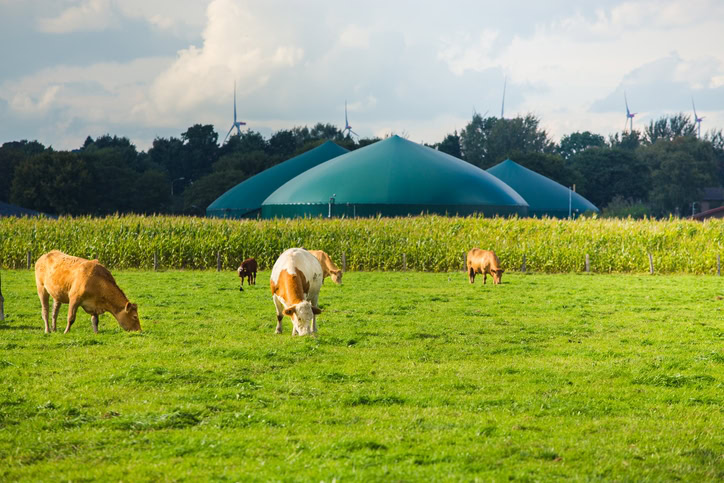
Anschlussförderung für Biogas: Die EU-Kommission hat am 18. September 2025 ein Biomassepaket beihilferechtlich genehmigt. Seit Oktober 2025 entfällt die Förderung schon bei nur schwach positiven Spotmarktpreisen (≤ 2 ct/kWh, § 51b EEG).⁵
Auswirkungen von Biogasanlagen auf den Wert von Nachbargrundstücken
Biogasanlagen wirken sich auf Grundstücke in der Umgebung aus. Deren Attraktivität sinkt durch die Errichtung einer Biogasanlage beträchtlich. Wie hoch der Wertverlust ist, lässt sich nicht wie bei einer Windkraftanlage anhand der Entfernung beziffern. Allerdings gilt unter Maklern: Je näher ein Grundstück an einer Biogasanlage steht, desto schwieriger ist es zu verkaufen. In der Praxis ist ein Wohnhaus neben einem landwirtschaftlichen Betrieb mit angeschlossener Biomethananlage oft unverkäuflich. Maßgeblich für den Einfluss einer Biogasanlage auf den Verkehrswert benachbarter Grundstücke sind die konkreten Auswirkungen am jeweiligen Standort, etwa Geruchs-, Lärm- und Verkehrsbelastungen sowie die Nutzung und Lage der Immobilie.
Die Begleiterscheinungen, die diese Art der Stromproduktion mit sich bringen, stoßen den Nachbarn übel auf.⁶ Der idyllische Blick in unverbaute Landschaft ist passé, stattdessen drohen Grundwasserverschmutzung und ein erhöhtes Verkehrsaufkommen. Die wertmindernden Ärgernisse beginnen bei der Anlieferung von Gülle und enden bei möglichen Störfällen.
Eine Entschädigung für Anwohner und benachbarte Gewerbetreibende ist nicht vorgesehen. Anders sieht es aus, wenn ein Störfall in der Biogasanlage direkten Schaden in der Nachbarschaft verursacht. Dann steht entweder der Betreiber oder dessen Versicherung in der Pflicht. Als die Gemeinde Engstingen von stinkendem Gärsubstrat, das aus einem lecken Silo der angrenzenden Biogasanlage auslief, überflutet wurde, hatten die Geschädigten selbst ein Jahr nach der Katastrophe noch keinen Cent Entschädigung gesehen.
Gutachten für Biogasanlagen
Sie benötigen ein Wertgutachten für Ihre Biomethanproduktion? Die erfahrenen, unabhängigen und vielfach zertifizierten Sachverständigen der Heid Immobilien GmbH erstellen ein detailliertes Verkehrswertgutachten, das Sie zum Beispiel für den Kauf oder Verkauf oder als Entscheidungsgrundlage für oder gegen die Weiterführung des Betriebs nach Ablauf der Förderung verwenden können. Unsere neutralen Verkehrswertgutachten für Biogasanlagen sind Finanzamt-konform und gerichtsfest. Darüber hinaus führen wir eine Technical Due Diligence für Biogas-Immobilien durch und unterstützen Banken bei der Kreditvergabe mit einem Beleihungswertgutachten.
Unsere Experten sind mit anderen erneuerbaren Energien ebenso vertraut. Wir erstellen unter anderem auch Gutachten für Solaranlagen und Windparks. Sprechen Sie uns darauf an!
Ihre Vorteile, wenn Sie ein Sachverständigengutachten für Ihre Biogasanlage bei Heid bestellen: Wir nehmen kurzfristige Aufträge an und bleiben trotzdem genau in der Wertermittlung. Um einen möglichst exakten Wert zu ermitteln, wenden wir mindestens zwei geeignete Bewertungsverfahren an. Um Fehler auszuschließen, überprüft ein zweiter Sachverständiger die Berechnung. Mehrkosten fallen für Sie dank unserer Festpreisgarantie nicht an.
Häufige Fragen zur Bewertung von Biogasanlagen
Nicht alle Fragen, die Eigentümer oder Betreiber ans uns herantragen, konnten wir im Ratgeber unterbringen. Daher beantworten wir in unserem FAQ zu Biogasanlagen ein paar weitere Fragen.
Wie verändert sich der Wert einer Biogasanlage, wenn die EEG-Förderung bald ausläuft?
Das Ende der bisherigen EEG-Förderung bedeutet nicht automatisch, dass die Anlage nur noch einen Liquidationswert hat. Bestehende Biomasseanlagen können erneut an EEG-Ausschreibungen teilnehmen und dadurch eine Anschlussförderung erhalten. Eine mögliche Anschlussförderung darf jedoch nicht als sicherer zukünftiger Cashflow angesetzt werden. Bewertet werden sollten mindestens zwei Szenarien: erfolgreicher Zuschlag und kein Zuschlag. Zusätzlich sind notwendige Investitionen für den Weiterbetrieb zu berücksichtigen.
Ist eine flexible Biogasanlage mehr wert als eine Anlage, die kontinuierlich Strom produziert?
Mit dem Biomassepaket wurde die Förderung stärker auf eine flexible, systemdienliche Stromproduktion ausgerichtet. Statt einer gleichmäßigen Produktion sollen Anlagen Strom verstärkt in Zeiten erzeugen, in denen er benötigt wird. Das aktuelle System arbeitet dafür mit förderfähigen Betriebsstunden. Für eine Bewertung sind deshalb unter anderem BHKW-Überbauung, Gasspeicherkapazität, Wärmespeicher, Netzanschluss, erzielbare Strompreise und zusätzliche Investitionskosten relevant. Eine technisch für flexible Fahrweise geeignete Anlage kann also einen wirtschaftlichen Vorteil besitzen, wenn die zusätzlichen Erlöse die Mehrinvestitionen und Betriebskosten rechtfertigen.
Wie wirkt sich ein Wärmenetz auf den Wert einer Biogasanlage aus?
Ein vorhandenes Wärmenetz kann erheblichen Wert besitzen, weil neben dem Stromverkauf eine zweite Erlösquelle entsteht und die vorhandene BHKW-Wärme wirtschaftlich genutzt wird. Für die Wertermittlung reicht aber die Zahl der angeschlossenen Gebäude nicht aus. Relevant sind Wärmeabsatz pro Jahr, vertragliche Preise und Preisanpassungsklauseln, Restlaufzeiten der Lieferverträge, Leitungsverluste, Instandhaltungskosten und notwendige Ersatzinvestitionen.
Kann die Umstellung einer Biogasanlage auf Biomethan ihren Wert erhöhen?
Ja, aber eine Biomethan-Aufbereitung ist kein automatischer Wertsteigerer. Biomethan eröffnet andere Absatzwege als die reine Verstromung vor Ort. Dem stehen Investitionen in Aufbereitung, gegebenenfalls Verdichtung und Gasnetzanbindung sowie laufende Betriebskosten gegenüber. Auch regulatorisch handelt es sich um einen eigenen Markt: Für Biomethananlagen bestehen separate Ausschreibungen. Der Höchstwert beträgt 2026 23,13 ct/kWh; die Bundesnetzagentur musste das Ausschreibungsvolumen für September 2026 wegen erwarteter Unterzeichnung sogar deutlich reduzieren.⁷
Welchen Einfluss haben Substratverträge und eigene Flächen auf den Wert einer Biogasanlage?
Bei einer ertragsorientierten Bewertung zählt nicht nur, was Fermenter und BHKW technisch leisten können, sondern zu welchen Kosten die benötigten Substrate langfristig verfügbar sind. Eine Biogasanlage mit langfristig gesicherter Versorgung mit Gülle, Reststoffen oder anderen geeigneten Substraten kann wirtschaftlich anders zu bewerten sein als eine technisch identische Anlage, die große Mengen zukaufen muss. Bei einer Due Diligence sollten deshalb insbesondere Restlaufzeiten, Mengenbindungen, Preisgleitklauseln, Transportentfernungen, Kündigungsrechte und Abhängigkeiten von einzelnen Lieferanten geprüft werden. Bei eigener Substraterzeugung müssen zudem Flächen- und Opportunitätskosten berücksichtigt werden.
Wie stark beeinflusst ein alterndes BHKW den Verkehrswert einer Biogasanlage?
Stärker, als es eine reine Alterswertminderung erkennen lässt. Ein BHKW kurz vor einer notwendigen Generalüberholung kann einen erheblichen Investitionsstau darstellen. Umgekehrt reduziert ein kürzlich erneuertes oder grundüberholtes Aggregat die zukünftigen Ausgaben Investitionen deutlich. Bei der Bewertung sollte deshalb nicht einfach die gesamte Biogasanlage linear abgeschrieben werden. BHKW, Fermenter, Gasspeicher, Pumpen, Rührwerke, Gasaufbereitung, Wärmenetz und weitere Komponenten haben unterschiedliche wirtschaftliche Restnutzungsdauern. Für den Ertragswert ist letztlich entscheidend, welche Ersatz- und Erweiterungsinvestitionen innerhalb des Betrachtungszeitraums tatsächlich anfallen.