

Rund eine Million Menschen sterben jedes Jahr in Deutschland. Für die Hinterbliebenen ist der Verlust eines Angehörigen oft nicht nur emotional belastend, sondern bringt auch finanzielle Fragen mit sich. Übersteigt der Wert eines geerbten Hauses den Freibetrag, kann eine hohe Erbschaftssteuer anfallen.
Mit der richtigen Gestaltung lässt sich diese Steuer jedoch häufig deutlich senken oder ganz vermeiden, etwa durch Einzug, Schenkung mit Nießbrauch oder eine Heirat vor dem Erbfall. Auch nach dem Erbfall bestehen Möglichkeiten: Ein Verkehrswertgutachten kann einen zu hoch angesetzten Finanzamtswert korrigieren. Hier erfahren Sie, welche 11 legalen Wege es gibt, die Erbschaftssteuer bei Immobilien zu umgehen, welche Voraussetzungen gelten und wie sich die Steuerersparnis berechnen lässt.
- Es gibt 11 legale Wege, die Erbschaftssteuer auf Immobilien zu senken oder zu umgehen. 6 davon müssen Sie zu Lebzeiten vorbereiten, 5 nutzen Erben noch nach dem Erbfall.
- Die effektivste Methode, die Erbschaftssteuer auf eine Immobilie zu vermeiden, ist, sie selbst zu bewohnen – und zwar langfristig. Das gilt allerdings nur für Ehepartner und Kinder.
- Entscheidend beim Vererben ist der Verwandtschaftsgrad zum Erblasser. Geschwister haben mit nur 20.000 € Freibetrag wenig Spielraum. Schenkungen zu Lebzeiten und ein Verkehrswertgutachten helfen aber auch ihnen.
- Nach dem Erbfall ist ein Verkehrswertgutachten oft der wichtigste Hebel: Es weist einen niedrigeren Wert nach, als das Finanzamt ansetzt.
Stand Oktober 2026: Alle Angaben entsprechen dem geltenden Erbschaftsteuergesetz. Das Bundesverfassungsgericht hat am 12. und 13. Oktober 2026 über die Erbschaftssteuer verhandelt. Es geht um einen Antrag Bayerns zur Gesetzgebungskompetenz des Bundes, unter anderem für die Bewertung von Grundbesitz, die Freibeträge und die Steuersätze, sowie um die Verschonung von Betriebsvermögen. Ein Urteil steht noch aus. Bis dahin gilt das bisherige Recht. Wir aktualisieren diesen Ratgeber, sobald das Urteil vorliegt.
Wie Sie die Erbschaftssteuer mit Immobilien umgehen
Wer dem Finanzamt die Bewertung der Immobilie überlässt, zahlt oft mehr als nötig. Denn das Finanzamt bewertet pauschal nach dem Bewertungsgesetz und ohne Besichtigung. Unsere über 220 zertifizierten Sachverständigen erstellen jedes Jahr mehrere Tausend Gutachten und sehen in der Praxis, wie weit Finanzamtswert und Verkehrswert typischerweise auseinanderliegen.
Die Erbschaftssteuer muss entrichtet werden, wenn ein Vermögenswert nach dem Tod des Eigentümers an dessen Erben geht. Das beinhaltet oftmals Immobilien. Diese sorgen schnell dafür, dass die Freibeträge überschritten werden, bieten andererseits aber auch legale Schlupflöcher, um Erbschaftssteuer zu sparen.
Wenn Sie vorab Ihre mögliche Erbschaftsteuer berechnen, erhalten Sie eine erste Einschätzung, welche Steuerlast ohne entsprechende Gestaltung entstehen könnte.
Liegt der Wert der Immobilie oberhalb der Freibetragsgrenze, wird Erbschaftssteuer fällig. Wie hoch der Freibetrag ist, hängt vom Verwandtschaftsgrad zwischen Erblasser und Erben ab. Dasselbe gilt für die Steuersätze, mit denen die Erben zur Kasse gebeten werden. Auf Steuersätze und Freibeträge gehen wir in unserem Ratgeber zur Erbschaftssteuer auf Immobilien näher ein. Hier geht es vorrangig darum, wie Sie die Steuer senken oder umgehen. Der wirksamste Hebel nach dem Erbfall ist dabei oft ein Verkehrswertgutachten eines zertifizierten Immobiliensachverständigen.
Kommen wir nun zu den Möglichkeiten, die Sie haben, um Erbschaftssteuer auf Immobilien zu sparen oder gar zu vermeiden. Einige davon muss der Erblasser noch zu Lebzeiten in die Wege leiten, damit seine Erben die Erbschaftssteuer umgehen können.
Erbschaftssteuer-Tricks in der Übersicht
Anhand der folgenden Tabelle sehen Sie auf einen Blick, welche Optionen Sie ausschöpfen können, um Erbschaftssteuer zu sparen. Zudem gibt die Tabelle mit den Erbschaftssteuer-Tricks kompakt Auskunft darüber, wie einfach die Möglichkeiten sind und ob dafür noch zu Lebzeiten die entsprechenden Weichen gestellt werden müssen. Im Anschluss erklären wir jede Maßnahme: zuerst die fünf Wege, die Erben auch nach dem Erbfall noch offenstehen, danach die sechs Wege, die zu Lebzeiten vorbereitet werden müssen.
| Erbschaftssteuer-Trick | Maßnahme vor/nach dem Tod | Zu beachten |
| Pflegefreibetrag | danach | bis 20.000 € für unentgeltliche Pflege des Erblassers |
| Vermietete Wohnimmobilie | danach | 10 % Abschlag, senkt die Steuer, umgeht sie nicht |
| Änderung des Verwandtschaftsverhältnisses | davor | ändert die Steuerklasse, Adoption nur bei Eltern-Kind-Verhältnis |
| Schenkung | davor | Freibeträge alle 10 Jahre neu, Pflichtteilsergänzungsanspruch |
| Schenkung mit Nießbrauch | davor | Wert des Nutzungsrechts wird abgezogen |
| Familienheim an Ehepartner schenken | davor | steuerfrei ohne Wertgrenze und Behaltensfrist |
| Güterstandsschaukel | davor | Zugewinnausgleich ist steuerfrei, Notarvertrag nötig |
| Supervermächtnis im Berliner Testament | davor | Familienfrieden |
Erbschaftssteuer senken mit Verkehrswertgutachten
Das Finanzamt bewertet geerbte Immobilien pauschal nach dem Bewertungsgesetz und ohne Besichtigung. Seit den Bewertungsänderungen zum 1. Januar 2023 kann dieser Wert deutlich über dem tatsächlichen Marktwert liegen. Nach § 198 BewG können Erben einen niedrigeren gemeinen Wert nachweisen. Als Nachweis dient vorwiegend das Gutachten des örtlichen Gutachterausschusses oder eines zertifizierten Sachverständigen für Immobilienbewertung.
Die Gutachterkosten zählen zu den Nachlassregelungskosten. Ohne Einzelnachweis zieht das Finanzamt allerdings pauschal 15.000 € für alle Erbfallkosten ab (§ 10 Abs. 5 Nr. 3 ErbStG). Steuerlich wirken sich die Gutachterkosten deshalb nur aus, wenn alle Kosten zusammen, etwa für Beerdigung, Grabstein und Gutachten, diese Pauschale übersteigen.
Beispiel: Ein Kind erbt ein Haus, dessen Wert das Finanzamt auf 600.000 € festsetzt. Ein Verkehrswertgutachten weist jedoch nach, dass die Immobilie tatsächlich nur 450.000 € wert ist. Von diesem Betrag werden die Erbfallkostenpauschale von 15.000 € und der persönliche Freibetrag von 400.000 € abgezogen. Bis zu diesem Freibetrag können Kinder steuerfrei erben. Dadurch reduziert sich der steuerpflichtige Betrag von ursprünglich 185.000 € auf nur noch 35.000 €. Da für diesen niedrigeren Betrag auch ein geringerer Steuersatz von 7 % statt 11 % gilt, sinkt die Erbschaftssteuer von 20.350 € auf 2.450 €. Das Kind spart somit insgesamt 17.900 € Erbschaftssteuer.
„Viele Erben glauben, für ein Gutachten sei es zu spät, wenn der Steuerbescheid schon da ist. Das stimmt nicht: Wir bewerten die Immobilie rückwirkend zum Todestag. Wichtig ist nur, dass das Gutachten innerhalb der Einspruchsfrist von einem Monat beim Finanzamt vorliegt.“
Dipl.-Ing. André Heid M.Sc.
Erbschaftssteuer umgehen durch Einzug
Ehe- und eingetragene Lebenspartner sowie Kinder der verstorbenen Person dürfen unabhängig von den Freibeträgen eine selbstgenutzte Immobilie steuerfrei erben, wenn sie nach dem Erbfall noch mindestens 10 Jahre in der Immobilie wohnen bleiben (§ 13 Abs. 1 Nr. 4b und 4c ErbStG). Das gilt auch für Enkel, deren Eltern bereits verstorben sind.
Wohnen die Kinder nicht mehr in der Eigentumswohnung oder im geerbten Haus, erben sie diese bei einem zeitnahen Einzug dennoch steuerfrei. Erfolgt der Einzug ins Familienheim innerhalb von sechs Monaten, wird dies vom Finanzamt üblicherweise anerkannt. Voraussetzung ist, dass der Erblasser die Immobilie bis zu seinem Tod selbst bewohnt hat oder aus zwingenden Gründen, etwa wegen Pflegebedürftigkeit, daran gehindert war.
Für Kinder gilt die Steuerbefreiung nur bis 200 m² Wohnfläche. Ist das Haus größer, bleibt nur der entsprechende Anteil des Immobilienwerts steuerfrei. Bei 250 m² Wohnfläche wären beispielsweise 80 % des Hauswerts steuerfrei und 20 % grundsätzlich steuerpflichtig. Für Ehe- und eingetragene Lebenspartner gibt es keine Flächengrenze. Ziehen Sie innerhalb der 10 Jahre aus oder vermieten Sie die Immobilie, entfällt die Befreiung rückwirkend, außer bei zwingenden Gründen wie eigener Pflegebedürftigkeit.
Achtung: Sind mehrere Erben berechtigt, wird derjenige, der in die Immobilie einzieht, seine Geschwister ausbezahlen. Dadurch gehört ihm die ganze Immobilie, geerbt hat er abhängig von der Anzahl der Geschwister aber nur die Hälfte, ein Drittel oder einen kleineren Anteil. Steuerfrei ist dann grundsätzlich nur sein eigener Erbanteil. Erhalten die Geschwister im Gegenzug anderes Vermögen aus dem Nachlass, kann sich der steuerfreie Anteil erhöhen. Erfahren Sie in unserem Ratgeber mehr darüber, wie man das Haus behält und seine Geschwister auszahlt.
Erbe taktisch ausschlagen
Erben können die Erbschaft innerhalb von sechs Wochen ausschlagen, nachdem sie davon erfahren haben. Hatte der Erblasser seinen letzten Wohnsitz im Ausland, gelten sechs Monate (§ 1944 BGB). Das Erbe geht dann an die nächsten Erben, zum Beispiel an die Kinder. Das lohnt sich, wenn diese einen eigenen Freibetrag haben, der sonst ungenutzt bliebe.
Beispiel: Ein Ehepartner ist laut Testament der Alleinerbe, hat aber selbst genug Vermögen. Schlägt er aus, können die Kinder direkt erben und ihre Freibeträge von je 400.000 € nutzen. Wer nach einer Ausschlagung tatsächlich erbt, hängt vom Testament und der gesetzlichen Erbfolge ab. Die Ausschlagung lässt sich nicht widerrufen. Lassen Sie diese deshalb vorher anwaltlich prüfen. Wird für die Ausschlagung eine Abfindung gezahlt, ist diese für den Ausschlagenden steuerpflichtig (§ 3 Abs. 2 Nr. 4 ErbStG).
Pflegefreibetrag geltend machen
Wer den Erblasser zu Lebzeiten unentgeltlich oder gegen ein zu geringes Entgelt gepflegt hat, erhält zusätzlich zum persönlichen Freibetrag eine Steuerbefreiung von bis zu 20.000 € (§ 13 Abs. 1 Nr. 9 ErbStG). Die Höhe richtet sich nach dem Wert der Pflege. Dokumentieren Sie deshalb Art, Umfang und Dauer, etwa mit einem Pflegetagebuch. Besonders wichtig ist der Pflegefreibetrag für Geschwister, Nichten und Neffen, die nur 20.000 € persönlichen Freibetrag haben.
Vermietete Wohnimmobilien: 10 % Abschlag
Wer eine zu Wohnzwecken vermietete Immobilie erbt, muss sie nur mit 90 % ihres Werts versteuern (§ 13d ErbStG).
Beispiel: Ein vermietetes Mehrfamilienhaus mit einem steuerlichen Wert von 1.000.000 € geht nur mit 900.000 € in die Berechnung ein. Für selbst genutzte oder gewerblich vermietete Flächen gilt der Abschlag nicht.
Änderung der Familienverhältnisse
Eine Veränderung des (Verwandtschafts-)Verhältnisses zum Erblasser kann die Steuerlast positiv beeinflussen. Das kann zum Beispiel durch eine Eheschließung erreicht werden.
- So wird aus dem ledigen Lebenspartner ein Ehepartner, oder mit anderen Worten: Aus Steuerklasse III wird Steuerklasse I und aus 20.000 € Freibetrag werden 500.000 € Freibetrag für den Erbfall.
- Da das Vererben von Immobilien an Kinder eine Erleichterung der Steuerlast herbeiführen kann, ist eine Adoption ebenfalls eine gute Möglichkeit. Indem der Erblasser eine nahestehende Person adoptiert, ändern sich für diese die Verhältnisse im Erbfall: Sie steigt als Adoptivkind in die Erbschaftssteuerklasse I auf und erhält 400.000 € Freibetrag.
Wichtig: Eine Erwachsenenadoption muss sittlich gerechtfertigt sein, etwa durch ein gewachsenes Eltern-Kind-Verhältnis (§ 1767 BGB). Dient sie erkennbar nur der Steuerersparnis, lehnt das Familiengericht sie ab.
Wir veranschaulichen die Steuerersparnis mit einem Rechenbeispiel. Nehmen wir an, Herr Huber lebt mit seiner Freundin Frau Nguyen und deren Tochter Lin zusammen. Vor seinem Tod hat Herr Huber seine Freundin im Testament bedacht und ihr die Immobilie vererbt. Der Wert der Immobilie wird auf 430.000 € geschätzt.
Da Frau Nguyen nicht mit Herrn Huber verheiratet ist und sie auch keine eingetragenen Lebenspartner waren, liegt ihr Freibetrag lediglich bei 20.000 Euro. Damit setzt das Finanzamt nach Abzug des Freibetrags 410.000 € für die Immobilie an. Davon muss Frau Nguyen 30 % als Erbschaftssteuer abführen. Womöglich hat sie diese 123.000 € nicht und muss die Immobilie daher veräußern. Würde ihre Tochter Lin die Immobilie erben, sähe die Rechnung genau gleich aus.
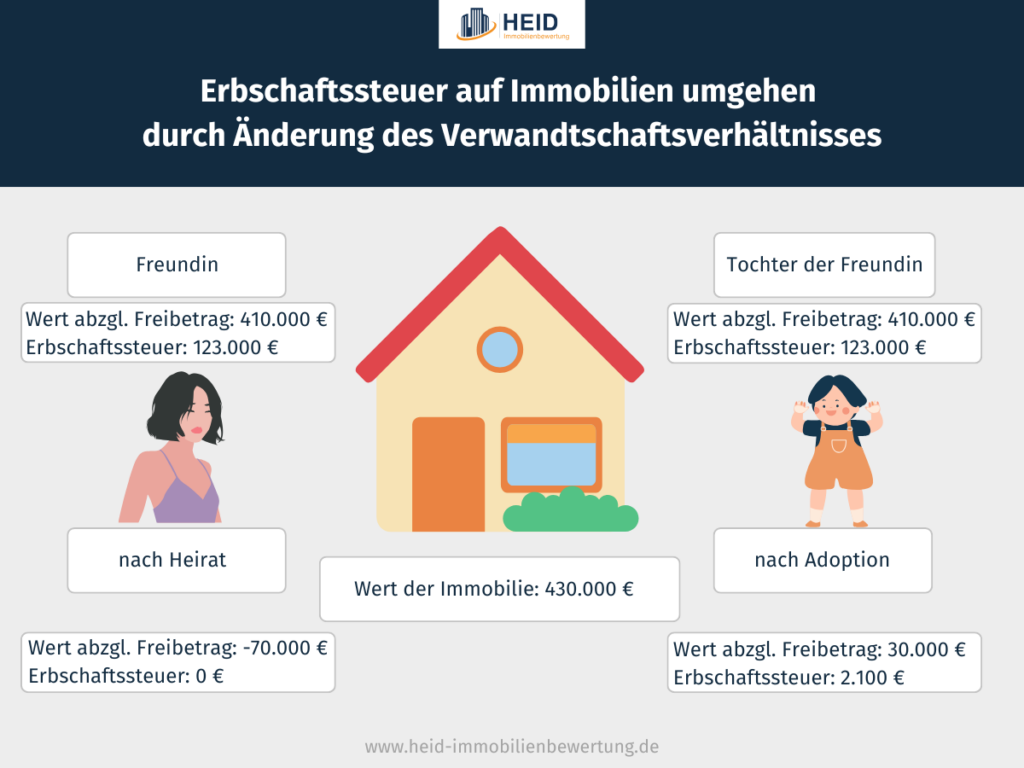
Heiratet Herr Huber Frau Nguyen noch vor seinem Tod, steigt sie in Verwandtschaftsgrad I und Erbschaftssteuerklasse I auf. Ihr steht ein Freibetrag von 500.000 € zu. Das ist mehr als die Immobilie wert ist, weswegen sie keine Erbschaftssteuer bezahlt.
Gehen wir nun davon aus, dass Herr Huber seine Freundin Frau Nguyen nicht im Testament bedacht hat, sondern nur ihre Tochter Lin. Damit diese vollumfänglich von der Erbschaft profitiert, hat er sie adoptiert. Adoptivkindern steht ebenso wie leiblichen Kindern ein Freibetrag von 400.000 € zu. Lin muss also nur noch 30.000 € Erbmasse versteuern. Da sie durch die Adoption außerdem in Erbschaftssteuerklasse I aufgestiegen ist, reduziert sich ihr Steuersatz.
Ohne Adoption hätte für sie bereits der niedrigste Erbschaftssteuersatz von 30 % gegolten. Durch die Adoption fällt sie hingegen in Steuerklasse I, Dort steigt der Steuersatz mit der Höhe des steuerpflichtigen Erbes stufenweise. Für Beträge bis 75.000 € gelten lediglich 7 %. Der Steuersatz von 30 % wird erst bei einem steuerpflichtigen Erbe von mehr als 26 Millionen Euro erreicht. Damit muss sie in diesem Beispiel nur 2.100 € Erbschaftssteuer zahlen.
Dasselbe Ergebnis erreicht Herr Huber auch ohne Adoption, wenn er Frau Nguyen heiratet. Lin wird dann seine Stieftochter und gehört ebenfalls zur Steuerklasse I mit 400.000 € Freibetrag.
Erbschaftssteuer durch Schenkung umgehen: Freibeträge alle 10 Jahre nutzen
Eine weitere Möglichkeit, viel Erbschaftssteuer auf Immobilien zu umgehen, ist die Schenkung. Diese erfordert allerdings ausreichend Planung. Bei sehr wertvollen Immobilien, die den Freibetrag übersteigen, ist es mit einem Jahrzehnt Vorlauf dennoch möglich, die Erbschaftssteuer auf die Immobilie komplett zu umgehen.
Zwar wird auch bei einer Schenkung eine Steuer (= Schenkungssteuer) fällig, diese kann aber umgangen werden, meistens sogar einfacher als bei einer Erbschaft, denn hier können die Freibeträge alle zehn Jahre erneut ausgeschöpft werden.
Die Freibeträge entsprechen weitgehend denen bei einer Erbschaft. Ausnahme: Eltern und Großeltern haben bei einer Schenkung nur 20.000 € statt 100.000 € Freibetrag. Ein Elternpaar kann einem Kind so alle zehn Jahre bis zu 800.000 € steuerfrei schenken, 400.000 € je Elternteil. Stirbt der Schenker innerhalb von zehn Jahren, rechnet das Finanzamt die Schenkung und das Erbe zusammen (§ 14 ErbStG). Der Freibetrag gilt dann nur einmal. Alle Werte finden Sie in der Übersicht der Erbschaftsteuer-Freibeträge.
Schenkung mit Nießbrauchvorbehalt
Behält sich der Schenker im Schenkungsvertrag einen Nießbrauch vor, wird der Wert dieses Nutzungsrechts vom Immobilienwert abgezogen. Je jünger der Schenker und je höher die erzielbare Miete, desto stärker sinkt der steuerpflichtige Wert. Häufig bleibt die Schenkung dadurch steuerfrei. Beachten Sie aber: Bei vorbehaltenem Nießbrauch beginnt die 10-Jahres-Frist für den Pflichtteilsergänzungsanspruch nicht zu laufen (§ 2325 BGB).
Beispiel: Eine 70-jährige Mutter schenkt ihrer Tochter ein Haus mit einem steuerlichen Wert von 600.000 € und behält sich den Nießbrauch vor. Die erzielbare Jahresmiete beträgt 21.600 €. Um den Wert des lebenslangen Nießbrauchs zu berechnen, wird dieser Jahresbetrag mit einem gesetzlich festgelegten Faktor multipliziert. Dieser sogenannte Vervielfältiger berücksichtigt unter anderem die statistische Lebenserwartung der Mutter und beträgt im Beispiel 11,107. Daraus ergibt sich ein Nießbrauchswert von 239.911 €. Nach dessen Abzug verbleibt ein steuerlicher Wert von 360.089 €, der unter dem Freibetrag von 400.000 € liegt. Die Schenkung bleibt somit steuerfrei. Ohne Nießbrauch hätte die Tochter 22.000 € Schenkungssteuer gezahlt.
Hinweis zum Vervielfältiger: Der Faktor 11,107 basiert auf der statistischen Lebenserwartung einer 70-jährigen Frau und dient zur Berechnung des Werts eines lebenslangen Nießbrauchs. Das Bundesfinanzministerium veröffentlicht jährlich aktualisierte Vervielfältiger auf Grundlage der jeweils geltenden Sterbetafeln. Welcher Faktor anzuwenden ist, hängt vom Zeitpunkt der Schenkung ab.
Lesetipp: Was es außer dem Pflichtteilsergänzungsanspruch zu beachten gilt, wenn Sie ein Haus an Kinder verschenken, erfahren Sie in weiteren Ratgebern aus unserer Seite.
Familienheim zu Lebzeiten an den Ehepartner schenken
Ehe- und eingetragene Lebenspartner können sich das selbst bewohnte Familienheim zu Lebzeiten steuerfrei schenken, sofern es in Deutschland, der EU oder dem EWR liegt (§ 13 Abs. 1 Nr. 4a ErbStG). Anders als beim Erbe gibt es dabei weder eine Wertgrenze noch eine Flächengrenze oder Behaltensfrist. Der beschenkte Partner darf das Haus später also verkaufen oder vermieten, ohne dass Steuer nachgezahlt werden muss. Der persönliche Freibetrag von 500.000 € bleibt unangetastet und steht für weiteres Vermögen zur Verfügung.
Güterstandsschaukel: Zugewinn steuerfrei ausgleichen
Ehepaare in Zugewinngemeinschaft können per Notarvertrag in die Gütertrennung wechseln. Dabei wird der Zugewinn ausgeglichen, und diese Ausgleichsforderung ist steuerfrei (§ 5 Abs. 2 ErbStG). Danach können die Partner wieder in die Zugewinngemeinschaft zurückwechseln. Der Zusammenhang von Zugewinngemeinschaft und Erbe wirkt aber auch ohne Wechsel: Stirbt ein Ehepartner, bleibt der Teil des Erbes steuerfrei, der dem rechnerischen Zugewinnausgleich entspricht (§ 5 Abs. 1 ErbStG).
Beispiel: Der Ehemann hat während der Ehe 1.200.000 € hinzugewonnen, die Ehefrau nichts. Beim Wechsel steht ihr ein Ausgleich von 600.000 € zu, etwa in Form eines Hausanteils. Dafür fällt keine Schenkungssteuer an, und ihr Freibetrag von 500.000 € bleibt unberührt.
Supervermächtnis im Berliner Testament
Die Bestimmung eines sogenannten Supervermächtnisses im Berliner Testament führt im Idealfall eine Senkung bis hin zur Vermeidung der Erbschaftssteuer herbei. Wie funktioniert das? Der länger lebende Ehepartner wird als alleiniger Erbe eingesetzt. Kinder gehen im ersten Erbfall leer aus. Das Problem daran ist aber, dass mit den Kindern als Erben auch deren Freibeträge wegfallen. Der Ehepartner muss im schlimmsten Fall mit hoher Erbschaftssteuer rechnen.
Das Supervermächtnis im Berliner Testament kann hier gegensteuern. Es legt fest, dass der hinterbliebene Ehepartner frei über das Erbe verfügen darf und dieses in Form von Vermächtnissen an die Kinder weitergeben kann. So können auch die Freibeträge der Kinder ausgenutzt werden und die Erbschaftssteuer kann gesenkt oder sogar ganz umgangen werden.
Verkauf und Wegzug ins Ausland vermeiden Erbschaftssteuer nicht
Der Verkauf der geerbten Immobilie hat keinen Einfluss auf die Erbschaftssteuer – zumindest keinen positiven im Sinn der Erben. Im schlimmsten Fall kassiert das Finanzamt gleich doppelt: Zuerst die Erbschaftssteuer auf Immobilienwert und in der Folge gegebenenfalls noch Spekulationssteuer auf den Veräußerungsgewinn.
Auch der Umzug ins Ausland als Steuerflucht ist keine Lösung, auch nicht kurzfristig gedacht. Verbringt ein Rentner seinen Lebensabend lieber im Eigenheim im Ausland, während seine Nachkommen in Deutschland steuerpflichtig sind, droht zunächst einmal sogar die Gefahr, dass diese die geerbte Immobilie in zwei Ländern versteuern müssen.
Umgekehrt sieht es leider genauso aus: Lebt der Erblasser in Deutschland, seine Erben jedoch im Ausland, kassiert der deutsche Fiskus trotzdem. Selbst wenn Erblasser und Erbe im Ausland leben, hat das deutsche Finanzamt bis zu fünf Jahre nach der Emigration einen Anspruch auf Erbschaftssteuer, sofern es sich um deutsche Staatsangehörige handelt. Bei einem Wegzug in ein Niedrigsteuerland verlängert sich die Zeitspanne, in der dem deutschen Staat die Erbschaftssteuer zusteht, gemäß § 4 Außensteuergesetz sogar auf zehn Jahre.
Unabhängig von allen Fristen gilt: Liegt die Immobilie in Deutschland, unterliegt sie immer der deutschen Erbschaftssteuer, auch wenn Erblasser und Erben seit Jahrzehnten im Ausland leben (§ 2 Abs. 1 Nr. 3 ErbStG).
Lohnt sich ein Gutachten für die Erbschaftssteuer?
Ein Gutachten lohnt sich, wenn der Finanzamtswert deutlich über dem Marktwert liegt und die Steuerersparnis die Gutachterkosten übersteigt. Je nach Erbfall lassen sich allein dadurch fünfstellige Beträge sparen. Ein Verkehrswertgutachten kostet in der Regel rund 2.990 € für ein Haus oder eine Wohnung und kann als Nachweis dienen, um den Verkehrswert einer Immobilie für die Erbschaftssteuer gegenüber dem Finanzamt zu belegen.
Wir beraten Sie dazu kostenlos. Gleich anrufen oder das Formular abschicken.
Häufige Fragen zur Umgehung der Erbschaftssteuer auf Immobilien
In diesem Abschnitt beantworten wir oft gestellte Fragen, wie Sie sich Erbschaftssteuer auf Immobilien sparen. Sie erfahren außerdem, welche Tricks nicht funktionieren.
Wann lässt sich die Erbschaftssteuer komplett umgehen?
Ganz entfällt die Steuer, wenn der Wert unter dem Freibetrag bleibt, wenn Ehepartner oder Kinder ins geerbte Familienheim einziehen und es zehn Jahre selbst bewohnen oder wenn Ehepartner sich das Familienheim schon zu Lebzeiten schenken. Auch Schenkungen im 10-Jahres-Rhythmus und ein Nießbrauchvorbehalt können die Steuer auf null senken. Wann die Steuer laut Gesetz entfällt, erklären wir im Ratgeber Erbschaftsteuer auf Immobilien.
Wie kann ich ein Haus steuerfrei vererben?
Durch eine steueroptimierte Nachlassplanung kann ein Erblasser vor seinem Tod dafür sorgen, dass seine Erben keine Erbschaftssteuer auf die Immobilie entrichten müssen. Von der Änderung der Familienverhältnisse bis zum Supervermächtnis im Berliner Testament gibt es eine ganze Reihe an Erbschaftssteuer-Tricks. Wer eine denkmalgeschützte Immobilie oder gar mehrere Immobilien sein Eigen nennt, kann zwecks Steuerersparnis Stiftungen gründen.
Kann ich die Erbschaftssteuer legal umgehen?
Ja, die Erbschaftssteuer lässt sich legal umgehen, gerade bei einer geerbten Immobilie gibt es selbst ohne ausgeklügelte Nachlassplanung die Möglichkeit, die Erbschaftssteuer zu vermeiden. Ziehen Ehepartner oder Kinder in das geerbte Familienheim ein und wohnen dort zehn Jahre, entfällt die Erbschaftssteuer. Bei Gewerbeimmobilien funktioniert der Einzug nicht. Ein Verkehrswertgutachten senkt dagegen bei jeder Immobilienart den steuerpflichtigen Wert, wenn das Finanzamt zu hoch bewertet hat.
Wie hoch sind die Erbschaftssteuerfreibeträge?
Die Höhe der Freibeträge bei der Erbschaftssteuer hängt vom Verwandtschaftsgrad ab: Ehepartner haben 500.000 €, Kinder 400.000 €, Geschwister und Nicht-Verwandte nur 20.000 €. Alle Werte finden Sie in unserer Übersicht der Erbschaftsteuer-Freibeträge.
Wie können Geschwister die Erbschaftssteuer umgehen?
Geschwister gehören zur Steuerklasse II und haben nur 20.000 € Freibetrag. Ganz chancenlos sind sie aber nicht: Schenkungen zu Lebzeiten nutzen den Freibetrag alle 10 Jahre erneut, ein Nießbrauchvorbehalt senkt den Wert, und ein Verkehrswertgutachten korrigiert überhöhte Finanzamtswerte. Wer den Erblasser gepflegt hat, kann zusätzlich den Pflegefreibetrag von bis zu 20.000 € nutzen. Details finden Sie im Ratgeber Erbschaftsteuer für Geschwister.
Muss ich Erbschaftssteuer zahlen, wenn ich ein geerbtes Haus verkaufe?
Wenn Sie das geerbte Haus verkaufen, hat dies keinerlei Einfluss auf die Erbschaftssteuer. Im Gegenteil: Unter gewissen Umständen fällt sogar noch zusätzlich die Spekulationssteuer auf den Verkaufsgewinn an. Für die Spekulationsfrist von zehn Jahren zählt dabei das Kaufdatum des Erblassers. Achtung beim Familienheim: Verkaufen Sie innerhalb von zehn Jahren, entfällt die Steuerbefreiung rückwirkend.