

Ohne Ehevertrag leben Ehepaare in Deutschland automatisch in der Zugewinngemeinschaft, dem gesetzlichen Güterstand. Stirbt ein Ehepartner, erhöht sich der Erbteil des überlebenden Ehepartners pauschal um ein Viertel. Neben Kindern erbt er so die Hälfte des Nachlasses. Alternativ kann er das Erbe ausschlagen und den tatsächlichen Zugewinnausgleich fordern. Steckt der Nachlass in einer Immobilie, entscheidet ihr Verkehrswert, ob sich das lohnt.
- Ohne Ehevertrag gilt für Ehepaare automatisch die Zugewinngemeinschaft.
- Die meisten Regelungen zur Zugewinngemeinschaft und einem Erbe stehen im Bürgerlichen Gesetzbuch (BGB).
- Neben Kindern erbt der Ehepartner die Hälfte des Nachlasses. Das ist ein Viertel nach § 1931 BGB plus ein pauschales Viertel nach § 1371 BGB.
- Schlägt der Ehepartner das Erbe aus, erhält er den tatsächlichen Zugewinnausgleich plus den kleinen Pflichtteil. Ein freies Wahlrecht zwischen großem und kleinem Pflichtteil gibt es nicht.
- Sie müssen nicht sofort entscheiden: Für die Ausschlagung bleibt eine Zeit von sechs Wochen, gerechnet ab dem Moment, in dem Sie von Ihrer Erbenstellung wissen.
- Gehört eine Immobilie zum Nachlass, bestimmt der Verkehrswert der Immobilie die Höhe von Erbteil, Pflichtteil und Zugewinnausgleich.
Welcher Güterstand gilt im Erbfall?
Ohne Ehevertrag gilt die Zugewinngemeinschaft (§ 1363 BGB), und nur in der Zugewinngemeinschaft erhöht sich der Erbteil des Ehepartners um ein pauschales Viertel (§ 1371 BGB). Bei Gütertrennung erbt der Ehepartner neben einem Kind die Hälfte, neben zwei Kindern ein Drittel, ab drei Kindern ein Viertel. Bei Gütergemeinschaft, die einen notariellen Ehevertrag voraussetzt, erbt er neben Kindern ein Viertel (§ 1931 BGB).
Zugewinngemeinschaft: Was gilt ohne Ehevertrag automatisch?
Die Zugewinngemeinschaft gilt automatisch, wenn Ehepaare keinen Ehevertrag schließen. Der Name klingt nach gemeinsamem Vermögen. Das trifft nicht zu. Während der Ehe bleibt jeder Ehepartner der Eigentümer seines eigenen Vermögens. Erst das Ende des Güterstands löst den Zugewinnausgleich aus. Im Todesfall geschieht das über das pauschale Viertel oder über die güterrechtliche Lösung. Ein Haus im Alleineigentum des Verstorbenen fällt deshalb vollständig in seinen Nachlass.
Erbe bei Gütertrennung: Was der Ehepartner im Todesfall bekommt
Bei Gütertrennung gibt es kein pauschales Viertel. Ohne Testament erbt der Ehepartner nur nach der gesetzlichen Erbquote. Hat der Verstorbene ein oder zwei Kinder, erben Ehepartner und Kinder zu gleichen Teilen. Das regelt § 1931 Abs. 4 BGB. Bei einem Kind erhält der Ehepartner also die Hälfte, bei zwei Kindern ein Drittel. Ab drei Kindern greift diese Regel nicht mehr. Dann bleibt es beim Viertel nach § 1931 Abs. 1 BGB.
Erbe bei Gütergemeinschaft: Was im Todesfall gilt
Bei der Gütergemeinschaft entsteht während der Ehe ein gemeinsames Vermögen, das Gesamtgut. Stirbt ein Ehepartner, fällt sein Anteil am Gesamtgut in den Nachlass. Etwas anderes gilt nur, wenn die Ehegatten die Gütergemeinschaft vertraglich fortsetzen (§ 1483 BGB). Hinzu kommt sein eigenes Vermögen außerhalb des Gesamtguts. Ein pauschales Viertel gibt es nicht. Der Ehepartner erbt nach § 1931 Abs. 1 BGB, neben Kindern also ein Viertel. Gütergemeinschaft entsteht nur durch notariellen Ehevertrag.
Erbrecht des Ehegatten: Wie viel erbt der Ehepartner in der Zugewinngemeinschaft?
Ohne Testament besteht der Erbteil des Ehepartners in der Zugewinngemeinschaft aus der gesetzlichen Erbquote nach § 1931 BGB (ein Viertel neben Kindern, die Hälfte neben Eltern oder Geschwistern) plus dem pauschalen Viertel nach § 1371 BGB, also insgesamt der Hälfte neben Kindern und drei Vierteln neben Eltern oder Geschwistern. Bei einem Nachlass von 500.000 Euro und zwei Kindern erhält der Ehepartner in der Zugewinngemeinschaft 250.000 Euro, bei Gütertrennung rund 166.667 Euro.
Das pauschale Viertel nach § 1371 BGB
§ 1371 Abs. 1 BGB erhöht den gesetzlichen Erbteil des Ehepartners um ein Viertel der Erbschaft. Ob während der Ehe tatsächlich ein Zugewinn entstanden ist, spielt keine Rolle. Das Gesetz gleicht den Zugewinn pauschal aus. Der überlebende Ehepartner erhält das Viertel also auch dann, wenn er selbst mehr hinzugewonnen hat. In der Praxis heißt dieser Weg „erbrechtliche Lösung“. Der Ehepartner nimmt das Erbe an, eine Berechnung des Zugewinns entfällt. Das erspart die Bewertung von Anfangs- und Endvermögen. Den Wert des Nachlasses braucht es für die Aufteilung unter den Erben trotzdem. Die erbrechtliche Lösung kann zudem Geld kosten, wenn der tatsächliche Zugewinnausgleich höher wäre.
Der Erbteil des Ehegatten nach § 1931 BGB
Wie hoch die gesetzliche Erbquote des Ehepartners ist, hängt davon ab, wer außer ihm erbt. Neben Kindern und Enkeln, den Verwandten erster Ordnung, erbt er ein Viertel. Neben Eltern, Geschwistern oder Großeltern ist es die Hälfte. Das regelt § 1931 Abs. 1 BGB. In der Zugewinngemeinschaft kommt das pauschale Viertel hinzu. Die Kinder teilen sich den Rest zu gleichen Teilen. Werden sie per Testament enterbt, bleibt ihnen der Pflichtteil. Er beträgt die Hälfte ihres gesetzlichen Erbteils (§ 2303 Abs. 1 BGB).
Lesetipp: Erfahren Sie in unserem Ratgeber mehr über die Erbschaftsteuer auf Immobilien und die Freibeträge für
- Kinder,
- Enkel,
- Geschwister,
- Nichten und Neffen,
- Tanten und Onkel.
Rechenbeispiel: So verteilt sich ein Nachlass von 500.000 Euro
Ein Beispiel zeigt, wie Güterstand und Kinderzahl den Erbteil verändern. Ein Ehepartner stirbt ohne Testament. Sein Nachlass ist 500.000 Euro wert.
- Zugewinngemeinschaft, zwei Kinder: Der Ehepartner erhält 250.000 Euro, also ein Viertel plus das pauschale Viertel. Jedes Kind erhält 125.000 Euro.
- Gütertrennung, ein Kind: Ehepartner und Kind erhalten je 250.000 Euro.
- Gütertrennung, zwei Kinder: Ehepartner und Kinder erhalten je rund 166.667 Euro.
- Gütertrennung, drei Kinder: Der Ehepartner erhält ein Viertel, also 125.000 Euro. Die Kinder teilen sich 375.000 Euro, jedes erhält 125.000 Euro.
- Bei vier oder mehr Kindern bleibt der Anteil des Ehepartners bei einem Viertel. Die Kinder teilen sich die verbleibenden drei Viertel zu gleichen Teilen.
Mit zwei Kindern bekommt der Ehepartner in der Zugewinngemeinschaft also rund 83.333 Euro mehr als bei Gütertrennung.
Wer erbt, wenn der Ehepartner stirbt?
Neben gemeinsamen Kindern erbt der Ehepartner in der Zugewinngemeinschaft die Hälfte, ohne Kinder und Enkel mindestens drei Viertel und, wenn auch Eltern, Geschwister und Großeltern verstorben sind, den gesamten Nachlass (§ 1931 BGB). Kinder aus früheren Beziehungen erben wie gemeinsame Kinder, und der Ehepartner muss den Kindern aus dem pauschalen Viertel bei Bedarf eine angemessene Ausbildung ermöglichen (§ 1371 Abs. 4 BGB).
Zugewinngemeinschaft mit Kindern: Wie Ehepartner und Kinder gemeinsam erben
Hinterlässt der Verstorbene gemeinsame Kinder, erbt der Ehepartner in der Zugewinngemeinschaft die Hälfte. Die Kinder teilen sich die andere Hälfte. Bei zwei Kindern erhält jedes ein Viertel, bei drei Kindern jedes ein Sechstel. Alle zusammen bilden eine Erbengemeinschaft. Das gilt auch für ein Haus im Nachlass: Über den Verkauf entscheiden die Erben gemeinsam, über die laufende Verwaltung kann die Mehrheit entscheiden (§ 2038 BGB).
Kinder aus erster Ehe: der Patchwork-Fall
Kinder des Verstorbenen aus einer früheren Ehe oder Beziehung erben genauso wie gemeinsame Kinder. Für sie gilt zusätzlich § 1371 Abs. 4 BGB. Der überlebende Ehepartner muss ihnen aus dem pauschalen Viertel eine angemessene Ausbildung ermöglichen, wenn sie darauf angewiesen sind. Diese Pflicht reicht höchstens so weit wie das zusätzliche Viertel. Umgekehrt erben Kinder des überlebenden Ehepartners aus früheren Beziehungen vom Verstorbenen nichts, solange er sie nicht adoptiert hat.
Ohne Kinder erbt der Ehepartner mindestens drei Viertel
Hat der Verstorbene keine Kinder oder Enkel, erbt der Ehepartner in der Zugewinngemeinschaft drei Viertel. Das ist die Hälfte nach § 1931 BGB plus das pauschale Viertel. Das restliche Viertel geht an die Eltern des Verstorbenen. Lebt ein Elternteil nicht mehr, treten dessen Kinder an seine Stelle, also meist die Geschwister. Sind auch Eltern, Geschwister und Großeltern verstorben, erbt der Ehepartner den gesamten Nachlass (§ 1931 Abs. 2 BGB). Bei einem Nachlass von 400.000 Euro erhält der Ehepartner 300.000 Euro.
Erbe oder Zugewinnausgleich: Mit der Ausschlagung zum Zugewinnausgleich
Schlägt der Ehepartner das Erbe innerhalb von sechs Wochen aus (§ 1944 BGB), entfällt das pauschale Viertel, und es gelten der tatsächlich berechnete Zugewinnausgleich sowie der kleine Pflichtteil (neben Kindern ein Achtel des Nachlasses). Ein freies Wahlrecht zwischen kleinem und großem Pflichtteil (neben Kindern ein Viertel) gibt es nach dem Bundesgerichtshof nicht (Urteil vom 25.06.1964, Az. III ZR 90/63, BGHZ 42, 182).
In der Praxis heißt dieser Weg „güterrechtliche Lösung“. Er kann sich lohnen, wenn der Verstorbene während der Ehe deutlich mehr Vermögen hinzugewonnen hat als der überlebende Ehepartner.
Großer und kleiner Pflichtteil des Ehegatten im Vergleich
„Groß“ und „klein“ sind keine Gesetzesbegriffe. Der Pflichtteil beträgt immer die Hälfte des gesetzlichen Erbteils (§ 2303 Abs. 1 BGB). Entscheidend ist, von welchem Erbteil man ausgeht.
- Großer Pflichtteil: Hälfte des um das pauschale Viertel erhöhten Erbteils. Neben Kindern ist das ein Viertel des Nachlasses. Er zählt, wenn der Ehepartner Erbe oder Vermächtnisnehmer ist, aber weniger als diesen Wert erhält.
- Kleiner Pflichtteil: Hälfte des nicht erhöhten Erbteils. Neben Kindern ist das ein Achtel. Dazu kommt der tatsächliche Zugewinnausgleich.
Ein Beispiel mit 500.000 Euro Nachlass und zwei Kindern: Der Verstorbene hat sein gesamtes Vermögen während der Ehe erworben, der Ehepartner nichts. Mit der erbrechtlichen Lösung erhält der Ehepartner 250.000 Euro. Schlägt er aus, stehen ihm 250.000 Euro Zugewinnausgleich zu. Dieser Anspruch mindert den Nachlass, aus dem der Pflichtteil berechnet wird.
Der kleine Pflichtteil beträgt daher ein Achtel von 250.000 Euro, also 31.250 Euro. Zusammen sind das 281.250 Euro, 31.250 Euro mehr. In diesem Fall lohnt sich die Ausschlagung ab einem Zugewinnausgleich von rund 214.286 Euro. Die Gegenüberstellung zeigt, was der Ehepartner im Beispiel jeweils erhält:
| Erben (erbrechtliche Lösung) | Ausschlagen (kleiner Pflichtteil) | |
| Zugewinnausgleich | – (pauschal im Erbteil) | 250.000 Euro |
| Erbteil bzw. Pflichtteil | 250.000 Euro | 31.250 Euro |
| gesamt | 250.000 Euro | 281.250 Euro |
| Unterschied | – | 31.250 Euro |
Tabelle: Erben oder Ausschlagen im Vergleich: Beispiel mit 500.000 Euro Nachlass und zwei Kindern
Kann der Ehepartner zwischen großem und kleinem Pflichtteil wählen?
Zwischen großem und kleinem Pflichtteil kann der Ehepartner nicht frei wählen. Das hat der Bundesgerichtshof zum Zugewinnausgleich im Todesfall entschieden (Urteil vom 25.06.1964, Az. III ZR 90/63, BGHZ 42, 182). Der überlebende Ehegatte, der weder Erbe noch Vermächtnisnehmer ist, ist danach „gemäß § 1371 Abs. 2 BGB stets auf den kleinen Pflichtteil und im Übrigen darauf angewiesen, den Ausgleich eines etwaigen Zugewinns nach den güterrechtlichen Bestimmungen zu verlangen“.
Die eigentliche Entscheidung lautet deshalb: Erbe annehmen oder ausschlagen. Wer annimmt, bleibt bei der erbrechtlichen Lösung mit dem pauschalen Viertel. Wer ausschlägt, wechselt in die güterrechtliche Lösung.
Zwei Wege zum Zugewinnausgleich im Erbfall
Der Zugewinnausgleich im Erbfall ist auf zwei Wegen möglich.
Weg 1: Der Ehepartner geht leer aus. Er wird weder Erbe, noch erhält er ein Vermächtnis. Das kann etwa ein Testament bewirken. Dann stehen ihm der Zugewinnausgleich und der kleine Pflichtteil zu (§ 1371 Abs. 2 BGB).
Weg 2: Der Ehepartner schlägt das Erbe aus. Normalerweise verliert, wer ein Erbe ausschlägt, auch den Pflichtteil. Für den Ehepartner in der Zugewinngemeinschaft macht § 1371 Abs. 3 BGB eine Ausnahme. Er erhält den Zugewinnausgleich und zusätzlich den Pflichtteil.
Bis wann muss der Ehepartner das Erbe ausschlagen?
Achtung: Für die Ausschlagung bleiben sechs Wochen (§ 1944 BGB). Die Frist beginnt nicht mit dem Todestag. Sie beginnt, sobald der Ehepartner weiß, dass er Erbe geworden ist und warum.
Bei einem Testament läuft sie frühestens ab der Bekanntgabe durch das Nachlassgericht. Sechs Monate gelten, wenn der Verstorbene zuletzt nur im Ausland wohnte oder der Ehepartner sich bei Fristbeginn im Ausland aufhält. Die Ausschlagung erklärt der Ehepartner gegenüber dem Nachlassgericht, öffentlich beglaubigt oder zur Niederschrift. Verstreicht die Frist, gilt das Erbe als angenommen. Wer die güterrechtliche Lösung prüfen will, braucht den Wert des Nachlasses innerhalb dieser Frist. Steckt er in einer Immobilie, sollte die Bewertung deshalb früh beginnen.
Damit die sechs Wochen reichen, sollte ein Sachverständiger den Wert der Immobilie früh ermitteln.
Was fällt nicht in den Zugewinn?
Erbschaften, Schenkungen und Ausstattungen gehören nach § 1374 Abs. 2 BGB zum Anfangsvermögen. Sie zählen nicht zum Zugewinn, nur ihre Wertsteigerung bis zum Todestag fällt in den Zugewinn (§ 1376 BGB). Hat der Verstorbene 2005 ein Haus im Wert von 200.000 Euro geerbt, das am Todestag 350.000 Euro wert ist, gehören 150.000 Euro Wertsteigerung zum Zugewinn.
Anfangsvermögen ist das Vermögen, das jeder Ehepartner zu Beginn der Ehe hatte. Im Todesfall kommt es darauf nur an, wenn der Ehepartner die güterrechtliche Lösung wählt. Endvermögen ist das Vermögen, das ein Ehepartner am Todestag hat.
Zählt ein Erbe zum Zugewinn?
Erbt ein Ehepartner während der Ehe oder bekommt er etwas geschenkt, zählt das nicht als Zugewinn. § 1374 Abs. 2 BGB rechnet solchen Erwerb dem Anfangsvermögen hinzu. Das gilt für Erbschaften, Schenkungen, eine Ausstattung und Erwerb mit Rücksicht auf ein künftiges Erbrecht, etwa eine vorweggenommene Erbfolge. Eine Ausnahme gilt, wenn der Erwerb den Umständen nach zu den Einkünften zählt. In der Praxis heißt das „privilegiertes Anfangsvermögen“.
Ein Beispiel: Hat der Verstorbene während der Ehe ein Haus geerbt, zählt dessen Wert zum Zeitpunkt der Erbschaft nicht zu seinem Zugewinn.
Die Wertsteigerung eines geerbten Hauses zählt zum Zugewinn
Anders sieht es mit der Wertsteigerung aus. Das geerbte Haus geht mit seinem Wert zum Zeitpunkt der Erbschaft in das Anfangsvermögen ein. Im Endvermögen steht es mit seinem Wert am Todestag (§ 1376 Abs. 1 und 2 BGB). Die Differenz ist Zugewinn.
Ein Beispiel: Der Verstorbene erbte 2005 ein Haus im Wert von 200.000 Euro. Am Todestag ist es 350.000 Euro wert. Die 150.000 Euro Wertsteigerung fließen in seinen Zugewinn ein. Dafür braucht es zwei Bewertungen der Immobilie, eine für jeden Stichtag. Welche Stichtage in welchem Fall gelten, zeigt die Grafik im Abschnitt „Stichtage: Heirat, Erbfall oder Schenkung und Todestag“.
Zugewinngemeinschaft, Erbe und Immobilie: Der Verkehrswert entscheidet
Steckt der Nachlass überwiegend in einer Immobilie, bestimmt der Verkehrswert (§ 194 BauGB) den Erbteil, Pflichtteil und Zugewinnausgleich: Erbt der Ehepartner gemeinsam mit Kindern, mindert ein um 50.000 Euro zu niedrig angesetzter Wert seinen Erbteil um 25.000 Euro. Für den Zugewinnausgleich nach einer Ausschlagung braucht es pro Immobilie höchstens zwei Stichtage (Heirat, Erbfall oder Schenkung und Todestag), und Pflichtteilsberechtigte können die Wertermittlung verlangen (§ 2314 Abs. 1 Satz 2 BGB).
Ehepartner stirbt: Wer erbt das Haus?
Das Haus geht nicht automatisch an den überlebenden Ehepartner. Gehörte es dem Verstorbenen allein, fällt es vollständig in den Nachlass. Stehen beide im Grundbuch, fällt nur der Anteil des Verstorbenen in den Nachlass, meist die Hälfte. Ohne Testament erben diesen Anteil der Ehepartner und die Kinder gemeinsam als Erbengemeinschaft. Bei hälftigem Miteigentum und zwei Kindern entfallen damit rechnerisch drei Viertel des Hauses auf den Ehepartner: seine eigene Hälfte plus die Hälfte des geerbten Anteils. Wollen die Miterben das Haus verkaufen und der Ehepartner nicht, kann eine Teilungsversteigerung drohen.
Kaufpreis und Grundbesitzwert ersetzen den Verkehrswert nicht
Der Verkehrswert ist der Preis, der am Stichtag im gewöhnlichen Geschäftsverkehr zu erzielen wäre (§ 194 BauGB). Für den Pflichtteil zählt der Wert zur Zeit des Erbfalls (§ 2311 BGB). Ein alter Kaufpreis oder der steuerliche Grundbesitzwert ersetzen ihn nicht. Belastungen (beispielsweise Grunddienstbarkeiten wie ein Wegerecht) im Grundbuch senken den Verkehrswert. Ein Nießbrauch oder Wohnrecht mindert ihn, da der Eigentümer das Haus nicht frei nutzen oder vermieten kann. Wie stark der Abschlag ausfällt, hängt unter anderem vom Alter der berechtigten Person und vom Mietwert ab.
Stichtage: Heirat, Erbfall oder Schenkung und Todestag
Für die güterrechtliche Lösung reicht eine Bewertung zum Todestag nicht immer aus. Gehörte die Immobilie schon bei der Heirat einem Ehepartner, braucht es ihren Wert zum Tag der Heirat. Wurde sie während der Ehe geerbt oder geschenkt, zählt der Wert am Tag des Erbfalls oder der Schenkung. Wurde sie während der Ehe gekauft, ist der Kauf kein Stichtag. Der Wert am Todestag zählt in jedem Fall. Pro Immobilie sind es damit höchstens zwei Stichtage. Der erste Stichtag bestimmt das Anfangsvermögen, der Todestag als zweiter Stichtag das Endvermögen.
Diese Stichtage können Jahrzehnte zurückliegen. Sachverständige ermitteln den Wert dann rückwirkend, anhand der Marktdaten und des Zustands der Immobilie zum jeweiligen Zeitpunkt.
Öffentlich bestellte und vereidigte Immobiliensachverständige sowie ein DIN EN ISO/IEC 17024 zertifizierter Gutachter können anhand einer Objektbegehung und ausreichend Unterlagen (Baupläne, Handwerkerrechnungen, Marktdaten und Zustand zum Tag der Heirat, des Erbfalls oder der Schenkung) auch rückwirkend den Immobilienwert ermitteln. Die Immobilienwertermittlungsverordnung (ImmoWertV) sieht auch vor, dass sie das dürfen.
Lesetipp: Erfahren Sie in unserem Immobilienlexikon mehr über den Unterschied und das Zusammenspiel von Qualitäts- und Wertermittlungsstichtag.
Ein Verkehrswertgutachten schafft Klarheit unter Erben
Ein Verkehrswertgutachten ist im Erbfall nicht immer vorgeschrieben. Es wird wichtig, sobald vom Wert der Immobilie Geld abhängt, das andere zahlen müssen. Das betrifft die Berechnung von Pflichtteilen, den Zugewinnausgleich nach einer Ausschlagung und die Auszahlung von Miterben. Pflichtteilsberechtigte können verlangen, dass der Wert der Nachlassgegenstände ermittelt wird (§ 2314 Abs. 1 Satz 2 BGB). In der Praxis geschieht das durch ein Sachverständigengutachten. Sind sich die Erben über den Wert uneinig oder landet der Fall vor Gericht, braucht es ein Gutachten, das dort Bestand hat.
Im Erbfall zählt nicht der Wert, den die Familie im Kopf hat, sondern der, den ein Gericht akzeptieren würde. Deshalb bewerten wir jede Nachlass-Immobilie so, als würde das Gutachten vor Gericht landen.
Dipl. Ing. André Heid M.Sc.
Was nach dem Tod des Ehepartners zu tun ist
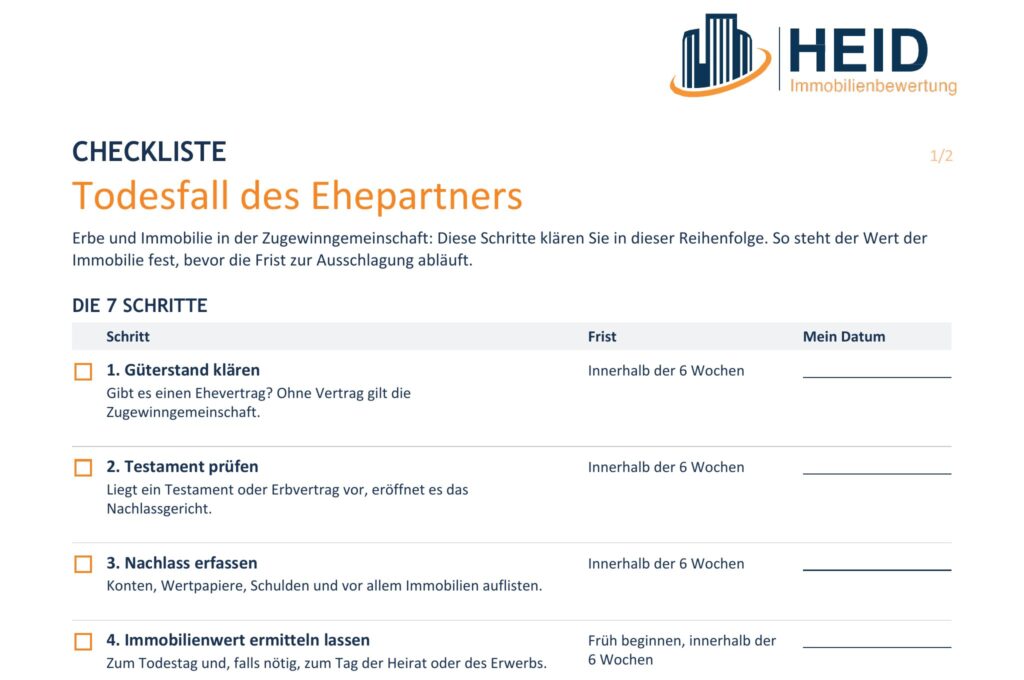
Für die Entscheidung über das Erbe bleiben dem Ehepartner lediglich sechs Wochen. In dieser Zeit müssen Güterstand, Testament und Nachlasswert geklärt sein. Die folgenden Schritte verhindern, dass die Frist abläuft, bevor der Wert feststeht:
- Güterstand klären: Gibt es einen Ehevertrag? Ohne Vertrag gilt die Zugewinngemeinschaft.
- Testament prüfen: Liegt ein Testament oder Erbvertrag vor, eröffnet es das Nachlassgericht.
- Nachlass erfassen: Konten, Wertpapiere, Schulden und vor allem Immobilien auflisten.
- Immobilienwert ermitteln lassen: zum Todestag und, falls nötig, zum Tag der Heirat, des Erbfalls oder der Schenkung.
- Beide Lösungen durchrechnen: erbrechtliche und güterrechtliche Lösung mit einem Fachanwalt für Erbrecht vergleichen.
- Fristgerecht entscheiden: Erbe annehmen oder innerhalb von sechs Wochen beim Nachlassgericht ausschlagen.
- Erbfall beim Finanzamt anzeigen: innerhalb von drei Monaten nach Kenntnis vom Erbfall. Gehört eine Immobilie zum Nachlass, gilt das auch dann, wenn das Nachlassgericht ein Testament eröffnet hat (§ 30 ErbStG).
Checkliste für die Zugewinngemeinschaft beim Erbe: Die 7 Schritte nach dem Todesfall
Die sieben Schritte gibt es als Checkliste zum Ausdrucken. Sie zeigt zu jedem Schritt die Frist und hat ein Feld für Ihr eigenes Datum. Dazu kommen eine Liste der Unterlagen für die Immobilienbewertung und Platz für Ihre Zahlen, damit Sie die erbrechtliche und die güterrechtliche Lösung vergleichen können.
Der Zugewinnausgleich bleibt erbschaftsteuerfrei
Der Zugewinnausgleich ist erbschaftsteuerfrei (§ 5 ErbStG); auch wenn der Ehepartner das Erbe annimmt, bleibt der Betrag steuerfrei, den er als Ausgleich hätte fordern können, höchstens jedoch bis zum Steuerwert des Endvermögens. Zusätzlich gilt der Freibetrag von 500.000 Euro für Ehepartner (§ 16 ErbStG), und ein Familienheim bleibt steuerfrei, wenn der Ehepartner es unverzüglich weiter bewohnt und nicht innerhalb von zehn Jahren auszieht (§ 13 Abs. 1 Nr. 4b ErbStG).
§ 5 ErbStG: Warum der fiktive Zugewinnausgleich steuerfrei ist
Bei der erbrechtlichen Lösung fließt kein Zugewinnausgleich. Das Steuerrecht berücksichtigt ihn trotzdem. § 5 Abs. 1 ErbStG stellt den Betrag steuerfrei, den der Ehepartner bei der güterrechtlichen Lösung als Ausgleich hätte verlangen können.
Dabei handelt es sich um den sogenannten fiktiven Zugewinnausgleich. Für die Steuer muss der Zugewinn deshalb auch dann berechnet werden, wenn der Ehepartner das Erbe annimmt. Der Betrag wirkt wie ein zusätzlicher Freibetrag neben den 500.000 Euro. Schlägt der Ehepartner aus und fordert den Ausgleich tatsächlich, ist die Forderung nach § 5 Abs. 2 ErbStG ebenfalls kein steuerpflichtiger Erwerb.
Deckelung und Freibetrag: Was bei Immobilien zählt
Der steuerfreie Betrag ist gedeckelt: Er richtet sich höchstens nach dem Steuerwert des Endvermögens (§ 5 Abs. 1 Satz 5 ErbStG). Für Immobilien setzt das Bewertungsgesetz den gemeinen Wert an, der dem Verkehrswert entsprechen soll (§ 177 Abs. 1 BewG).
Da die Finanzverwaltung dafür typisierte Verfahren nutzt, kann der Steuerwert im Einzelfall trotzdem abweichen. Liegt er zu hoch, kann der Ehepartner einen niedrigeren gemeinen Wert nachweisen. Das Gesetz nennt dafür ausdrücklich das Gutachten eines zertifizierten Sachverständigen (§ 198 BewG).
Das senkt den steuerpflichtigen Erwerb. Zusätzlich gilt der Freibetrag von 500.000 Euro. Bewohnt der Ehepartner das Familienheim unverzüglich weiter, kann es ganz steuerfrei bleiben. Zieht er innerhalb von zehn Jahren aus, entfällt die Befreiung rückwirkend (§ 13 Abs. 1 Nr. 4b ErbStG).
Erbschaft in der Zugewinngemeinschaft: Erst bewerten, dann entscheiden
Ob der Ehepartner das Erbe annimmt oder ausschlägt, entscheidet sich unter Zeitdruck. Und die Entscheidung hängt an einer Zahl, die vorher feststehen muss: dem Verkehrswert der Immobilie. Wer diesen Wert früh kennt, kann mit Fachanwalt oder Steuerberater beide Lösungen durchrechnen, bevor die sechs Wochen ablaufen. Die über 220 zertifizierten Sachverständigen von Heid Immobilienbewertung ermitteln ihn zum Todestag und, wo nötig, zum Tag der Heirat oder des Erwerbs. In einem ersten Gespräch klären wir mit Ihnen, welche Stichtage im konkreten Fall zählen und welches Gutachten nötig ist.
Häufige Fragen zu Zugewinngemeinschaft und Erbe
Die folgenden Antworten ergänzen den Ratgeber um weitere Fragen rund um das Erbe in der Zugewinngemeinschaft: zur laufenden Scheidung, zu Nachteilen des Güterstands, zum Haus, zur Ausschlagung und zum Testament mit Immobilie.
Erbt der Ehepartner noch, wenn beim Tod die Scheidung schon läuft?
Eine laufende Scheidung mit Immobilie beendet das Erbrecht des Ehepartners nicht automatisch. Nach § 1933 BGB entfällt es nur, wenn die Voraussetzungen für die Scheidung vorlagen und der Verstorbene die Scheidung selbst beantragt oder ihr zugestimmt hatte. Hat nur der überlebende Ehepartner den Antrag gestellt, bleibt sein Erbrecht in der Zugewinngemeinschaft bestehen.
Welche Nachteile hat die Zugewinngemeinschaft im Erbfall?
Im Erbfall wirkt die Zugewinngemeinschaft vor allem zulasten der Kinder. Das pauschale Viertel erhöht den Erbteil des Ehepartners auch dann, wenn während der Ehe kein Zugewinn entstanden ist. Der gesetzliche Erbteil der Kinder sinkt dadurch von drei Vierteln auf die Hälfte des Nachlasses. Auch ihr Pflichtteil fällt kleiner aus, weil er sich nach diesem verringerten Erbteil richtet.
Muss der Ehepartner die Kinder auszahlen, wenn er das geerbte Haus behalten will?
Will der überlebende Ehepartner das Haus aus einer Erbengemeinschaft allein übernehmen, muss er die Miterben in der Regel auszahlen. Grundlage ist ihr Anteil am Verkehrswert. Ein Beispiel für das Erbe in der Zugewinngemeinschaft: Bei hälftigem Miteigentum, zwei Kindern und einem Hauswert von 400.000 Euro steht jedem Kind ein Viertel des geerbten Hausanteils zu, also 50.000 Euro. Führen alle Erben die Gemeinschaft fort, entfällt die Auszahlung.
Kann der Ehepartner die Ausschlagung des Erbes rückgängig machen?
Eine Ausschlagung des Erbes lässt sich nicht einfach widerrufen. Der Ehepartner kann sie nur anfechten, etwa wenn er sich über die Zusammensetzung des Nachlasses geirrt hat und erst später von erheblichen Schulden erfährt (§§ 1954, 119 BGB). Dafür bleiben sechs Wochen ab Kenntnis vom Anfechtungsgrund. Ein bloßer Irrtum über den Wert des Nachlasses genügt in der Regel nicht. Für das Erbe in der Zugewinngemeinschaft heißt das: erst den Wert klären, dann entscheiden.
Gilt das Ehegattenerbrecht in der Zugewinngemeinschaft auch bei einem Testament?
Das gesetzliche Ehegattenerbrecht mit dem pauschalen Viertel gilt nur, wenn weder Testament noch Erbvertrag die Erbfolge regeln. Liegt ein Testament vor, erhält der Ehepartner, was darin bestimmt ist. Beim Berliner Testament setzen sich Ehepartner gegenseitig als Alleinerben ein. Die Kinder erben dann erst nach dem zweiten Todesfall, können aber schon nach dem ersten ihren Pflichtteil verlangen.
Achtung: Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Er gibt einen Überblick über die gesetzliche Lage. Für Ihren Einzelfall sprechen Sie bitte mit einer Fachanwältin, einem Fachanwalt für Erbrecht oder einer Steuerberatung.


